
מכירת מניות מפסידות לטובת מגן מס
- פותח הנושא duduf
- פורסם בתאריך

- הצטרף
- 22/11/15
לא.לאור זאת שסוף השנה הגיעה, האם אתם מבצעים מכירת מניות מפסידות לטובת מגן מס?
הנזק הפסיכולוגי שנגרם מכך הוא עצום וחבות המס השנתית בתיק זעומה עד כדי לא קיימת.
רק אם אתה נביא שיודע שתוכל לרכוש שוב בפחות.האם כדאי למכור בימים הקרובים ולקנות שוב בתחילת שנה הבאה?
*כנביא אתה יודע את העתיד ולכן הנזק הפסיכולוגי לא משפיע עליך
ישנם משקיעים שמבחינה רגשית/פסיכילוגית יהיה להם יותר קשה לישון בלילה בידיעה ששילמו מס ויכלו להימנע מלשלם מאשר הנזק שדעת ציין למעלה.
בעבר דיברנו על מקרה של מכירה בכפייה שעלולה לגרום לתשלום מס בסוף השנה במקרה שהמכירה מימשה רווחים.
כנגד זה, ניתן לבצע מכירה של נכס אחר בהפסד (ורכישתו חזרה) ובכך לאפס את הרווח ולהפחית/לבטל את תשלום המס בסוף השנה
אם כבר חשבת לעשות את המהלך כדאי מאוד שהמהלך לא יגרר לתיזמון שוק. אסור לשכוח שהמטרה העיקרית היא תשלום מס מופחת ולא לנסות להרוויח עוד 2 סנטים במחיר המניה, דבר שעלול להתברר כהפסד הרבה יותר גדול.
כמובן את המהלך כדאי לבצע ביום רגוע ושלו עם מוסיקה ברקע וכמה שפחות תנודתית
נקודה אחרונה, אם יש לך בנוסף חשבון השקעות בארץ ואתה רוצה לממש הפסד בחו"ל כנגד רווח בארץ, צריך לזכור שההפסד המיובא מחו"ל יהיה לאחר קיזוז דיבידנד והמס ששילמת במקור בחו"ל יהיה ניתן לנצלו עד 5 שנים כנגד רווח הון חו"ל* או דיבידנדים ששילמת עליהם מס במקור פחות מ25%
* ישנה הצעת חוק שעלולה לבטל את האפשרות הזו, בינתיים מהידוע לי החוק עדיין לא עבר עקב המצב הבטחוני שלצערנו שיתק את כולנו
ג"נ לא איש מקצוע ולא רו"ח
- הצטרף
- 22/11/15
אותם משקיעים ככל הנראה משלמים המון מס שהם לא היו צריכים לשלם במקורות אחרים כגון:ישנם משקיעים שמבחינה רגשית/פסיכילוגית יהיה להם יותר קשה לישון בלילה בידיעה ששילמו מס ויכלו להימנע מלשלם מאשר הנזק שדעת ציין למעלה.
1. חוסר בהפרשות סוציאליות מעל השכר המבוטח
2. אי הפקדה צולבת מהשכר של בן/ת הזוג עם ההכנסה השנתית הגבוהה אל התיק הפנסיוני של בן/ת הזוג עם ההכנסה השנתית הנמוכה יותר (שבנוסף יקבע תשלום מס עודף גם בפרישה ללא יכולת לשנות זאת בעתיד)
3. אי הזדכות על מס בעקבות תרומות
4. עובדים שחלק מהזמן עובדים מהבית ולא מזדקים על הוצאות משק הבית
ועוד הרבה דברים אחרים שכל אחד מהם מתורגם לתשלום סכום מס גבוה בהרבה מסך חבות ה מס הקיימת בתיק השקעות מבוסס קנה-והחזק.
אבל אתה בהחלט צודק שפסיכולוגית אנשים מייחסים חשיבות לדברים פעוטים ומתעלמים מדברים גדולים
בתיק קנה-והחזק מדובר בסכומים זניחים ביותר.בעבר דיברנו על מקרה של מכירה בכפייה שעלולה לגרום לתשלום מס בסוף השנה במקרה שהמכירה מימשה רווחים.
לצורך ההמחשה סך חבות מס רווחי הון על כל המכירות בכפייה שהיו לי במהלך השנה הקודמת (כולל השינוי בחוק שגרם לי למכור ברווח החזקות בשותפות שרכשתי לפני שהבנתי מה אני עושה) הסתכמה בפחות מ-0.0005% משווי התיק שלי.
נראה שהטענה הזו יוצאת מנקודת הנחה שהדברים נוגדים, ולא הצלחתי לרדת לסוף דעתך מדוע אתה חושב כך?אותם משקיעים ככל הנראה משלמים המון מס שהם לא היו צריכים לשלם במקורות אחרים כגון:
המשקיע בדוגמה שלנו, יכול גם לפעול בצורה נקודתית בתיק ההשקעות התזרימי שלו כדי לשלם פחות מס (שנוצרה עקב מכירה בכפייה) וגם לנסות להגיש דוח שנתי/החזר מס כדי להזדכות על תרומות (למשל)
אני מניח שמי שחשוב לו לשלם פחות מס, ימצא את כל הדרכים החוקיות לעשות זאת, זו גם ההנחיה של השופט שמגר (אם אני לא טועה) שהטיל את האחריות על הנושה
לגבי הטענה שהחיסכון במס הוא זעום, נו טוב, זו כבר הפסיכולוגיה של המשקיע. אם חשוב לו לחסוך כל שקל אז הוא יעשה את מה שנדרש.
אישית, כל אחד מחליט בעצמו עד כמה הוא מוכן להשקיע בשביל לחסוך את אותו שקל.
לעצם הרשימה שציינת, אשמח קצת להבין
אם אני מבין נכון, אתה מתכוון לדוגמה לשכיר שלא כל השכר שלו מבוטח לסוציאלי ולכן ההפרשות שלו נמוכות ובהתאם גם המס שהוא משלם לא אופטימלי?1. חוסר בהפרשות סוציאליות מעל השכר המבוטח
היה לי שיחה השבוע עם אחד החברים מהעבודה בדיוק על הנושא הזה, הגעתי למסקנה שלא כל אחד מעוניין לתרום את כספו היום לפנסיה/קופ"ג כדי לקבל הטבת מס ולשכוח מהכסף עד גיל הפרישה. ובהגיעו לגיל הפרישה לגלות ש"כוח עליון" יחליט בשבילו על גובה הקצבה החודשית מהכסף שהוא חסך ועבד קשב כל חייו ע"י ה"מקדם" שהיום פה ומחר שם
תוכל בבקשה להסביר או קישור להסבר?2. אי הפקדה צולבת מהשכר של בן/ת הזוג עם ההכנסה השנתית הגבוהה אל התיק הפנסיוני של בן/ת הזוג עם ההכנסה השנתית הנמוכה יותר (שבנוסף יקבע תשלום מס עודף גם בפרישה ללא יכולת לשנות זאת בעתיד)
שכיר - זה בעייתי מאוד ונקיטת פוזיציה לא ממש קלה מול רשות המיסים4. עובדים שחלק מהזמן עובדים מהבית ולא מזדקים על הוצאות משק הבית
ולפתוח תיק עצמאי במקום להיות שכיר לענ"ד ידרוש איש מקצוע כדי להבין את הכדאיות ולראות את כל התמונה הגדולה לפני שיתחיל לחלום על הגשה של הוצאה מוכרת עבור הכוס קפה והחלב של הבוקר בביתו...
- הצטרף
- 22/11/15
אני חושב שאם אדם לא מצליח לישון בלילה בגלל תשלום מס של פחות מ-0.0005% הוא לא מצליח לישון שנה שלמה בגלל תשלום מס עודף שנובע מהדברים שציינתי ואחרים.נראה שהטענה הזו יוצאת מנקודת הנחה שהדברים נוגדים, ולא הצלחתי לרדת לסוף דעתך מדוע אתה חושב כך?
במלים אחרות לדעתי מדובר באשליית הידע - האדם מודע ל-0.0005% שהוא משלם על רווחי הון אבל לא מודע לכל שאר התשלומים שהם גדולים בהרבה.
לצורך ההמחשה בשנת העבודה האחרונה שלי מס הכנסה זיכה אותי בסכום של 5 ספרות, הרבה יותר מסך חבות מס רווחי הון ששילמתי כל חיי (ואני לא מבצע מכירות לצורך צמצום חבות מס רווחי הון).
עדיין לא נתקלתי אפילו בישראלי אחד שמנצל את כל הטבות המס שמגיעות לו בלי לשלם מס יתר - כולל אנשי מקצוע רבים שאני מכיר.המשקיע בדוגמה שלנו, יכול גם לפעול בצורה נקודתית בתיק ההשקעות התזרימי שלו כדי לשלם פחות מס (שנוצרה עקב מכירה בכפייה) וגם לנסות להגיש דוח שנתי/החזר מס כדי להזדכות על תרומות (למשל)
הלוואי וזה היה נכוןאני מניח שמי שחשוב לו לשלם פחות מס, ימצא את כל הדרכים החוקיות לעשות זאת,
בהחלט אבל לפני שמחליטים רצוי להבין את "תופעות הלוואי" בדמות פגיעה פסיכולוגית ביכולת להשקיע סכומים יותר גדולים בשוק ההון גם במהלך משברים כבדים (שעדיין לא חווינו מ-2009).כל אחד מחליט בעצמו עד כמה הוא מוכן להשקיע בשביל לחסוך את אותו שקל.
נכון.אם אני מבין נכון, אתה מתכוון לדוגמה לשכיר שלא כל השכר שלו מבוטח לסוציאלי ולכן ההפרשות שלו נמוכות ובהתאם גם המס שהוא משלם לא אופטימלי?
בשביל זה בדיוק יש קופות גמל - בהפקדה מקבלים יותר מ-30% תשואה מיידית, אין מקדמים ואפשר למשוך את שווי תיק ההשקעות כמזומן.הגעתי למסקנה שלא כל אחד מעוניין לתרום את כספו היום לפנסיה/קופ"ג כדי לקבל הטבת מס ולשכוח מהכסף עד גיל הפרישה. ובהגיעו לגיל הפרישה לגלות ש"כוח עליון" יחליט בשבילו על גובה הקצבה החודשית מהכסף שהוא חסך ועבד קשב כל חייו ע"י ה"מקדם" שהיום פה ומחר שם
אין לי קישור בשלוף (עוד מעד שבת) אבל אם אני זוכר נכון נדב כתב על זה מאמר שלם בבלוג שלו.תוכל בבקשה להסביר או קישור להסבר?
לא באמת - רק צריך לעמוד בתנאים (די קל אם מתכננים מראש לעמוד בהם) ולהגיש דו"ח מס מה שצריך לעשות בכל מקרה בשביל שאר הדברים.שכיר - זה בעייתי מאוד ונקיטת פוזיציה לא ממש קלה מול רשות המיסים
ייתכן, אבל קשה להסביר פסיכולוגיה של אנשים (מה גורם להם לישון בלילה יותר טוב) כי כמו שאנו יודעים זה מאוד אישי...אני חושב שאם אדם לא מצליח לישון בלילה בגלל תשלום מס של פחות מ-0.0005% הוא לא מצליח לישון שנה שלמה בגלל תשלום מס עודף שנובע מהדברים שציינתי ואחרים.
לפעמים נראה לנו משהו לא הגיוני\כלכלי לביצוע בעוד שאנשים אחרים יעשו זאת - למשל אנשים יעדיפו לנסוע X ק"מ ולבזבז 20שח על דלק\אוטובוס בשביל לקנות מוצר מסוים בהנחה של 5 שקלים
אולם המצב כאן שונה, במקרה של מימוש רווח כדי לאזן הפסד, שבוצע ע"י מכירה בכפייה, אין כמעט מאמץ מצד המשקיע כדי לחסוך עוד 0.0005% ואם הוא מודע לנזק הפסיכולוגי שתיארת למעלה אולי כדאי לו לשקול את המהלך
אז אני חושב שהוא צריך לדרוש מעצמו להיות מודע על מה הוא משלם ואיפה הוא יכול לחסוך.האדם מודע ל-0.0005% שהוא משלם על רווחי הון אבל לא מודע לכל שאר התשלומים שהם גדולים בהרבה
אחרי שתהיה לו את הרשימה, הוא יחליט במה להשקיע את מאמציו וזמנו היקר כדי לחסוך עוד 0.0005% או יותר
אני מבין שמה שכתבתי לא מתאים לכולם, אבל לפחות זה הרציונל ומבחינתי אני יודע שצריך לשאוף לשם
כנראה שאחרי שהם בדקו את כל הדרכים לניצול ההטבות הם החליטו לוותר על הטבות מסוימות בשל ההשקעה הרבה הכרוכה בכך.עדיין לא נתקלתי אפילו בישראלי אחד שמנצל את כל הטבות המס שמגיעות לו בלי לשלם מס יתר - כולל אנשי מקצוע רבים שאני מכיר.
לדוגמה, תרומות המזכות ב-35% החזר מס. משקיע שתרם 500שח בשנה אמור לקבל החזר של 175שח. אותם 175שח יכולים להיות הרבה פחות מ-0.0005% מהונו האישי. האם בגלל זה יחליט לא למלא דוח מקוצר\דוח שנתי כדי לקבל את ההחזר?!
אז ישנם אנשים שיחליטו להגיש בשביל לקבל 175שח ויש כאלו שיוותרו בהחלטה מושכלת שמבחינתם ההתעסקות לא שווה את זה...
בנוסף, אין חובה לנצל כל הטבת מס אם מבחינת האזרח זה לא נחשב הטבת מס - הפרשה לקופ"ג כנגד השכר הלא מבוטח (בהמשך הסבר עם צילום מסך)
נכון, לא כולם משקיעים זמן לימוד... אבל בשביל זה אנחנו כאן, לא?!הלוואי וזה היה נכון
מבין את הנחרצות שלך בנושא הנזק הפסיכולוגי במכירה לטובת מגן המס, אני חושב שזה מתאזן עם הנחרצות שלי לשלם כמה שפחות מס שלא לצורךבהחלט אבל לפני שמחליטים רצוי להבין את "תופעות הלוואי" בדמות פגיעה פסיכולוגית ביכולת להשקיע סכומים יותר גדולים בשוק ההון גם במהלך משברים כבדים (שעדיין לא חווינו מ-2009)
עד כמה שאני יודע, מה שכתבת היה ניתן בעבר למשיכה הונית ללא תנאיםבשביל זה בדיוק יש קופות גמל - בהפקדה מקבלים יותר מ-30% תשואה מיידית, אין מקדמים ואפשר למשוך את שווי תיק ההשקעות כמזומן.
קישור לכל זכות
מהסעיף הרלוונטי בצילום מסך, אני מבין שבמשיכה הונית העמית יצטרך לשלם מס רווח הון אחרי שבדק שיש לו כבר קצבה של כ4500שח
אם המטרה של העמית בהגיעו לגיל הפרישה למשוך כהוני מקופ"ג כדי להפקיד לתיק ההשקעות ולחיות מהתזרים אז מדוע שישלם דמי ניהול במשך 20-40 שנה + מס רווח הון במשיכה (אפרופו מכירה בכפייה)?!
אז מצד אחד קראנו לזה "הטבת מס", אבל מבחינת אותו משקיע - זו סוכריה (הטבת מס) מאוד מרה שלא היה רוצה לטעום
בהנחה שאותו משקיע מודע לכך ובאופן מושכל בחר לא לנצל את ההטבת המס הזו, לא בהכרח יחליט שהטבת מס אחרת הוא לא ינצל עד תום
אנסה לחפש, אבל אם בכל זאת מצאת קצה חוט - אשמח להעמיק בזה...אין לי קישור בשלוף (עוד מעד שבת) אבל אם אני זוכר נכון נדב כתב על זה מאמר שלם בבלוג שלו.
אני יודע מה דעתך על רו"חים\אנשי מקצוע\פקידי שומה (תשובות שונות וחלוקות), אבל אומר שבדקתי את הנושא וזה לא כזה פשוט כמו שזה נשמעלא באמת - רק צריך לעמוד בתנאים (די קל אם מתכננים מראש לעמוד בהם) ולהגיש דו"ח מס מה שצריך לעשות בכל מקרה בשביל שאר הדברים.
שכיר שהוא מעל הממוצע, כנראה שיהיה לו את הרו"ח עם הגמישות המחשבתית כדי לעשות זאת. וכמובן שהשכיר יכול להרשות לעצמו לשלם בהתאם.
לענ"ד לא מתאים לכל אחד או לקורא המזדמן
- הצטרף
- 22/11/15
זו בדיוק הסיבה שאני טוען שהפסיכולוגיה היא הכי חשובה ועצם הבדיקה של "איזה מניות ירדו השנה" פוגעת ביכולת הפסיכולוגית להמשיך ולהשקיע ברגעי משבר.ייתכן, אבל קשה להסביר פסיכולוגיה של אנשים (מה גורם להם לישון בלילה יותר טוב) כי כמו שאנו יודעים זה מאוד אישי...
מה שמתמקדים בו צומח!
בוודאי שיש - המאמץ הנדרש גם בשביל להבין איזה מניות הוא יכול למכור בהפסד ובנוסף עצם החשיפה שלו לעובדה שיש לו ניירות ספציפיים בהפסד שמצריכה מאמץ עילאי בשביל לא למכור אותם ולנטוש את גישת ההשקעות כולה.אין כמעט מאמץ מצד המשקיע
המון אנשים נפלו בזה וכאן הנזק גדול בהרבה מכל חבות מס רווחי הון שאני מצפה שתהיה לי בכל ימי חיי.
מודעות לנזק הפסיכולוגי אינה שקולה לעמידות בפניו.אם הוא מודע לנזק הפסיכולוגי שתיארת למעלה אולי כדאי לו לשקול את המהלך
האינטרנט מפוצץ במשקיעים מחקי מדדים שהיו "מודעים" לכך שהבורסה יכולה לרדת ובכל זאת רצו למכור את התיק שלהם במרץ 2020/מרץ 2009 וכו'.
הוא בכל מקרה ממלא את ה דו"ח השנתי בשביל לקזז הפסד/רווח (או שמא הוא עובד עם גוף ישראלי ומאבד את היכולת לגלגל זיכוי מס לשנים הבאות).האם בגלל זה יחליט לא למלא דוח מקוצר\דוח שנתי כדי לקבל את ההחזר?!
אני כאן בשביל לעזור לאנשים שרוצים ללמוד.אבל בשביל זה אנחנו כאן, לא?!
אין לי יכולת לעזור לאנשים שלא רוצים ללמוד ואיני מתכוון לנסות.
לצערי יש לא מעט אנשים שמבקרים בפורומים כמו זה שמטרתם היא למצוא מישהו שיאכיל אותם בכפית בלי לצבור ידע בעצמם.
לשמחתי יש מספיק אנשים שמבקרים בפורום הזה שכן רוצים ללמוד ועל כך אני מודה להם מקרב לב.
הפסיכולוגיה תמיד מנצחת - בעיקר כשהיא שלךמבין את הנחרצות שלך בנושא הנזק הפסיכולוגי במכירה לטובת מגן המס, אני חושב שזה מתאזן עם הנחרצות שלי לשלם כמה שפחות מס שלא לצורך
הדברים שקישרת מתייחסים להפרשות לפי תיקון 190.עד כמה שאני יודע, מה שכתבת היה ניתן בעבר למשיכה הונית ללא תנאים
אני מדבר על הפרשות רגילות על שכר שאינו מבוטח.
בכל מקרה היכולת להמיר מיסוי ריאלי של 25% למיסוי נומינלי שקלי של 15% היא יתרון אדיר בפני עצמה.
תוסיף לכך את "הפטור" ממס רווחי הון שנכנס לתוקף בהגיעו לסטטוס "פנסיונר" וככל הנראה מדובר במשיכה פטורה ממס.
אם מטרתו של העמית היא לקבל תזרים אז הוא צפוי לקבל תזרים גבוה בהרבה באמצעות משיכת קצבה פטורה ממס מאשר בהשקעה בשוק ההון.אם המטרה של העמית בהגיעו לגיל הפרישה למשוך כהוני מקופ"ג כדי להפקיד לתיק ההשקעות ולחיות מהתזרים אז מדוע שישלם דמי ניהול במשך 20-40 שנה + מס רווח הון במשיכה (אפרופו מכירה בכפייה)?!
בהקשר זה רצוי גם להבין את חישוב מקדם ההמרה שמבוסס על תוחלת החיים כי הוא לא באמת יכול לזנק כמו שאנשים מפחידים ממנו.
אנסה לחפש, אבל אם בכל זאת מצאת קצה חוט - אשמח להעמיק בזה...
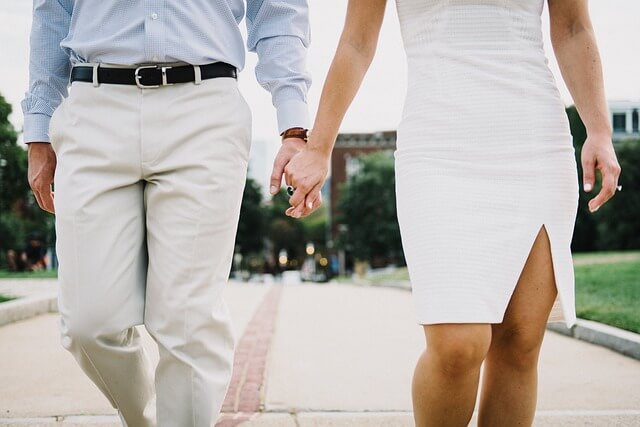
עורכים חשיבה מחדש על הטבות המס בשכר לא מבוטח
האם יש יתרון בהפקדה לפנסיה על השכר הלא מבוטח? מצד אחד מתקבלת הטבת מס במעמד ההפקדה, מצד שני הכספים נצברים כקצבה מזכה, ועלולים להיות חייבים במס במועד הפרישה.
 pensuni.com
הפתרון : הפקדה של שכר לא מבוטח לתכנית הפנסיה של בן הזוג
את החיסכון הפנסיוני אנו עורכים כאנשים פרטים במסגרת מקום העבודה אבל הוא בעצם משמש אותנו כמשפחה. החיסכון הפנסיוני יבטיח את הכנסה של המשפחה במקרה של מוות ויהווה לנו מקור להכנסה בפרישה. ולכן נכון להסתכל עליו כעל חיסכון זוגי של שני בני הזוג.
אני לא כל כך מבין למה.זה לא כזה פשוט כמו שזה נשמע
התנאים מאוד ברורים והשכיר יכול לרשום בדו"ח הסבר על החישובים שהוא ביצע.
כל מה שהשכיר צריך לעשות זה להיות מוכן לביקורת פתע שתבדוק שהוא לא שיקר כשהוא הצהיר שהוא עומד בתנאים.
נ.ב.
העלות של איש מקצוע יצירתי אינה גבוהה כמו שנראה לך.
גוגל עוזר למצוא לא מעט אנשי מקצוע שמתמקדים באופן פרטני בשכירים שעובדים מהבית כך שיש להם יותר ניסיון בתחום הזה מאחרים.
כל הפורום הזה לא מתאים לקורא המזדמןלענ"ד לא מתאים לכל אחד או לקורא המזדמן
הפקת דוח שכבות מהברוקר ב2 קליקים ויש לך את זה. המאמץ שנדרש להשקיע בבחירת הרכש הבא בכל רבעון/חודש לענ"ד הרבה יותר גבוהבוודאי שיש - המאמץ הנדרש גם בשביל להבין איזה מניות הוא יכול למכור בהפסד
כמוה כמאמץ העילאי שמשקיע תזרים נדרש לא להביט/לבדוק את שווי התיק בכל הטווח הארוך שאנו מדברים עליועצם החשיפה שלו לעובדה שיש לו ניירות ספציפיים בהפסד שמצריכה מאמץ עילאי בשביל לא למכור אותם ולנטוש את גישת ההשקעות כולה
אבל לא חושב שהדיון הוא מי מתאמץ יותר. הנקודה שניסיתי לציין היא שישנם אנשים שבוחנים האם לבצע פעולה מסוימת ע"י "מדד המאמץ".
כמובן שזה אינו המדד היחיד
וככל שנלמד את המוקשים, נוכל לדעת איך להימנע מלדרוך עליהם.המון אנשים נפלו בזה וכאן הנזק גדול בהרבה מכל חבות מס רווחי הון שאני מצפה שתהיה לי בכל ימי חיי
אני חושב שישנם אנשים שיחליטו להיכנס לשדה המוקשים בזהירות עם ציוד מתאים כדי לקצר את הדרך ב0.005%.
לעומת זאת, ישנם הסוברים שהסיכון כ"כ גבוה שזה לא מצדיק להיכנס לאותו שדה ועדיף לקחת את הדרך הארוכה והבטוחה.
שכל אחד יחליט בעצמו, אני רק ניסיתי להציג נקודת מבט שונה
לא שקולה, אבל בהחלט יכולה לסייעמודעות לנזק הפסיכולוגי אינה שקולה לעמידות בפניו
לא ממש הבנתי מדוע בכל מקרה ממלא דו"ח?הוא בכל מקרה ממלא את ה דו"ח השנתי בשביל לקזז הפסד/רווח
נתתי דוגמה למקרה של תרומות שאדם מסוים יחליט ששווה לו הכאב ראש בהגשה כדי לקבל החזר של 175שח וכנגדו אדם אחר יחליט שלא ולכן יוותר על אותו החזר של 175שח לשניהם אין תיק השקעות
בשני המקרים ה175שח הם 0.005% מהונו של אותו אדם. כל אחד מחליט שונה
אני כאן בשביל לעזור לאנשים שרוצים ללמוד
ב"ה שיש אנשים כמוך שמוכנים להשקיע מזמנם החופשי באחרים, לא מובן מאליו, ועל כך משתדל להודות לך בכל הזדמנות.לשמחתי יש מספיק אנשים שמבקרים בפורום הזה שכן רוצים ללמוד ועל כך אני מודה להם מקרב לב.
יישר כוח על העשייה, נברכך שתראה פירות נאים ומתוקנים היוצאים מידיך
אני הקטן משתדל להיות מאותם אלה שרוצים ללמוד
חידוש מאוד גדול בשביליהדברים שקישרת מתייחסים להפרשות לפי תיקון 190.
אני מדבר על הפרשות רגילות על שכר שאינו מבוטח
אשמח לקבל קישור מתאים שמדבר על אפשרות למשיכה מקופ"ג כסכום הוני (משיכה חד פעמית) ללא תשלום קנס/מס
מה הסיבה? האם בגלל שהאינפלציה במגמת עליה בטווח הארוך?בכל מקרה היכולת להמיר מיסוי ריאלי של 25% למיסוי נומינלי שקלי של 15% היא יתרון אדיר בפני עצמה.
ללא קשר לגובה הקצבה?!תוסיף לכך את "הפטור" ממס רווחי הון שנכנס לתוקף בהגיעו לסטטוס "פנסיונר" וככל הנראה מדובר במשיכה פטורה ממס.
גם אם כן (ללא קשר לקצבה) לא בטוח שזה יהיה משיכה פטורה ממס, תלוי מאוד ברווחים שיצטברו שם.
בנוסף, לא ידוע לי שיש אפשרות למשיכה הונית חלקית מקופ"ג ללא תשלום מס/קנס כדי למזער תשלום מס רווח הון. או שאולי תחדש לי גם את האופציה הזו...
המממ... מה פיספסתי? כלומר, אם מה שכתבת נכון תיק דיבידעת מפסיד תזרים מול הקצבה הפנסיונית?!אם מטרתו של העמית היא לקבל תזרים אז הוא צפוי לקבל תזרים גבוה בהרבה באמצעות משיכת קצבה פטורה ממס מאשר בהשקעה בשוק ההון
רק צריך לזכור כשכיר אין אפשרות לוותר על הפרשה לקצבה אלא אם כן הוא מוכן לתרום 35% קנס/מס לרשות המיסים
מסכים, ועדיין לא בשליטת העמית למרות שעבד קשה בשביל הסכום שהצטבר לו וזה "הכסף שלו"בהקשר זה רצוי גם להבין את חישוב מקדם ההמרה שמבוסס על תוחלת החיים כי הוא לא באמת יכול לזנק כמו שאנשים מפחידים ממנו.
תודה על הקישור - אבדוק את זה יותר לעומק בהמשך
לענ"ד זו אחת הסיבות שלא הרבה שכירים מגישים הוצאות אחרי שזה נאמר מפי הרו"ח שלהםכל מה שהשכיר צריך לעשות זה להיות מוכן לביקורת פתע שתבדוק שהוא לא שיקר כשהוא הצהיר שהוא עומד בתנאים.
- הצטרף
- 22/11/15
לא התכוונתי למאמץ "טכני" אלא למאמץ "מנטלי".הפקת דוח שכבות מהברוקר ב2 קליקים ויש לך את זה
אני בהחלט מסכים שמבחינה טכנית זה יותר קל מלהבין כמה דיבידנדים קיבלת
לא נדרש מאמץ בשביל "לא לעשות משהו" ו-"לא לדעת משהו".כמוה כמאמץ העילאי שמשקיע תזרים נדרש לא להביט/לבדוק את שווי התיק בכל הטווח הארוך שאנו מדברים עליו
בהחלט נדרש מאמץ בשביל "לרסן רגש שרוצה לעשות משהו כי יודעים משהו".
במלים אחרות אם אדם לא יודע שיש לו גלידה במקרר אז הוא לא צריך מאמץ עילאי בשביל לא לזלול אותה מול סרט
אחרי שבן/בת הזוג "סיפרה" על הגלידה כבר הרבה יותר קשה "לא לזלול אותה".
אותו הדבר בהשקעות:
אם אתה לא יודע על ההפסדים אז מאוד קל לא להיכנס לפאניקה ולמכור בהפסדים.
ברגע שאתה יודע על ההפסדים אז צריך מאמץ לא קל בשביל להימנע ממכירה ואת זה המון אנשים למדו על בשרם כשהם מכרו בשפל בניגוד מוחלט למה שהם החליטו עם עצמם כשהשוק היה תקין.
לעניות דעתי שכבת ההגנה המנטלית הזו שווה הון עצום שלא ניתן לחשב אבל הוא בהחלט הרבה יותר משמעותי מ-0.0005% משווי התיק.
הדרך הכי טובה לא לדרוך על מוקשים היא לא להיכנס לשדה מוקשים.ככל שנלמד את המוקשים, נוכל לדעת איך להימנע מלדרוך עליהם.
גם מומחה הנדסה שיודע לטמון ולחלץ מוקשים לפעמים מפקשק ודורך על מוקש אבל לעומתו אדם שמעולם לא נכנס ולא יכנס לשדה מוקשים לעולם לא ידרוך על מוקש.
עדיף להיות הדיוט שנמנע מהאיזור מאשר מומחה שמועד.
אני בהחלט מסכים אבל מהכרותי עם אנשים שכאלו בכל המקרים שנחשפתי אליהם זה השתלב ביחד עם גרימת נזק גדול בהרבה מ-0.0005% (אל תמחק לי אפס בין הנקודה ל-5אני חושב שישנם אנשים שיחליטו להיכנס לשדה המוקשים בזהירות עם ציוד מתאים כדי לקצר את הדרך ב0.005%.
) בדמות הקצאת הון לקרנות חירום ו/או הקטנת החשיפה המנייתית ו/או אי ניצול הטבות מס הרבה יותר משמעותיות בסכומים הרבה יותר גדולים.אני מסכים ואני מאוד בעד הבנת הצדדים המנוגדים.שכל אחד יחליט בעצמו, אני רק ניסיתי להציג נקודת מבט שונה
אני דוגל בגישת "רק אם אני יודע את הטיעונים נגד יותר ממי שטוען אותם אז אני יכול לחשוב שאני צודק".
תודה רבה לך ואני מאוד מעריך זאת.ב"ה שיש אנשים כמוך שמוכנים להשקיע מזמנם החופשי באחרים, לא מובן מאליו, ועל כך משתדל להודות לך בכל הזדמנות.
יישר כוח על העשייה, נברכך שתראה פירות נאים ומתוקנים היוצאים מידיך
אני הקטן משתדל להיות מאותם אלה שרוצים ללמוד
אתה ומבקרים תכופים שכמוך הם הסיבה היחידה שלא סגרתי את הבלוג והפורום כבר מזמן.
אין קנסות אחרי גיל פרישה בהינתן קצבה מזכה מינימלית (לא קשה במיוחד להגיע אליה בהנחה ועבדנו כל החיים בשכר מינימום לפחות).אשמח לקבל קישור מתאים שמדבר על אפשרות למשיכה מקופ"ג כסכום הוני (משיכה חד פעמית) ללא תשלום קנס/מס
לגבי תשלום מס זה מתקזז עם הטבות המס של הפנסיונרים בשילוב עם יצירת מגני מס בחשבון הממוסה במידת הצורך כך שחבות מס רווחי הון הכוללת תשאף ל-0 גם אם מושכים סכומים יחסית גדולים.
יש התייחסות להטבות המס השונות שניתנים לפנסיונרים בהרחבה בבלוג של נדב.
את ההתייחסות ליצירת מגני מס אתה מעלה בעצמך לא מעט אז אתה כבר מכיר את הנושא
שילוב של שניהם הוא שילוב קטלני (מבחינת קטילת חבות המס
).עליית האינפלציה מקזזת טיפה את הפער אבל 10% פער במיסוי הוא פער גדול מאוד.מה הסיבה? האם בגלל שהאינפלציה במגמת עליה בטווח הארוך?
את יתרת ה-15% הרבה יותר קל לקזז באמצעות פעולות אקטיביות בחשבון החייב במס.
תוסיף לכך את העובדה שניתן למשוך את הכספים בהדרגה אז ניתן לנצל את הטבות המס בפרישה בצורה אפילו יותר טובה.
ככל שאני חוקר יותר את נושא המיסוי, הטבות המס השונות והכלים שנחשפים בפני וזמינים לכל בעל הון (כמו כל מי שמשתתף בדיונים על תכנונים שכאלו כאן בפורום) כך אני מוצא יותר סיבות למה כמעט תמיד אפשר להימנע מתשלומי מס רווחי הון.
זה מס למעמד הביניים כמעט באופן בלעדי ובדיוק זו הסיבה שהלוביסטים של המאיון העליון לא עצרו את העלאת המס אחרי המחאה.
תמיד יש קשר.ללא קשר לגובה הקצבה?!
אם התשואה של אותו אינדיבידואל תהיה 100% בשנה אז כנראה שהוא יהיה חייב במס - אבל עם תשואה שכזו את מי זה מעניין...
תחת הנחת תשואות היסטוריות הסבירות היא שניתן יהיה לנטרל את חבות המס באופן כמעט מלא אם לא לחלוטין.
המשיכה לא צריכה להיות "פטורה ממס" - האינדיבידואל צריך להיות "לא חייב במס".גם אם כן (ללא קשר לקצבה) לא בטוח שזה יהיה משיכה פטורה ממס, תלוי מאוד ברווחים שיצטברו שם.
תיק דיבידעת מקבל תזרים מיום ההפקדה ותמיד אפשר להמשיך ולהפקיד אליו כך שהתזרים ממנו גדל בהתמדה.אם מה שכתבת נכון תיק דיבידעת מפסיד תזרים מול הקצבה הפנסיונית?!
הקצבה הפנסיונית מתחילה לספק תזרים מיום המשיכה בגיל הפרישה ומאותו רגע היא מקובעת ללא יכולת להגדיל אותה יותר.
מבחינת תזרים מיידי: צבירה של מיליון שח שמתורגמת לקצבה לפי מקדם של 205 (המקדם הכי גבוה שנגבה היום מאישה עם הבטחת קצבה מקסימלית, טווח האפשרויות של המקדמים מתחיל ב-161) שקולה להכנסה של 58,536.59 שח בשנה.
בשביל לקבל תזרים שכזה היום עם תשואת הדיבידנד של 1.4% (SPY שמייצג את מדד ה-SP500) המשקיע שפטור ממס דיבידנדים צריך הון של 4,181,185 שח - יותר מפי-4 (במציאות אנחנו חייבים במס דיבידנדים ולכן הסכום עולה ליותר מפי-5).
רק לצורך ההמחשה נניח ואדם רוצה קצבה חודשים של 10 אלף שח:
* עם תיק שמספק דיבידנד של 1.4% כמו מדד ה-SP500 היום תחת תשלום מס דיבידנדים הוא צריך שווי תיק של 11,428,571 שח
* עם תיק שמספק דיבידנד של 3% (ממוצע היסטורי "שרירותי" של משקיעי דיבידנדים) תחת תשלום מס דיבידנדים הוא צריך שווי תיק של 5,333,334 שח
* עם מקדם המרה של 200 הוא צריך תיק של 2 מיליון שח
בשביל להגיע לנקודת האיזון הקצבתית בין תיק דיבידנדים (3%) לבין קצבה, מקדם ההמרה צריך להיות מעל 533.
אני מקווה שברור לכל הקוראים למה מקדם ההמרה לא יכול להגיע לגובה שכזה במהלך ימי חיינו...
אם אנשים מפסיקים למות לחלוטין - 0 הרוגים מתאונות/מחלות/זקנה/רציחות/התאבדויות וכו' - אז מקדם ההמרה עולה ב-12 בכל שנה.
בשביל שנגיע לנקודת האיזון ומקדם ההמרה יעלה מ-200 ל-533 אסור שאפילו אדם אחד ימות בכל מדינת ישראל ב-27.75 השנים הבאות.
בשביל שנגיע לנקודת האיזון ומקדם ההמרה יעלה מ-200 ל-533 אסור שאפילו אדם אחד ימות בכל מדינת ישראל ב-27.75 השנים הבאות.
הוא לא צריך להיות בשליטת העמית כשנקודת האיזון כל כך רחוקה.מסכים, ועדיין לא בשליטת העמית למרות שעבד קשה בשביל הסכום שהצטבר לו וזה "הכסף שלו"
הדבר שקול לפחד שהשמש תכבה במהלך ימי חיינו "כי היא מזדקנת".
מסכים וזו לדעתי טעות.לענ"ד זו אחת הסיבות שלא הרבה שכירים מגישים הוצאות אחרי שזה נאמר מפי הרו"ח שלהם
מאוד קל לעמוד בתנאים ומאוד קל להוכיח שאתה עומד בהם בביקורת פתע - אם רוצים כמובן...

סטרבו
Well-Known Member
- הצטרף
- 23/4/18
כל הכבוד על הדיון הפורה. אני רק בקשה-
אפשר להרחיב קצת על הצלבת ההפקדות שנאמר פה?
ראיתי את הקישור, אך לדעתי המושגים מבולבלים לי.
מה בדיוק הציור ומה התנאים כדי להגיע אליו?
אם למשל אישה מרוויח 25,000 כשכירה (כך שיש לה חלק מתחת לתקרה וחלק מעל), ובעלה מרוויח מינימום. האם היא יכולה להפנות הפקדות מעל התקרה לקרן פנסיה/קופג על שמו כדי לנצל פטור ממס על תקרת קצבה במשיכה בגיל פרישה?
אבל הרי מעבר לתקרה היא יכולה להפקיד לקופה על שמה, אז מה הרווחנו פה?
נערך לאחרונה ב:
- הצטרף
- 22/11/15
דרישות קדם:אפשר להרחיב קצת על הצלבת ההפקדות שנאמר פה?
1.א. פער במדרגת המס בין בני הזוג בשנה קלנדרית X
או:
1.ב. פער בין בני הזוג בצפי סך הצבירה הפנסיונית בתאריך הפרישה (לפי שערוך סך צבירה בפרישה - כלומר אם יש פער בשנים עד לפרישה אז צריך לשערך גדילה של הצבירה עם יתרת השנים הגדולה יותר בסוף התקופה כגון "תשואה של 8% בשנה" וכו')
2. יש חלק בהכנסות שאינו מבוטח אצל בן/בת הזוג עם השכר היותר גבוה ו/או צפי הצבירה היותר גבוהה
3. הזוג מגישים ו/או מתכננים להגיש דו"חות שנתיים למס הכנסה (כך שהם יכולים לדווח על הנושא)
4. בן/בת הזוג עם השכר הנמוך ו/או צפי הצבירה הפחות גבוהה מקבלים שכר (בין אם כשכיר ובין אם כעצמאי)
בהינתן התנאים לעיל אז:
הזוג מפקידים מהחשבון המשותף כספים אל קופת גמל בסגנון "שכיר במעמד עצמאי" אצל בן/בת הזוג עם השכר הנמוך ו/או צפי הצבירה הפחות גבוהה לפי השכר הלא מבוטח של שני בני הזוג בהתאם למגבלות ניכוי/זיכוי שמזכות בהטבת ניכוי/זיכוי.
בדו"ח השנתי בני הזוג רושמים עבור שניהם שבוצעו הפקדות פנסיוניות מהשכר הלא מבוטח של שניהם כך שהם יקבלו גם את הטבת הניכוי וגם את הטבת הזיכוי.
רצוי ומומלץ להתייעץ עם איש מקצוע בשביל להבין איך למלא את הדו"ח נכון.
נכון מאוד.אם למשל אישה מרוויח 25,000 כשכירה (כך שיש לה חלק מתחת לתקרה וחלק מעל), ובעלה מרוויח מינימום. האם היא יכולה להפנות הפקדות מעל התקרה לקרן פנסיה/קופג על שמו כדי לנצל פטור ממס על תקרת קצבה במשיכה בגיל פרישה?
יתרון נוסף הוא שבמועד הפרישה הוא יוכל להנות מהטבת המס על חשבון הקצבה הגבוהה יותר בעוד היא ככל הנראה כבר עברה את הטבת המס והתחילה לשלם מיסים כי הקצבה שלה גבוהה יותר.
את הטבות המס בפרישה.אבל הרי מעבר לתקרה היא יכולה להפקיד לקופה על שמה, אז מה הרווחנו פה?
סטרבו
Well-Known Member
- הצטרף
- 23/4/18
אבל אותו הכסף משכר כבר מוסה (מדרגת המס של האשה), מס הכנסה יזכה בסוף השנה?הזוג מפקידים מהחשבון המשותף כספים אל קופת גמל בסגנון "שכיר במעמד עצמאי" אצל בן/בת הזוג עם השכר הנמוך ו/או צפי הצבירה הפחות גבוהה לפי השכר הלא מבוטח של שני בני הזוג בהתאם למגבלות ניכוי/זיכוי שמזכות בהטבת ניכוי/זיכוי.
אני בטח צריך לחזור על החומר אבל:את הטבות המס בפרישה.
קופג שלה, עם קצבה גבוהה מהפנסיה, תמוסה יותר כאשר היא תרצה למשוך הונית.
לעומת בעלה עם קצבה נמוכה יותר מהפנסיה ירצה למשוך הונית קופג שלו?
רציתי לומר בתחילה שזה נכון עד תקרת הפטור של הקצבה או משהו כזה, אבל נראה שבכל אופן כדאי ׳למצע׳ את הקצבה ביניהם.
מעניין כמה זוגות יהיו מוכנים ׳להתחתן׳ עד הפנסיה
- הצטרף
- 22/11/15
המיסוי במדינת ישראל עובד בשיטת "גובים את המקסימום במקור גם אם חובת התשלום נמוכה יותר ושהתושב יתמודד".אבל אותו הכסף משכר כבר מוסה (מדרגת המס של האשה), מס הכנסה יזכה בסוף השנה?
בדיוק בשביל זה יש אפשרות להגיש דו"חות מס בסוף השנה ולעדכן את מס הכנסה ששילמת יותר מדי מסים ולכן הם חייבים לך עודף.
יש גם ניכוי וגם זיכוי.
* ניכוי נחשב כ-"הוצאה מוכרת" ולכן הוא מקטין את חבות המס שהתושב היה צריך לשלם לפי מדרגת המס השולי שלו ברמה השנתית ובנוסף מקטין את השכר שעבורו צריך לשלם לביטוח לאומי (ההכנסה השנתית מחושבת כאילו הוא לא הרוויח את הסכום הזה מלכתחילה)
* זיכוי מחזיר כספי מסים שהתושב שילם למס הכנסה במהלך השנה הקלנדרית ביחס של 35% מהסכום הרלוונטי
ניתן לקרוא עוד כאן.
הסכום המקסימלי שניתן לקבל עבורו הטבה כשכיר הוא 16% מהשכר הלא מבוטח (הוצאות נסיעה, דמי הבראה, שעות נוספות ועוד).
ניתן לשלב את ההפקדות בין מנגנוני ניכוי וזיכוי עד לתקרות ההפקדה הרלוונטיות.
* כל עוד מדרגת המס השולי והתשלום לביטוח לאומי של השכיר גבוהים מ-35% אז ישנו יתרון למנגנון ניכוי
* במקרים שבהם מדרגת המס השולי של השכיר והתשלום לביטוח לאומי נמוכים מ-35% אז ישנו יתרון למנגנון זיכוי
וגם קצבתית - קצבה יותר גבוהה צפויה לעבור את תקרת הפטור מהכנסה ושוב נכנסים למנגנון המיסוי השולי.קופג שלה, עם קצבה גבוהה מהפנסיה, תמוסה יותר כאשר היא תרצה למשוך הונית.
גם קצבתית - קצבה יותר גבוהה יכולה לא לנצל את כל תקרת הפטור מהכנסה וגם אם היא מנצלת את כולה סביר להניח שמדרגת המס השולי נמוכה יותר.לעומת בעלה עם קצבה נמוכה יותר מהפנסיה ירצה למשוך הונית קופג שלו?
בדיוק!רציתי לומר בתחילה שזה נכון עד תקרת הפטור של הקצבה או משהו כזה, אבל נראה שבכל אופן כדאי ׳למצע׳ את הקצבה ביניהם.
הסיבה הפשוטה היא "מיסוי שולי מעבר לתקרה".
עדיף ששניהם ישלמו 10% מס שולי מאשר שאחד ישלם 30% והשני לא ישלם בכלל
סטרבו
Well-Known Member
- הצטרף
- 23/4/18
במקרה הספציפי שלי, כל השכר מבוטח. מתחת לתקרה לפנסיה מקיפה ומעל לבחירת העובד. אז מבחינתי זה לא רלוונטי נכון?
מעבר לכך, רק בשביל הביאור- לפי הדוגמה שנתת- בן אדם הרוויח 100 שקלים אחרי 35% מס, הפקיד את אותם 100 שקלים בחסכון פנסיוני לבת הזוג, ויקבל 35 שקלים ממס הכנסה החזר? כך שבסופו של דבר ישאר עם 100 שקלים בקרן ועוד 35 שקלים החזר?
מעבר לכך, רק בשביל הביאור- לפי הדוגמה שנתת- בן אדם הרוויח 100 שקלים אחרי 35% מס, הפקיד את אותם 100 שקלים בחסכון פנסיוני לבת הזוג, ויקבל 35 שקלים ממס הכנסה החזר? כך שבסופו של דבר ישאר עם 100 שקלים בקרן ועוד 35 שקלים החזר?
- הצטרף
- 22/11/15
אני מסופק אם גם המתנות לחגים, דמי ההבראה, החזרי הוצאות (כגון הוצאות בחו"ל שקשורות לעבודה) וכו' מבוטחיםבמקרה הספציפי שלי, כל השכר מבוטח
אני בספק.מבחינתי זה לא רלוונטי נכון?
הסבירות היא שיש לך ו/או לבן/ת זוגך שכר לא מבוטח מצד אחד וצפי לפער בצבירה מצד שני.
ובנוסף יצמצם את חבות המס השולי שלו בפרישה על חשבון הגדלת חבות המס השולי של בת זוגו אבל מכיוון שחבות המס שלו צפויה להיות גבוהה משלה אז זהו עוד יתרון פיננסי.מעבר לכך, רק בשביל הביאור- לפי הדוגמה שנתת- בן אדם הרוויח 100 שקלים אחרי 35% מס, הפקיד את אותם 100 שקלים בחסכון פנסיוני לבת הזוג, ויקבל 35 שקלים ממס הכנסה החזר? כך שבסופו של דבר ישאר עם 100 שקלים בקרן ועוד 35 שקלים החזר?
סטרבו
Well-Known Member
- הצטרף
- 23/4/18
למה זה קורה? הרי הופרשו הסכומים עבור השכר שלה.ובנוסף יצמצם את חבות המס השולי שלו בפרישה על חשבון הגדלת חבות המס השולי של בת זוגו אבל מכיוון שחבות המס שלו צפויה להיות גבוהה משלה אז זהו עוד יתרון פיננסי.
אז המס השולי שלה ישאר זהה בפרישה בין אם תפריש לפנסיה של בעלה או שלא. נכון שיקבלו 35% החזר ממס הכנסה על הסכומים, אבל זה לא יקטין את חבות המס שלה, רק תגדיל את הקצבה שלו?
- הצטרף
- 22/11/15
דוגמא.למה זה קורה? הרי הופרשו הסכומים עבור השכר שלה.
נניח ושני בני הזוג לא נוקטים בפעולה אקטיבית, משקיעים באותו מסלול פנסיוני ואחד מרוויח פי-2 מהשני.
בן הזוג שמרוויח פי-2 יצבור סכום פנסיוני שגדול בפי-2 ולכן יקבל קצבה של פי-2.
מכיוון שהקצבה שלו גבוהה פי-2 אז מדרגת המס שלו יותר גבוהה.
אם ניקח מקרה קיצון שבו רבע מהשכר של בן הזוג שמרוויח פי-2 אינו מבוטח והם נוקטים בגישה הזו אז:
* שלושת רבעי מהשכר של מי שמרוויח פי-2 מושקע בפנסיה שלו (קרי: 1.5X מהשכר של מי שמרוויח חצי)
* בנוסף 1.5 מהשכר של מי שמרוויח חצי מושקע בפנסיה שלו (קרי: 0.75 מהשכר של מי שמרוויח פי-2)
במקרה זה שניהם יגיעו לאותה הצבירה הפנסיונית שהיא זהה לפי 1.5 מהקצבה של מי שהרוויח חצי (קרי: 0.75 מהקצבה של מי שהרוויח פי-2)
מכיוון שהקצבה של מי שהרוויח פי-2 ירדה ל-0.75 ממה שהיא הייתה אז הוא לא ישלם מיסים על רבע מהקצבה המקורית לפי מס שולי גבוה.
לעומתו הקצבה של מי שהרוויח חצי עלתה ל-1.5 ממה שהיא הייתה (והיא עדיין רק 0.75 מהקצבה המקורית של מי שהרוויח פי-2) כך שהוא צפוי לשלם מס שולי יותר גבוה אבל עדיין נמוך מהמס השולי שבן הזוג שהרוויח פי-2 היה צפוי לשלם במקור.
בנוסף להחזר במקור של כ-30-35% מההפקדות, הפער במיסוי השולי בעת משיכת הקצבה מייצר רווח נוסף גם לאורך כל חיי הפרישה.
האלטרנטיבה היא שהיא תפקיד את הכספים לפנסיה של עצמה כך שהצבירה הכוללת שלה תגדל אפילו יותר.אבל זה לא יקטין את חבות המס שלה, רק תגדיל את הקצבה שלו?
בהינתן הדוגמא לעיל אז הקצבה של מי שהרוויח פי-2 כאשר רבע מהשכר אינו מבוטח עלתה מקצבה על 0.75 מהשכר לקצבה על 100% מהשכר כך שהמס השולי שלו בפרישה עלה אבל הוא עדיין מרוויח את ה-30-35% בשנת ההפקדה.
מתנצל שנעלמתי למספר ימים מדיון כ"כ פורה ומהנה... אני קורא כעת את מה שהחסרתי והסתבר לי כעת שבזמן שיש עליי לחצים מכיוונים אחרים (עבודה, משפחה וכו') אז הפורום הנכבד "סובל" מהעדרי ומזכה את החברים היקרים האחרים להוסיף ידע
בפרקטיקה - הפקת דוח שכבות מהברוקר, מיון של המופסדים ביותר ובחירת הנכסים עד לכיסוי סכום X הידוע מראש
גם שמתחברים לתיק ההשקעות, הברוקר מאוד אוהב "לדחוף" לנו בכל מקום את שווי התיק, התשואות וגרפים יפים שממחישים את התשואה של התיק... גם אז אנו צריכים להשתדל להסיט את מבטנו, וגם כאן יש מאמץ מנטלי
כלומר, כאזרח אני אצליח יותר מהר לחסוך בקרן פנסיה לקצבה של 58K בשנה מאשר לחסוך בתיק ממוסה שתעניק לי את אותה קצבה.
במילים אחרות - בואו תחסכו בקרן הפנסיה כי בקרן הפנסיה תוכלו להגיע יותר מהר ליעד שלכם, אז אתה מחזק את קרן הפנסיה במקום תיק ממוסה?!
הפנסיה לא ניתנת להורשה (אלא רק בתנאים מסוימים וגם אז בצורה מוגבלת) להבדיל מהתיק הממוסה שנחשב נכס שעובד מדור לדור
הפנסיה לא נזילה כמו תיק ממוסה - צריכים להמתין עד גיל הפרישה כדי לראות משהו
עד לפני כשנה היה ניתן לקחת הלוואה (מינוף) על הקרן\קופ"ג, כיום זה מאוד קשה עד בלתי אפשרי
רק כדי לוודא, האם אנחנו באותה דעה שתיק ממוסה עדיף על פני קרן פנסיה\קופ"ג? (מהפסקה הקודמת שכתבת יצאתי קצת מבולבל)
כעת מבין את הנקודה...לא התכוונתי למאמץ "טכני" אלא למאמץ "מנטלי".
קצת גולש מהדיון אבל רק אציין שאישית נדרש ממני מאמץ רב מאוד לא להקשיב לחדשות בתקופה הקשה הזו בעם ישראל...לא נדרש מאמץ בשביל "לא לעשות משהו" ו-"לא לדעת משהו".
אבל אין חובה להכיר בכל ההפסדים ולחקור את כל הנכסים בתיק כדי להחליט מה למכור כדי לכסות את הנזק שהמכירה בכפיה יצרה לנו. אם המשקיע ירצה להימנע מהידע הזה בתיק, לענ"ד הוא גם יוכל לבצע את המכירה של המופסדים כדי לכסות על הרווח ובתנאי שלא יכיר את כל ההפסדים (וכמוהם גם את כל הרווחים) שנוצרו לו בתיק לאורך השנה\השנים.אם אתה לא יודע על ההפסדים אז מאוד קל לא להיכנס לפאניקה ולמכור בהפסדים.
בפרקטיקה - הפקת דוח שכבות מהברוקר, מיון של המופסדים ביותר ובחירת הנכסים עד לכיסוי סכום X הידוע מראש
גם שמתחברים לתיק ההשקעות, הברוקר מאוד אוהב "לדחוף" לנו בכל מקום את שווי התיק, התשואות וגרפים יפים שממחישים את התשואה של התיק... גם אז אנו צריכים להשתדל להסיט את מבטנו, וגם כאן יש מאמץ מנטלי
נכון ומצד שני ביטלת את היצירתיות בכך שאף אחד לא ינסה לעבור את השדה ולא ינסה לחשוב מחוץ לקופסה, למצוא פתרונות ולאתגר את עצמנוהדרך הכי טובה לא לדרוך על מוקשים היא לא להיכנס לשדה מוקשים
אני חושב שהתבלבלתי... אז לשיטתך, הפרשה עצמאית לקופ"ג באופן כזה שאתה תקבל הטבת מס בהפקדה (זיכוי וניכוי), משתלם יותר מאשר להפקיד את הכסף לתיק הממוסה יחיד (למשל באינטראקטיב) או מפוזר (באינטראקטיב וברוקר\ים נוספ\ים)?לגבי תשלום מס זה מתקזז עם הטבות המס של הפנסיונרים בשילוב עם יצירת מגני מס בחשבון הממוסה במידת הצורך כך שחבות מס רווחי הון הכוללת תשאף ל-0 גם אם מושכים סכומים יחסית גדולים.
יש התייחסות להטבות המס השונות שניתנים לפנסיונרים בהרחבה בבלוג של נדב.
את ההתייחסות ליצירת מגני מס אתה מעלה בעצמך לא מעט אז אתה כבר מכיר את הנושא
שילוב של שניהם הוא שילוב קטלני (מבחינת קטילת חבות המס
הממ... שוב חושב שהתבלבלתי, בפסקה שלך אתה מחזק את הטענה שהמשקיע צריך להשתדל כמה שיותר לשלם פחות מס ולהשתמש בכל הכלים העומדים לרשותו. אז מדוע אתה סובר שיש רק דרך אחת (תיק ממוסה באינטראקטיב) לבצע זאת? מדוע לא להשתמש בכל הכלים העומדים לרשותנו (כמו הרשימה שציינת בתחילת השרשור)ככל שאני חוקר יותר את נושא המיסוי, הטבות המס השונות והכלים שנחשפים בפני וזמינים לכל בעל הון (כמו כל מי שמשתתף בדיונים על תכנונים שכאלו כאן בפורום) כך אני מוצא יותר סיבות למה כמעט תמיד אפשר להימנע מתשלומי מס רווחי הון.
עד כאן ברור וידועתיק דיבידעת מקבל תזרים מיום ההפקדה ותמיד אפשר להמשיך ולהפקיד אליו כך שהתזרים ממנו גדל בהתמדה.
הקצבה הפנסיונית מתחילה לספק תזרים מיום המשיכה בגיל הפרישה ומאותו רגע היא מקובעת ללא יכולת להגדיל אותה יותר.
סליחה שלא הצלחתי לרדת לסוף דעתך, אבל ממה שכתבת אני מבין שנדרש תיק ממוסה של 4M כדי לקבל את אותה קצבה מקרן פנסיה של 1M.מבחינת תזרים מיידי: צבירה של מיליון שח שמתורגמת לקצבה לפי מקדם של 205 (המקדם הכי גבוה שנגבה היום מאישה עם הבטחת קצבה מקסימלית, טווח האפשרויות של המקדמים מתחיל ב-161) שקולה להכנסה של 58,536.59 שח בשנה.
בשביל לקבל תזרים שכזה היום עם תשואת הדיבידנד של 1.4% (SPY שמייצג את מדד ה-SP500) המשקיע שפטור ממס דיבידנדים צריך הון של 4,181,185 שח - יותר מפי-4 (במציאות אנחנו חייבים במס דיבידנדים ולכן הסכום עולה ליותר מפי-5).
רק לצורך ההמחשה נניח ואדם רוצה קצבה חודשים של 10 אלף שח:
* עם תיק שמספק דיבידנד של 1.4% כמו מדד ה-SP500 היום תחת תשלום מס דיבידנדים הוא צריך שווי תיק של 11,428,571 שח
* עם תיק שמספק דיבידנד של 3% (ממוצע היסטורי "שרירותי" של משקיעי דיבידנדים) תחת תשלום מס דיבידנדים הוא צריך שווי תיק של 5,333,334 שח
* עם מקדם המרה של 200 הוא צריך תיק של 2 מיליון שח
כלומר, כאזרח אני אצליח יותר מהר לחסוך בקרן פנסיה לקצבה של 58K בשנה מאשר לחסוך בתיק ממוסה שתעניק לי את אותה קצבה.
במילים אחרות - בואו תחסכו בקרן הפנסיה כי בקרן הפנסיה תוכלו להגיע יותר מהר ליעד שלכם, אז אתה מחזק את קרן הפנסיה במקום תיק ממוסה?!
לגבי הקרן פנסיה\קופ"ג - אחת מהחסרונות שציינתי לדעתי זה המקדם שלא בשליטתנו, אבל יש חסרונות נוספים:הוא לא צריך להיות בשליטת העמית כשנקודת האיזון כל כך רחוקה.
הפנסיה לא ניתנת להורשה (אלא רק בתנאים מסוימים וגם אז בצורה מוגבלת) להבדיל מהתיק הממוסה שנחשב נכס שעובד מדור לדור
הפנסיה לא נזילה כמו תיק ממוסה - צריכים להמתין עד גיל הפרישה כדי לראות משהו
עד לפני כשנה היה ניתן לקחת הלוואה (מינוף) על הקרן\קופ"ג, כיום זה מאוד קשה עד בלתי אפשרי
רק כדי לוודא, האם אנחנו באותה דעה שתיק ממוסה עדיף על פני קרן פנסיה\קופ"ג? (מהפסקה הקודמת שכתבת יצאתי קצת מבולבל
)מדוע זו "דרישת קדם"? האם לא ניתן להפריש פנסיה גם למי שלא עובד (עקר\ת בית)?4. בן/בת הזוג עם השכר הנמוך ו/או צפי הצבירה הפחות גבוהה מקבלים שכר (בין אם כשכיר ובין אם כעצמאי)
ושוב חוזר לאי ההבנה שלי בכל השרשור, אתה כותב כאן הרבה מעלות לטובת הפקדה עצמאית לקרן פנסיה\קופ"ג אבל אחרי מעקב של "ימים אחדים" בבלוג ובפורום אני יודע שדעתך שונה...האלטרנטיבה היא שהיא תפקיד את הכספים לפנסיה של עצמה כך שהצבירה הכוללת שלה תגדל אפילו יותר