LOW

Zuriel

Member
הצטרף
12/2/23
סיננתי את רשימת האלופות של מאי 2023 ומצאתי ש-LOW עומדת בכל הקריטריונים למעט D/E.
נתקלתי כאן במקרה תמוה - יחס חוב / הון שלילי!
מקריאה קצרה במרשתת, ההסבר הפשוט הוא שהריביות המשולמות על חובות החברה, גדולות מנכסיה.
מודה שיש כאן מקרה קצה שלא הייתי מוכן אליו :)
אשמח לשמוע מיודעי דבר מה משמעות מקרה זה עבור משקיעי דיבידנד גדל, תודה!
 

daat99

מייסד
מנהל
הצטרף
22/11/15
מקריאה קצרה במרשתת, ההסבר הפשוט הוא שהריביות המשולמות על חובות החברה, גדולות מנכסיה.
אם נדייק מדובר על כך שסך החובות (לא הריביות) גדול מסך נכסי בעלי המניות.

אשמח לשמוע מיודעי דבר מה משמעות מקרה זה עבור משקיעי דיבידנד גדל, תודה!
זה לא אומר הרבה.
רצוי להתייחס ליחס החוב/הון בהקשר של התעשיה/מתחרים ולא כמספר אחיד.
אני מציע לבדוק מה מצבה של החברה ביחס לשאר התעשיה שבה היא עובדת וביחס למתחרות שלה (בהקשר של יחס חוב/הון) ולפי זה להחליט אם זה נראה לך בעייתי או לא.

ברמה העקרונית "יותר חובות = יותר מסוכן" אבל כל מקרה לגופו כי יש חברות שיכולות לפעול ללא חובות כלל ושם אפילו חוב קטן מעורר סימני שאלה ולעומתן יש חברות שמבוססות על חוב לפי המודל העסקי ושם גם חוב עצום הוא בסדר.
 

מומו

Well-Known Member
הצטרף
12/2/19
אם אני מבין נכון זה נובע מרכישה עצמית.
מצרף קישורים שיוכלו להסביר בפירוט:
קישור א
קישור ב

מה גרם לך להשתכנע לרכוש אותה?
 

Zuriel

Member
הצטרף
12/2/23
תודה על הקישור @מומו !
עוד לא השתכנעתי, פשוט נותרו לי כ-10 חברות לבחור מהן והיא עומדת ברוב הפרמטרים (תשואת דיבידנד, תמחור, גדילה צפויה וכו׳).
 

Zuriel

Member
הצטרף
12/2/23
אשמח בנוסף לשאול - בדקתי במספר אתרים - Yahoo Finance, Morning Star, GuruFocus ולא הצלחתי למצוא דירוג של S&P500 או Moody, מישהו יכול להמליץ על מקור?
 

daat99

מייסד
מנהל
הצטרף
22/11/15
מישהו יכול להמליץ על מקור?
אין לי המלצה למקור שבו רושמים איזו חברה רכשה לעצמה את הדירוג שהיא רצתה :)
ממליץ בחום לחפש בגוגל דוגמאות לחברות שקיבלו דירוג שאינו הגיוני בעליל לעומת מצבן במציאות.
 

מומו

Well-Known Member
הצטרף
12/2/19
עוד לא השתכנעתי, פשוט נותרו לי כ-10 חברות
אולי כדאי להישאר "לא משוכנע" ולרכוש את אחת מתוך ה-10 החברות הטובות הנותרות?
מה כ"כ קורץ לך ב-LOW שאין באחרות?
נדמה כי אתה מנסה לשכנע את עצמך כמה היא טובה למרות הנורה האדומה, בזמן שיש לך אחרות טובות ממנה...
 

daat99

מייסד
מנהל
הצטרף
22/11/15
@Zuriel כלל מאוד חשוב בהשקעות: אם אתה לא מבין/בטוח אז אל תעשה.
 

Zuriel

Member
הצטרף
12/2/23
אחלה טיפים חברים, תודה רבה!
אני בעיקר רוצה לצבור ״שעות טיסה״ על מושגים מהתחום (במקרה הזה D/E שלילי).
 

dot

Member
הצטרף
25/9/22
מתערב מעט באיחור, לפעמים רואים הון מניות כשיש בייבק (רכישה עצמית של מניות החברה). כלומר, כשחברות קונות בחזרה מהציבור מניות של עצמן.
בייבק יכול להסביר גם הון עצמי שלילי - כלומר, החברה שילמה בשוק יותר ממה שהמניות היו שוות בספרים. כשחברות קונות הרבה מניות בשוק לאורך שנים, זה יכול להסביר גם הון שלילי.

יש טיעונים בעד ונגד מדיניות בייבק, לדוגמא:
דוגמאות לטיעונים בעד:
זו בעצם חלוקת דיבידנד עקיפה (מגדיל את שיעור האחזקה שלנו בחברה, ואת הרווח למניה)
זו חלוקה פטורה ממס
דוגמאות לטיעונים נגד:
אין טעם לרכוש מניות של החברה תמיד, אלא רק במידה שהן עולות פחות מהערך האינטרינזי שלהם. מדיניות של רכישה קבועה של מניות מבטיחה למעשה רכישה של גם מעל הערך הפנימי.

בעיניי זה עניין של העדפה אישית, וכמובן שגם תלוי במקרים ספצפיים.
 

daat99

מייסד
מנהל
הצטרף
22/11/15
זו בעצם חלוקת דיבידנד עקיפה (מגדיל את שיעור האחזקה שלנו בחברה, ואת הרווח למניה)
זה טיעון טוב נגד - אני לא רוצה להגדיל את שיעור האחזקה שלי בחברה X בלי קשר למצב הפיננסי שלה ותוך התחשבות יתרה בגחמות השוק.
אני מעדיף שהם יתנו לי את הכסף שלי ואני אחליט לבד מה לעשות איתו בלי להיות מושפע מגחמות השוק.

זו חלוקה פטורה ממס
זו לא חלוקה... אז אין מיסוי.

מדיניות של רכישה קבועה של מניות
היסטורית לא היו מקרים של רכישה קבועה של מניות.
אנחנו כבר יודעים שהיסטורית חברות נוטות לבצע הרבה יותר רכישות עצמיות שהחברה בתנאים מעולים (ומחירה בשוק בשיא) ולהפחית באופן משמעותי (ואפילו להנפיק מניות חדשות) כשהחברה בקשיים (ומחירה בשוק נמוך בהתאם).
גרף פשוט של שינויים בכמות הרכישות העצמיות ביחס למצב השוק מראה את הדוגמא הזו באופן מושלם:
301
תראה איך יש קשר כמעט ישיר בין השיאים של הרכישות העצמיות לבין השיאים של מחיר המדד.
לצערי לא מצאתי גרף שמכסה תקופה יותר ארוכה.

בעיניי זה עניין של העדפה אישית
כמו תמיד - הפסיכולוגיה מנצחת את המתמטיקה.
 

dot

Member
הצטרף
25/9/22
זה טיעון טוב נגד - אני לא רוצה להגדיל את שיעור האחזקה שלי בחברה X בלי קשר למצב הפיננסי שלה ותוך התחשבות יתרה בגחמות השוק.
אני מעדיף שהם יתנו לי את הכסף שלי ואני אחליט לבד מה לעשות איתו בלי להיות מושפע מגחמות השוק.
זו לא חלוקה... אז אין מיסוי.
בהינתן שיש הרבה מאוד משקיעים שמפעילים DRIP שרוכש להם אוטומטית עוד ממניות החברה ברגע חלוקת הדיבידנד ללא תלות במחיר המניה באותו היום, אז בעיניי בייבק הוא סוג של DRIP שחוסך תשלום מס בדרך (אני מפספס משהו?)
לא כולם מפעילים DRIP או יכולים להפעיל אותו (או יכולים לרכוש חלקי מניות וכו'). לא כולם רוצים להפעיל אותו אלא מעדיפים להשקיע את הכסף מחדש בעצמם. עניין של העדפה אישית. הפסיכולוגיה מנצחת את המתמטיקה :)

היסטורית לא היו מקרים של רכישה קבועה של מניות.
אני לא בטוח שהבנתי מה אתה מתכוון. אולי ברמת השוק זה ככה, אבל בהחלט יש חברות שעושות בייבק קבוע ומקטינות לאורך שנים את כמות המניות שלהן בשוק.
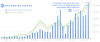
לצורך העניין: Lowe's:
303

והטענה נגד זה היא - שהן קונות מניות גם בתקופות שהשוק מתמחר אותן מעל השווי הפנימי שלהן.
 

daat99

מייסד
מנהל
הצטרף
22/11/15
בהינתן שיש הרבה מאוד משקיעים שמפעילים DRIP שרוכש להם אוטומטית עוד ממניות החברה
בהינתן שיש הרבה מאוד אנשים שלוקחים סמים מסוכנים זה עדיין לא הופך לקיחת סמים שכאלו לדבר חיובי.
לא כל כך מעניין אותי מה אנשים אחרים עושים אלא מה אני עושה.

אז בעיניי בייבק הוא סוג של DRIP שחוסך תשלום מס בדרך (אני מפספס משהו?)
אני מסכים שרכישה עצמית היא DRIP ללא מיסוי.
אבל DRIP זו פעולה מאוד גרועה בפני עצמה כך שלבחור לאפשר לחברה לכפות עליי ביצוע של פעולה שמלכתחילה לא רציתי זו לא בחירה שאני מעוניין בה :)

הפסיכולוגיה מנצחת את המתמטיקה :)
נכון :)


בהחלט יש חברות שעושות בייבק קבוע ומקטינות לאורך שנים
גם במהלך משברים?
לא נתקלתי בחברה שלמרות שהיא באופן פרטני נמצאת באמצע משבר פיננסי (לא בהכרח משבר של השוק הרחב) עדיין ממשיכה לבצע רכישות עצמיות.
תשים לב שחברה X יכולת לצלוח משבר שוק Y בלי להיות במשבר פיננסי בעצמה אבל לא ידוע לי אפילו על חברה אחת שבמשך עשרות שנים לא חוותה משבר פיננסי (פרטני) כלל (קרי: הייתה שנה שבה לא היה מזומן בקופת החברה והיא התקשתה לשלם הוצאות שוטפות בלי להנפיק חוב).

אם אתה תמצא חברה שלמרות היותה במשבר המשיכה בתהליך רכישת מניות עצמית אז למעשה היא הנפיקה אג"ח בשביל לרכוש את המניות של עצמה וזו פעולה שמגדילה את הסיכון לחדלות פירעון גם בשל הנפקת אג"ח נוסף וגם בשל הקטנת "הון המשקיעים" כך שמבחינה עסקית זה צעד חסר אחריות ומאוד גרוע.

לצורך העניין: Lowe's:
מה קרה ב-LOW במהלך משבר 2008?
למה הגרף מתחיל רק ב-2014?

והטענה נגד זה היא - שהן קונות מניות גם בתקופות שהשוק מתמחר אותן מעל השווי הפנימי שלהן.
אם המשקיע החליט שהמניות מתומחרות מעל השווי הפנימי אז הוא יכול לרכוש את המניות לבד והוא לא צריך כפיה כך שאין בצד הרכישה יתרון (למעט המיסוי).
מצד שני רוב הזמן המשקיע יחליט שהוא מעדיף לרכוש חברה אחרת ואז הרכישה העצמית גרעה מיכולתו לרכוש את המניה האחרת כך שזה חיסרון גדול מאוד.

במלים אחרות אם למשקיע יש בתיק 50 חברות עם משקל שווה (מבחינת דיבידנד) והוא תמיד רוכש רק מתוכן (ללא הקצאת כספים לחברות נוספות) אז בהינתן התפזרות נורמלית המשקיע יקבל יתרון מיסוי על 2% מסך הדיבידנדים ב-2% מהזמן ויקבל חיסרון של הקצאת ההון לחברה שהוא לא רוצה עם 98% מהדיבידנדים שלו ב-98% מהזמן.

מבחינתי יתרון מיסוי ב-2% מהזמן על 2% מסך הדיבידנדים (חיסכון של 0.5% מסך הדיבדינדים) אינו מפצה על החיסרון של הקצאה לא רצויה ב-98% מהזמן על 98% מסך הדיבידנדים (שהוקצו לחברה שהמשקיע לא רצה לרכוש באותה נקודת זמן) ובנוסף חושפים את אותם 98% לתנודות השוק.
 

dot

Member
הצטרף
25/9/22
לא כל כך מעניין אותי מה אנשים אחרים עושים אלא מה אני עושה.
אבל DRIP זו פעולה מאוד גרועה בפני עצמה כך שלבחור לאפשר לחברה לכפות עליי ביצוע של פעולה שמלכתחילה לא רציתי זו לא בחירה שאני מעוניין בה :)
אני לא הבעתי עמדה בעד או נגד, אני רק הצגתי טיעונים. יכול להיות שאתה לא אוהב בייבק, אבל לא ראיתי שאתה מתייחס לזה בבדיקת החברות שלך מעולם. האם אתה בודק שחברות לא מגדילות את הון המניות שלהן ומדללות אותך?

לא נתקלתי בחברה שלמרות שהיא באופן פרטני נמצאת באמצע משבר פיננסי (לא בהכרח משבר של השוק הרחב) עדיין ממשיכה לבצע רכישות עצמיות.
מה קרה ב-LOW במהלך משבר 2008?
למה הגרף מתחיל רק ב-2014?
לא יודע מה קרה ב-2008, הגרף מתחיל מ-2014 כי זה מה שהיה פתוח לי מול העיניים. לא עשיתי פה תחקיר מעמיק על LOW.
אבל כמו כל דבר, בודקים את הטרנד המצטבר. אפילו אם במהלך שנה-שנתיים הם במשבר פיננסי, ממשיכות לחלק דיבידנד ומפסיקות את הבייבק, או אפילו מגדילות קצת את הון המניות כדי לגייס הון, האם הטרנד ממשיך כשהמשבר חולף?


בשורה התחתונה הנקודה שלי היא שזה עניין של העדפה. אבל ההסבר להון עצמי שלילי הוא זה. או לפחות יכול להיות זה.
ה-מ-ו-ן חברות עושות את זה, חברות טובות מאוד ומוצלחות מאוד. ולמעשה, מהטובות והמוצלחות שיש בשוק. אפל, מייקרוסופט, קוקה קולה, פפסי, הום דיפו ועוד, כולן מקטינות את הון המניות שלהם באופן עקבי לאורך שנים. זה לא כמו "הרבה מאוד אנשים שלוקחים סמים מסוכנים".

האם זה משהו טוב או לא, כמה זה יעיל כלכלית - ניתן להתווכח. באותה המידה אנשים רבים לא אוהבים חברות דיבידנד בגלל, נגיד, שזה לא אופטימלי למיסוי. זה לא אומר שזה לא כיוון טוב להשקעה (גם אם אתה עושה DRIP, או משקיע מחדש בעצמך את הדיבידנדים ולא נהנה מההכנסה הפאסיבית עכשיו, אלא משתמש בה כדי לגלגל את כדור השלג).
כשהמון חברות עושות את זה, אני תמיד מניח קודם כל שיש לזה סיבה טובה, גם אם אני לא אוהב אותה. כשמניה צונחת פתאום ביום אחד, או לא מצליחה להתרומם לאורך שנים, אני מניח קודם כל שהשוק יודע משהו שאני מפספס, ולא שכולם עיוורים או לא יודעים לנהל חברות ותיקי השקעות.

 

daat99

מייסד
מנהל
הצטרף
22/11/15
אני רק הצגתי טיעונים
ואני רק הסברתי שהטיעונים הללו הם דו-כיווניים בהתאם לדעתו של משקיע פרטני כך שלא ניתן להגדיר אותם כיתרונות ו/או חסרונות.

יכול להיות שאתה לא אוהב בייבק, אבל לא ראיתי שאתה מתייחס לזה בבדיקת החברות שלך מעולם.
אני לא אוהב את זה ואם הדירקטוריון ישאל אותי אז אני אתנגד אבל זה לא מהווה קריטריון.
אם החברה מצליחה לחלק לי דיבידנד יציב וגדל תוך כדי הגדלת רווחיה אז מבחינתי זה מספק וקיום או אי-קיום רכישה עצמית זו שאלה שתשובתה חסרת משקל.

האם אתה בודק שחברות לא מגדילות את הון המניות שלהן ומדללות אותך?
אני בודק שהדיבידנד למניה גדל ובמקביל הרווחים למניה גדלים (כלומר יחס חלוקת הרווחים נשאר זהה).
לא מעניין אותי איך החברה הצליחה להשיג את התוצאה הנ"ל - רק מעניין אותי שהיא באמת הצליחה להשיג את התוצאה הנ"ל.

תשים לב שבשביל להשיג את התוצאה הנ"ל במקביל לדילול בעלי המניות אז החברה צריכה להיות במצב שבו רווחיה גדלו יותר מאשר הדילול כך שבפועל הדילול חסר משמעות.

לדוגמא:
נניח והמשקיע הוא בעלים של מניה אחת מחברה שיש לה 100 מניות.
נניח שהחברה גם מרוויחה 2 דולר למניה ובמקביל מחלקת 1 דולר למניה כדיבידנד.

נניח והתקיים שבשנה העוקבת החברה הכפילה את רווחיה לכל מניה ובהתאם גם את הדיבידנד לכל מניה.
נתעלם לרגע משווי המניה ונשאל את השאלה: האם לדעתך צריך להיות אכפת למשקיע שמקבל 2 דולר כדיבידנד אם חלקו היחסי בחברה נשאר 1% או ירד ך-0.5%?

*כמובן שיש השפעה מבחינת שווי המניה אבל עם כל שאר המשתנים זה לרוב יתאזן כי מחיר המניה המדוללת יגדל בהתאם.

לא יודע מה קרה ב-2008, הגרף מתחיל מ-2014 כי זה מה שהיה פתוח לי מול העיניים. לא עשיתי פה תחקיר מעמיק על LOW.
ברור לגמרי :)
הנקודה היא שהגרף הנ"ל נוצר ע"י בעל אינטרס שרצה להמחיש את מגמת צמצום כמות המניות בחברה.

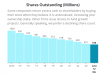
אתה יכול למשל להתבונן בגרף כאן.
תשים לב איך הם התחילו תכנית רכישה עצמית ב-2006 והפסיקו אותה (ואפילו הנפיקו מניות חדשות) במהלך משבר 2008.

נ.ב.
הזינוק בגרף זה בגלל התפצלויות מיולי 2001 ומיולי 2006.

בשורה התחתונה הנקודה שלי היא שזה עניין של העדפה
על זה אין חילוקי דעות :)

זה לא כמו "הרבה מאוד אנשים שלוקחים סמים מסוכנים".
אז זה כמו "הרבה אנשים שמשתכרים פעם בשבוע" :)

שהמון חברות עושות את זה, אני תמיד מניח קודם כל שיש לזה סיבה טובה
אולי זה ההבדל - אני תמיד מניח שאין להן סיבה טובה (מבחינתי) אלא סיבה ש-"מרצה את הציבור".

כשמניה צונחת פתאום ביום אחד, או לא מצליחה להתרומם לאורך שנים, אני מניח קודם כל שהשוק יודע משהו שאני מפספס
ואז המשקיעים מתחרטים על כל הרכישות העצמיות שבוצעו בעבר כי אפילו אחרי המיסוי הם עדיין היו נשארים עם יותר בכיס :)

כולם עיוורים או לא יודעים לנהל חברות ותיקי השקעות.
המחקרים כבר הראו שזה נכון עבור הרוב :)
 

dot

Member
הצטרף
25/9/22
הנקודה היא שהגרף הנ"ל נוצר ע"י בעל אינטרס שרצה להמחיש את מגמת צמצום כמות המניות בחברה.
הגרף הזה נוצר על ידי אתר simply dividends שנותן את אותו המבט תמיד על כל המניות :)

אם החברה מצליחה לחלק לי דיבידנד יציב וגדל תוך כדי הגדלת רווחיה אז מבחינתי זה מספק וקיום או אי-קיום רכישה עצמית זו שאלה שתשובתה חסרת משקל.
מבין מה אתה אומר, אבל אני חושב שיכול להיות שאתה נותן לזה בפועל משקל, בלי דווקא להתכוון. האם אתה לא מסנן החוצה דרך המסנן של "יחס חוב/הון עצמי קטן מ-70%" בדיוק חברות כאלו - שעשו בייבק מאוד משמעותי לאורך שנים וכעת ההון העצמי שלהם הוא שלילי או נמוך מאוד? ולא כי הן לא חברות טובות או מוצלחות. (כגון אפל - 1.7, קוקה קולה - 1.68 וכו')?

באופן כללי, אין לי ויכוח איתך. אתה ותיק ומקצועי ממני בהרבה. אני בעיקר מנסה להבין וללמוד :)

עריכה: אני לא יודע אם אפל וקוקה קולה ספציפית הן עם יחס כזה בגלל בייבק (או עם יחס כזה בכלל, לקחתי את היחס מ-ycharts.com, וראיתי ששתיהן חברות שהון המניות שלהן ירד לאורך שנים.) לא פתחתי באמת דוכ"ס לבדוק מה קרה להתחייבויות עצמן, וכו'. השאלה קצת יותר תיאורטית/עקרונית.
 
נערך לאחרונה ב:

daat99

מייסד
מנהל
הצטרף
22/11/15
הגרף הזה נוצר על ידי אתר simply dividends שנותן את אותו המבט תמיד על כל המניות :)
למה הם בחרו דווקא להתחיל ב-2014 אם אין להם אינטרס כלשהו?
הרי המידע מ-2001 זמין לכל מי שרוצה :)
תשים לב שהתירוץ הנפוץ "רצינו 10 שנים אחורה" גם לא תופס כי הם היו צריכים להציג גרף מ-2012 או 2013 ולא 2014.


אבל אני חושב שיכול להיות שאתה נותן לזה בפועל משקל, בלי דווקא להתכוון. האם אתה לא מסנן החוצה דרך המסנן של "יחס חוב/הון עצמי קטן מ-70%" בדיוק חברות כאלו
אתה בהחלט צודק אבל רוב הסינונים שלי מבצעים "סינוני לוואי" ועדיין לא נתקלתי ב-"סינון לוואי" שאני לא מסכים איתו :)

באופן כללי, אין לי ויכוח איתך. אתה ותיק ומקצועי ממני בהרבה. אני בעיקר מנסה להבין וללמוד
זה לא עניין של ותק ומקצועיות וגם לא עניין של נכון/שגוי אלא דעה אישית (כפי שכבר ציינת).
אני בדעה שאני רוצה כמה שיותר שליטה ולתת לרגשות ההמון כמה שפחות שליטה - רכישה עצמית מייצרת את התוצאה ההופכית לשני הרצונות הללו.

תשים לב שלא התייחסתי ברצונות שלי למחקרים ההיסטוריים שמראים שכקבוצה החברות מנפיקות במחירי שפל מניות שהן מכרו במחירי שיא כך שהיסטורית המשקיעים נפגעו מהרכישה העצמית.
 
  • אהבתי
Reactions: dot
הצטרף
14/1/23
אני לא מצליח לעשות סדר,
החברה מגדילה דיבידנד מעל 60 שנה,
ומחלקת דיבידנד של payout ratio 0.33
גדלה במעל 15% ב 1,3,5,10
אבל
יש לה debt/eq הכי גדול בתחום שלה במספרי ענק 2.6-
ומצד שני היא גודלת ללא הפסקה, מגדילה רווחים ללא הפסקה בעשר השנים האחרונות לפחות...
ומתומחרת לפי "מביני העניין של גורופוקוס" ב 50% ממחירה ה"אמיתי"
חצי מהגרפים על ירוק על חלל, וחצי על אדום, תברח מפה מהר.

אני, כבעלים של דוכן פלאפל, לא מבין,
או שאני רווחי ומקטין חוב, משלם דיבידנד מהרווחים ומחזיק חברה בריאה. או שאני הפסדי כי אני חייב לכל העולם ואח שלו ולא משנה כמה אני מרוויח, זה פרומיל ממה שאני חייב ויום אחד הנושים יקחו הכל.

תסבירו לי בבקשה
 

daat99

מייסד
מנהל
הצטרף
22/11/15
יש לה debt/eq הכי גדול בתחום שלה במספרי ענק 2.6-
זה לא אומר הרבה.
כמו שרוברט קוואסקי אומר: "יש חוב טוב ויש חוב רע".
בלי לנתח את החוב של החברה ולהבין אם הוא מהסוג הטוב או הרע זה נתון שהוא די חסר משמעות.

ומתומחרת לפי "מביני העניין של גורופוקוס" ב 50% ממחירה ה"אמיתי"
שטויות במיץ.

או שאני רווחי ומקטין חוב, משלם דיבידנד מהרווחים ומחזיק חברה בריאה. או שאני הפסדי כי אני חייב לכל העולם ואח שלו ולא משנה כמה אני מרוויח, זה פרומיל ממה שאני חייב ויום אחד הנושים יקחו הכל.
הלוואי וזה היה כל כך פשוט :)

אתה יכול להיות מאוד רווחי אבל עם חובות גדולים מספיקה השבתה של שבועיים (כמו בקורונה) בשביל להוביל אותך לחדלות פרעון.
מצד שני אתה יכול להיות בלי חובות בכלל אבל גם ללא כספים בצד כך שמספיק בלת"מ בודד ואתה נכנס לחובות שאין לך איך לצאת מהם.

זה בדיוק כמו במשק בית :)
 
למעלה תחתית