חוות דעת על מניית MO

  • פותח הנושא eyal
  • פורסם בתאריך

eyal

Member
הצטרף
16/9/20
דיבידנד שנתי - 8.99% / 3.44 $
PAYOUT RATIO : 80%. אמנם גבוה, אבל ציפיתי מחברה שמחלקת דיבידנד כולכך גבוה להיות על מספר גדול מ100. בכל זאת הופתעתי, רק 10% מעל הצפיות שלי למנייה עם 2.5%.
51 שנים של הגדלת דיבידנדים
4.32%
1 Year Growth Rate (TTM)
11.75%
3 Year Growth Rate (CAGR)
10.40%
5 Year Growth Rate (CAGR)
9.53%
10 Year Growth Rate (CAGR)

אמנם אפשר לראות כי היא הגדילה את הדיבידנד באחוז מועט יותר בשנה האחרונה, אבל עקב המצב והדיבידנד הנוכחי הגבוה שלה, אני לא מאמין שזה מהווה בעיה גדולה.
בנוסף, היא עומדת על 80% PAY RATIO , משמע יש לה עוד מקום לתמרון ויעול.
שווי שוק גדול - 71B, משמע לא יכולה להעלם ברגע .

יש לה CASH FLOW גדול ביחס לסקטור,

earnings per share של 1.09 לרבעון בעוד הדיבידנד הוא 0.86.
לי זאת נראת מניה לא רעה בכלל לקבל תזרים שוטף לזמן הקרוב ולטווח הרחוק אם תמשיך להגדיל את הדיבידנד באחוז גבוה כמו בעבר.
האם אני מפספס משהו? נראה לי טוב מידי בכדי להיות אמיתי (בכל זאת דיבידנד של 9 אחוז)
 

daat99

מייסד
מנהל
הצטרף
22/11/15
תשואת דיבידנד מאוד גבוהה ויחס חלוקה של 80% הוא מאוד בעייתי ולא משאיר לה הרבה מקום לתמרן.

אם תמשיך להגדיל את הדיבידנד באחוז גבוה כמו בעבר.
השוק מאותת שהוא לא כל כך משוכנע ביכולת העתידית הזו (תשואת הדיבידנד היום גבוהה מאוד ביחס למדד).

נראה לי טוב מידי בכדי להיות אמיתי
לי זה דווקא נראה רע מאוד:
דיבידנד של 9 אחוז
 

eyal

Member
הצטרף
16/9/20
תשואת דיבידנד מאוד גבוהה ויחס חלוקה של 80% הוא מאוד בעייתי ולא משאיר לה הרבה מקום לתמרן.


השוק מאותת שהוא לא כל כך משוכנע ביכולת העתידית הזו (תשואת הדיבידנד היום גבוהה מאוד ביחס למדד).


לי זה דווקא נראה רע מאוד:
האם אתה טוען שזה נראה רע רק בגלל תשואת הדיבידנד? אם החברה מוציאה 80% מההכנסות על תשואה הדיבידנד וממשיכה להעלות את הדיבידנד כבר 51 שנה. אין סיבה שהחברה תפסיק. אם אני יסתכל על הpayout ratio במהלך כל השנים, אפשר לראות שהחברה נעה בן 70-80% במשך 10 שנים תוך העלאת דיבידנדים. משמע היא מגדילה הכנסות ביחס לינארי להוצאות דיבידנד שלה. אז אם התהליך התרחש במשך 51 שנה, האם אי אפשר להסיק שימשיך?

שאלה לידע כללי,
נגיד והייתה חברה בעלת 2% דיבידנד, שמעלה גם כן את הדיבידנד במשך 50 שנה בעלת PAYOUT RATIO של 60 - מניה שעומדת בכל הקריטריונים ה"יבשים" שלנו. האם לפי דעתך היא יותר חזקה מהמניה הנוכחית? - אשמח לשמוע את דעתך, כי לפי דעתי המניה הנ"ל חזקה יותר - היא מגדילה את הדיבידנדים עשרות שנים באחוז גדול 5-11 בשנה) ומחלקת אחוז גדול מהמניה עצמה (10%) משמע ההוצאות שלה גדולות. אם זאת היא עומדת בPAYOUT RATIO קבוע משמע ההכנסות שלה גדלות בצורה לינארית להוצאות הדיבידנד ומגדילה את ההכנסות שלה בקצב גדול יותר מהמניה השניה.


את הדעה שלך לנושא הבא אני כבר מכיר, אבל אף פעם לא שמעתי טיעון.
ניקח חברות חזקות ועולמיות, קוקה קולה, פפסי, Altria (MO) שהן לא חברות טכנולוגיות, אלה חברות מוצר שכל מה שנדרש זה הוצאות יצור ושיווק. (משקאות וסיגריות - דברים פשוטים בשוק שלא יעלמו). עכשיו מה הסיבה שאתה לא "מבליג" אם החוקים היבשים של PAYOUT < 70% לגבי חברות כאלה? הרי מבחינה הגיונית, אנשים לא יפסיקו לשתות קולה או לעשן, גם אם ניקח את המשבר האחרון שאנשים לא יצאו מהבית החברה עדיין הייתה רווחית - אנשים פשוט מכורים לקולה.

תודה.
 

daat99

מייסד
מנהל
הצטרף
22/11/15
אם החברה מוציאה 80% מההכנסות על תשואה הדיבידנד וממשיכה להעלות את הדיבידנד כבר 51 שנה.
היא לא הוציאה 80% מההכנסות על דיבידנד לפני 50 שנה (או לפני 3 שנים).
אפשר לראות שהחברה נעה בן 70-80% במשך 10 שנים
רק במהלך ה-14 השנים האחרונות.
עד 2005 למשל היא חילקה כ-60% מהרווחים כדיבידנד.

האם אי אפשר להסיק שימשיך?
לצערי אי אפשר להסיק כלום על העתיד :(

האם לפי דעתך היא יותר חזקה מהמניה הנוכחית?
לדעתי השוק אומר שגדילת התזרים העתידי שלה יותר צפויה (וצפויה להיות יותר גדולה) מגדילת התזרים העתידי של חברה עם תשואת דיבידנד גבוהה יותר.

היא מגדילה את הדיבידנדים עשרות שנים באחוז גדול 5-11 בשנה
הגדילה את הדיבידנד באחוז גדול בעבר ופחות השנה.

מה הסיבה שאתה לא "מבליג" אם החוקים היבשים של PAYOUT < 70% לגבי חברות כאלה?
עם יחס חלוקת רווחים שכזה פגיעה קטנה ברווחיות תוביל לפגיעה ממשית ביכולת החברה להמשיך ולתפקד (ולחלק דיבידנדים גדלים).

הרי מבחינה הגיונית, אנשים לא יפסיקו לשתות קולה או לעשן
זה לא אומר שהרווחיות של חברה X לא תפגע - אנשים יכולים לרכוש יותר מוצרים של המתחרים בשנה X.
 
נערך לאחרונה ב:

AlexNOSAM

Member
הצטרף
27/10/20
אנשים לא יפסיקו לשתות קולה או לעשן
פה, אני דווקא חולק על דעת. לא מחזיק MO, אבל קראתי עליה לפני שראיתי את השרשור הזה ואני רוצה לקנות ממנה בסבב הקניות הקרוב שלי.
זה מוטיב חוזר שאני שם לב אליו מהתקשורת כבר כמה שנים - להמר נגד אלכוהול, סיגריות, ג׳אנק פוד וכד׳ זה כמעט תמיד הימור גרוע. כמובן שיש סיכון ב-80% חלוקה, אבל אני יכול לישון עם זה בלילה בידיעה שמוצרי טבק נצרכים באותה רמת יציבות כמו דלק.

אישית, אני דווקא מאוד מאמין בחברות סיגריות/טבק בפרט. אני מחזיק בערך 15% מהתיק שלי בחברות סיגריות ורוצה להגדיל את הפלח, כי המחירים עכשיו טובים.
 

djlt

Active Member
הצטרף
14/6/19
בידיעה שמוצרי טבק נצרכים באותה רמת יציבות כמו דלק.
זה לא נכון, מוצרי עישון נצרכים פחות, פחות פחות אנשים מעשנים. כדי להרוויח יותר הם פשוט מעלים את מחיר הסיגריות. תבדוק שוב ותראה.
דרך אגב, אני מחזיק mo כ2.5 אחוז מהתיק.
 

daat99

מייסד
מנהל
הצטרף
22/11/15
זה לא נכון, מוצרי עישון נצרכים פחות, פחות פחות אנשים מעשנים. כדי להרוויח יותר הם פשוט מעלים את מחיר הסיגריות. תבדוק שוב ותראה.
דרך אגב, אני מחזיק mo כ2.5 אחוז מהתיק.
יש רק דרך אחת לדעת מי ממכם צודק - לבדוק בדו"ח השנתי את השינוי בכמות המכירות (לא ברווחים) השנתית בשנים האחרונות.
מי רוצה לעשות זאת? :)
 

AlexNOSAM

Member
הצטרף
27/10/20
זה לא נכון, מוצרי עישון נצרכים פחות, פחות פחות אנשים מעשנים.
מעשנים פחות רק במדינות מפותחות. בעולם השלישי, וגם בישראל, אחוז המעשנים רק הולך ועולה.
גם בגלל שמדינות כאלה מאופיינות בגדילת אוכלוסייה, בניגוד למערב שעומד במקום, אני לא חושב שנראה את הביקושים יורדים בכלל.

אני חושב גם שסיגריות בטווח הארוך עשויות להרוויח גם מהלגליזציה שמתקדמת בעולם. ניתן להניח שהם לא יפקירו את השוק החשוב הזה ויעשו השקעות בעצמם.
 

daniel91

Member
הצטרף
30/8/20
MO בהחלט מעניינת.
התמחור שלה ברצפה עם מכפיל של 8.4, מכפיל שמסוגל להחזיק תשואת דיבידנד כזו.
על פניו המצב הפיננסי שלה נראה לא רע, בדירוג של simply safe dividends היא מקבלת 55 שזה גבולי.
נראה שההנהלה מנסה למצוא פתרונות לירידה בביקוש, כמו רכישת אחזקות בתחום הקנאביס וסיגריות אלקטרוניות.

אישית, אני אוהב חברות עם מכפיל נמוך שהשוק לא מחבב, Heads I win Tails I don’t lose much
 

jaradiv

Active Member
הצטרף
23/4/20
התמחור שלה ברצפה עם מכפיל של 8.4, מכפיל שמסוגל להחזיק תשואת דיבידנד כזו.
אני חייב לציין שאני לא ממש מתחבר למשפט הזה,
המכפיל הוא פונקציה של רווח למניה מול מחיר למנייה.
הוא לא "מחזיק" את תשואת הדיבידנד, הוא בסך הכל בא לתאר את מצב המנייה שזה אמרת ואני מסכים שהיא ברצפה

כרגע נראה שהחברה מבצעת buybacks באותו קצב כמו שעשתה ברבעונים הקודמים ומעדיפה לקחת על עצמה חוב כדי לשלם את הדיבידנדים(בשנה האחרונה הרווח למנייה(EPS) היה נמוך מדיבידנד שחולק למניה(DPS))
מה שמצביע על payout ratio מעל 100%

ועוד משהו שראיתי לגבי החברה שהדליק לי נורה - הoperation margin של החברה מאוד נמוך באופן כללי(4%) מה שנותן לה מרווח תמרון מאוד נמוך למשל במקרה של תביעות נגד החברה מה שגרם לה השנה להיות בprofit margin שלילי בסופו של דבר

נ.ב:
לכל ריצפה יכולה להיות קומה תת קרקעית נוספת :)
 

daniel91

Member
הצטרף
30/8/20
אני חייב לציין שאני לא ממש מתחבר למשפט הזה,
המכפיל הוא פונקציה של רווח למניה מול מחיר למנייה.
הוא לא "מחזיק" את תשואת הדיבידנד, הוא בסך הכל בא לתאר את מצב המנייה שזה אמרת ואני מסכים שהיא ברצפה
מאחר שהדיבידנד משולם מתוך רווחי החברה, תשואת הדיבידנד לא יכולה לחצות את מכפיל הרווח לאורך זמן. מכפיל רווח של 8.4 אומר שרווחי החברה מייצגים 12% מהסכום שהשקעת, ולכן הוא יכול לתמוך בתשואת דיבידנד של 9% ועדיין להשאיר מרווח ביטחון.

כרגע נראה שהחברה מבצעת buybacks באותו קצב כמו שעשתה ברבעונים הקודמים ומעדיפה לקחת על עצמה חוב כדי לשלם את הדיבידנדים(בשנה האחרונה הרווח למנייה(EPS) היה נמוך מדיבידנד שחולק למניה(DPS))
מה שמצביע על payout ratio מעל 100%

ועוד משהו שראיתי לגבי החברה שהדליק לי נורה - הoperation margin של החברה מאוד נמוך באופן כללי(4%) מה שנותן לה מרווח תמרון מאוד נמוך למשל במקרה של תביעות נגד החברה מה שגרם לה השנה להיות בprofit margin שלילי בסופו של דבר
אני לא יודע מאיפה אתה לוקח את הנתונים שלך, אבל לפחות איפה שאני מסתכל הנתונים שאתה מציג שגויים.

לכל ריצפה יכולה להיות קומה תת קרקעית נוספת :)
כמובן, אבל יש ליפול מקומה ראשונה ויש ליפול מקומה 50 (תעיף מבט על המכפיל של טסלה).
 

daat99

מייסד
מנהל
הצטרף
22/11/15
תשואת הדיבידנד לא יכולה לחצות את מכפיל הרווח לאורך זמן
מכפיל רווח כל כך נמוך מייצג ניבוי של השוק שהרווחים יתכווצו משמעותית ולכן מכפיל הרווח בפני עצמו אינו חסם תחתון לדיבידנדים.
אם השוק צודק או לא אנחנו נדע רק בדיעבד.
 

daniel91

Member
הצטרף
30/8/20
מכפיל רווח כל כך נמוך מייצג ניבוי של השוק שהרווחים יתכווצו משמעותית ולכן מכפיל הרווח בפני עצמו אינו חסם תחתון לדיבידנדים.
אם השוק צודק או לא אנחנו נדע רק בדיעבד.
בלי ספק, *נכון לעכשיו* הנתונים הפיננסים של החברה מסוגלים לתמוך בדיבידנד הזה, לא טענתי אחרת.
מה יהיה הלאה? אף אחד לא יודע.
אני אישית אוהב להמר כנגד השוק, אם השוק צודק הרי שקניתי מניה שמתומחרת fair value. אבל אם השוק טועה, קניתי בזול. בכל מקרה תוחלת הרווח לא רעה.
 

jaradiv

Active Member
הצטרף
23/4/20
מאחר שהדיבידנד משולם מתוך רווחי החברה, תשואת הדיבידנד לא יכולה לחצות את מכפיל הרווח לאורך זמן. מכפיל רווח של 8.4 אומר שרווחי החברה מייצגים 12% מהסכום שהשקעת, ולכן הוא יכול לתמוך בתשואת דיבידנד של 9% ועדיין להשאיר מרווח ביטחון.
אוקיי.. הבנתי עכשיו את כוונתך,

אני לא יודע מאיפה אתה לוקח את הנתונים שלך, אבל לפחות איפה שאני מסתכל הנתונים שאתה מציג שגויים.
הסתכלתי על הדו"ח השנתי של שנת 2019 והמרווח האופרציונלי עמד על 4%,
אם אני מסתכל על 4 הדוחות הרבעוניים האחרונים אני רואה שהמרווח עומד על 17%
אבל עדיין מרווח הרווח הוא שלילי ועומד על 13%-
לא נכנסתי לזה יותר מדי לעומק אבל זה נראה שהחברה מעדיפה להיכנס לחובות כדי להמשיך עם תוכנית הרכישות עצמיות של המניות ולחלק דיבידנדים.
אני חושב שזה נחמד למשקיעים לדעת שהחברה מאמינה במה שהיא עושה שהיא מעדיפה להכניס את עצמה לקשיים זמניים ומעדיפה לשדר "עסקים כרגיל" ע"י עליית ערך של מנייה והמשך חלוקת ההון שלה.
אבל זה יכול בקלות להכניס את החברה לסחרור עצמה ולהפוך את הקשיים הזמניים האלה לאסון למשקיעים.

אני פחות מתחבר לרעיון הזה,
וכצופה מהצד אני נמנע מהשקעה בחברה הזו בשלב הזה של חייה.
 

daniel91

Member
הצטרף
30/8/20
מעניין, אז אולי הנתונים של simply safe dividends שגויים?
לפי האתר, הדיבידנד למניה עומד על 3.44$ בעוד שהרווח למניה עומד על 4.39$.
כמו כן, המרווח התפעולי עומד על 56% בשנה האחרונה.
 

daniel91

Member
הצטרף
30/8/20
בדקתי את הנתונים בדו"ח האחרון שלהם, הנתונים שהבאתי דווקא נכונים.


jaradiv

Active Member
הצטרף
23/4/20
אמרתי שלקחתי את ארבעת הרבעונים האחרונים כדי להשלים לשנה שלמה, לא משנה לי מאיפה השנה מתחילה.
הנתונים שמופיעים באתר בדו"ח שמסתיים ב30 ליוני 2020 - מייצגים את ששת החודשים האחרונים, ואת הרבעון האחרון. ולכן יש לנו הבדלים בנתונים

אגב, אני מסתכל בעיקר על נתונים מinvesting.com ומודע לסטיות, אך אני משווה את השורות התחתונה(EPS,DPS,SALES, etc...) ורואה שלפעמים הם מפרקים את החישובים שלהם אז לפעמים יוצאים מספרים שגורמים לי לתהות איך הם הגיעו אליהם.

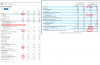
צירפתי השוואה בין הדו"ח המפורסם בaltria לדו"ח שמפורסם בinvesting.com, במקרה הזה חסר נתון של depreciation/amortization שאפשר לראות שהוא קיים כן בcashflow statement.
99
 

daniel91

Member
הצטרף
30/8/20
MO שחררו דו"ח לרבעון השלישי

הם כנראה יסיימו את השנה עם צמיחה 3% בערך (הדיבידנד עלה ב2.4% בהכרזה האחרונה).
מתחילת השנה: רווח למניה מדולל עלה ב5.6% ועומד על 3.37$ (הדיבידנד לשלושה רבעונים עומד על 2.58$).
המרווח התפעולי עלה מעט ל57%.

בינתיים נראה בסדר בסך הכל, אמשיך לעקוב אחרי החברה.

ג"נ: לא מחזיק כרגע MO, שוקל לרכוש.
 
למעלה תחתית