
פרטי העברה אינטראקטיב
- פותח הנושא mraines
- פורסם בתאריך

Guess
Active Member
- הצטרף
- 13/4/22
זה בדיוק מה שאני מתכוון לעשות.סליחה על הנאיביות
אבל האם אפשר להכנס למינוס בCHF להמיר לדולרים ואז לקנות מניות בדולר כרגיל? איפה הקאצ? הריבית של CHF היא שליש!
הקאצ הוא שאומנם הריבית היא שליש אבל נוסף לך סיכון של שער חליפין כי מטבע ההלוואה שונה ממטבע ההשקעה.
Guess
Active Member
- הצטרף
- 13/4/22
1) אין לי כסף נזיל באף מטבע ב IB, אני מתכוון למשוך מהחשבון הנוכחי שלי CHF שאין לי (להיכנס למינוס/מינוף על חשבון תיק ההשקעות שלי)כלומר אתה קונה CHF עם הUSD שאין לך ובכך נכנס למינוף?
אז לא ממש הבנתי למה אתה צריך תת-חשבון בשביל זה?
לתת-חשבון ב IB ובו להמיר את ה CHF ל USD ולהעבירו להשקעה לא קורלטבית לשוק ההון.
2) @daat99 להלן קישור ל Interest Charged on Margin Loans ב IB:
Interactive Brokers Margin Rates
יש שתי הערות למטה ואשמח את תוכל להסביר את משמעותן:
- A minimum floor of 0.75% will be charged on margin loans.
- May be subject to a 1% surcharge applied to the spread if financing is not pre-arranged.

- הצטרף
- 22/11/15
צריך בשביל זה שני תתי-חשבונות תחת אותו שם משתמש.אבל האם אפשר להכנס למינוס בCHF להמיר לדולרים ואז לקנות מניות בדולר כרגיל?
סיכון מט"ח.איפה הקאצ?
תחפש בעמודה של הריביות את ההפניות למספרים 1 ו-2 ותראה למה הן מתייחסות.יש שתי הערות למטה ואשמח את תוכל להסביר את משמעותן:
אני בספק רב אם זה רלוונטי אליך.
לא חושב שצריך להיות כ"כ נחרץאחרי שמגלים מה גובה הריבית וקוראים שוב על הסיכונים הגלומים במינוף - החשק כבר יורד אוטומטית מלבצע את המהלך
אפשר להתמנף גם על סכומים קטנים שאתה יודע שיהיו לך בעתיד
- הצטרף
- 22/11/15
למה צריך שני תתי חשבונות ?
זה אומר שיש לך שני תתי חשבונות תחת אותו שם משתמש - אתה פשוט החלטת לקרוא לאחד מהם "ראשי"מושכים CHF מהחשבון הראשי לתת-חשבון

החשבון שאתה מגדיר כ-"ראשי" הוא תת-חשבון בפני עצמו.פספסתי משהו, למה צריך תת-חשבון נוסף ?
תודה על ההערה, כעת שאני קורא שוב הניסוח שלי נראה לא משהו...לא חושב שצריך להיות כ"כ נחרץ
ייתכן, אבל זה בא על חשבון סיכון מט"חאפשר להתמנף גם על סכומים קטנים שאתה יודע שיהיו לך בעתיד
להתמנף בגלל שהריבית של CHF מאוד נמוכה. האם זו סיבה מספיק טובה?
- הצטרף
- 22/11/15
רק אם אתה מתנמף על מט"ח.ייתכן, אבל זה בא על חשבון סיכון מט"ח
מה לדעתך הסיכון הנלווה למינוף תמידי בגובה של 0.1% משווי התיק?להתמנף בגלל שהריבית של CHF מאוד נמוכה. האם זו סיבה מספיק טובה?
האם אתה חושב שהסיכון כל כך גבוה שהוא באמת יפריע לך לישון?
מינוף הוא דבר טוב אם אתה יודע שתוכל לעמוד בו ולהישאר מושקע לאורך זמן.
הבעיה היא שאף אחד לא יודע איפה בדיוק עוברת נקודת ה-"כן/לא יכול לעמוד במינוף X בעתיד".
מהסיבות הללו אני *בחרתי* להיות מושקע ב-100% באופן תמידי ולהתמנף בעיקר בשביל לממן הוצאות לא מתוכננות.
Guess
Active Member
- הצטרף
- 13/4/22
@daat99
למיטב זכרוני משיכה אחת בחודש מהחשבון ב IB היא ללא עלות.
1) האם הכוונה רק למשיכה מחוץ ל IB אבל ניתן לבצע בחודש מספר משיכות/העברות בין שני תתי חשבונות ב IB ללא עלות ?
2) אם יש לי שני תתי חשבונות, האם אני זכאי למשיכה אחת בחודש (מחוץ ל IB) ללא עלות מכל תת חשבון (כלומר בסה"כ 2 משיכות) או רק למשיכה אחת מתת חשבון אחד בלבד ?
- הצטרף
- 22/11/15
הכוונה להעברת כספים בנקאית.1) האם הכוונה רק למשיכה מחוץ ל IB אבל ניתן לבצע בחודש מספר משיכות/העברות בין שני תתי חשבונות ב IB ללא עלות ?
העברה פנימית בין החשבונות למיטב ידיעתי אינה מוגבלת וחינמית.
למיטב ידיעתי זה מייצג משיכה אחת מחשבון (כל שם-משתמש/סיסמא מגדירים חשבון נפרד) וכמות תתי החשבונות לא משפיעה אבל רצוי לבדוק מול התנאים באתר הרשמי.אם יש לי שני תתי חשבונות, האם אני זכאי למשיכה אחת בחודש (מחוץ ל IB) ללא עלות מכל תת חשבון (כלומר בסה"כ 2 משיכות) או רק למשיכה אחת מתת חשבון אחד בלבד ?
Guess
Active Member
- הצטרף
- 13/4/22
@daat99
ראה שתי הודעות שקיבלתי ב IB:
1)
Portfolio Margin Notice
Trading has been restricted in your portfolio margin account because your account equity has fallen below USD 100,000.
Because U10558297 is a Portfolio Margin account, in order to open new positions or add to existing positions, the account must have equity (net liquidating value) of USD 100,000 or greater (under NASD and NYSE rules). Trading has been restricted in this account until equity is restored to USD 100,000 or more. Trades that do not increase the margin requirement for the account are allowed while the account is in restricted status.
2)
Attention
We detected that you are attempting to withdraw all of the remaining cash in your account.
Accounts without funds are closed soon after last withdrawal. To avoid account closure, please consider leaving USD 5.00 in your account. You will not be charged a monthly minimum fee.
האם להסיק מההודעות ש IB מתייחסים לכל תת חשבון כחשבון עצמאי ולכן:
1) למרות שיש לי בשני תתי החשבונות ביחד מעל 110,000$ , לא ניתן להגדיר את סוג תתי החשבונות כ portfolio margin, כי בכל תת חשבון יש פחות מ 100,000$ ?
2) חישוב הביטחונות נעשה בנפרד בכל תת חשבון, ולכן אני עלול להגיע ל margin call בתת חשבון אחד כי המערכת לא תתייחס כבטחונות לכספים שיש לי בתת חשבון השני ?
3) פתחתי תת חשבון שני רק לצורך משיכת הלוואה/מינוף במטבע CHF והמרתו למטבע USD לצורך השקעה שנסחרת במטבע USD.
אחרי שאני מבצע זאת תמיד תת החשבון השני ישאר ריק מכספים וני"ע.
איך אתה מציע שאפעל על מנת שלא יסגרו לי את תת החשבון השני או שלדעתך זה לא אמור לשנות לי וכל פעם שאצטרך מינוף במטבע שונה אפתח תת חשבון חדש ?
4) לדוח השנתי למס הכנסה צריך להפיק ב IB דוח מס לכל תת חשבון בנפרד או שניתן להפיק דוח מס אחד הכולל את כל תתי החשבונות שלי ?
- הצטרף
- 22/11/15
כן והם התייחסו לכך מספר פעמים באתר שלהם.האם להסיק מההודעות ש IB מתייחסים לכל תת חשבון כחשבון עצמאי
אני משתמש ב-RegT ולא רואה צורך לשנות.1) למרות שיש לי בשני תתי החשבונות ביחד מעל 110,000$ , לא ניתן להגדיר את סוג תתי החשבונות כ portfolio margin, כי בכל תת חשבון יש פחות מ 100,000$ ?
קח בחשבון שבמינוף פורטפוליו ישנה תנודתיות רבה בדרישות המינוף ובעיתות משבר הסבירות למימוש כפוי עולה באופן דרסטי.
עבור משתמש סביר עם מינוף סביר אני לא מכיר יתרון למינוף פורטפוליו על פני המינוף הרגולטורי הרגיל.
נכון מאוד והם מציינים זאת במפורש באתר.חישוב הביטחונות נעשה בנפרד בכל תת חשבון, ולכן אני עלול להגיע ל margin call בתת חשבון אחד כי המערכת לא תתייחס כבטחונות לכספים שיש לי בתת חשבון השני ?
באותו הנושא הם מתייחסים ליתרות מט"ח בנפרד גם כן כך שאם יש לך מינוס של 1000 דולר בתת-חשבון אחד ויתרה של 2000 דולר בתת-חשבון שני אז אתה תשלם ריבית על המינוס בתת-חשבון הרלוונטי.
תעביר לשם איזו מניה בודדת (עם דיבידנד זניח או ללא דיבידנד) ותשכח ממנו.אחרי שאני מבצע זאת תמיד תת החשבון השני ישאר ריק מכספים וני"ע.
כל עוד השווי שלה יהיה מעל 5 דולר זה ישמר את החשבון פעיל
תלוי באיש מקצוע שאתה שואל.לדוח השנתי למס הכנסה צריך להפיק ב IB דוח מס לכל תת חשבון בנפרד או שניתן להפיק דוח מס אחד הכולל את כל תתי החשבונות שלי ?
אני באופן אישי מפיק דו"ח נפרד לכל תת חשבון ומביא את כולם לרו"ח שלי.
Guess
Active Member
- הצטרף
- 13/4/22
@daat99 אתה בטוח בזה ?אני משתמש ב-RegT ולא רואה צורך לשנות.
קח בחשבון שבמינוף פורטפוליו ישנה תנודתיות רבה בדרישות המינוף ובעיתות משבר הסבירות למימוש כפוי עולה באופן דרסטי.
עבור משתמש סביר עם מינוף סביר אני לא מכיר יתרון למינוף פורטפוליו על פני המינוף הרגולטורי הרגיל.
לפי מה שהסבירו לי ב RegT מתחילים ב margin call ברגע שהמינוף עולה על 85% משווי התיק וכל המטרה בחשבון מסוג portfolio margin היא שמחכים עם המ margin call קצת יותר, כלומר גובה הביטחוות משתנה בעתות משבר אבל אף פעם לא יהיה פחות טוב מ RegT .
אשמח לקישור שמסביר לעומק את ההבדלים בין סוגי החשבונות (עדיף בעברית ואם אין אז באנגלית).
תודה.
מתי הם גובים ריבית על המינוס בחשבון ?באותו הנושא הם מתייחסים ליתרות מט"ח בנפרד גם כן כך שאם יש לך מינוס של 1000 דולר בתת-חשבון אחד ויתרה של 2000 דולר בתת-חשבון שני אז אתה תשלם ריבית על המינוס בתת-חשבון הרלוונטי.
האם ניתן ואיך להפיק דוח שבו ניתן לראות את כל העמלות ששילמתי מכל סוג שהוא בטווח תאריכים מסוים ?
Guess
Active Member
- הצטרף
- 13/4/22
שלום,
אודה להסבר של מנוסים בהשקעות ב IB עם מינוף.
בתת החשבון הראשי ב IB הייתי עד לפני ימים בודדים בחשבון מסוג portfolio margin ללא מינוף (מעל 100,000$).
לאחרונה לקחתי הלוואה ב CHF המרתי ל USD והשקעתי אותה מחוץ ל IB, ושווי החשבון שלי ירד לפחות מ 100,000$.
היום המרתי את השקלים שהיו לי ב IB לכ 60,000$.
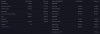
מצ"ב תמונה של מצב החשבון שלי כולל אחוז המינוף:
לפני כשעה ניסיתי לקנות AVUV :ETF בכ 7,500$ והמערכת מנעה ממני להעביר את הפקודה.
קיבלתי את הודעת השגיאה הבאה:
YOUR ORDER IS NOT ACCEPTED. THIS ACCOUNT IS NOT ALLOWED TO OPEN NEW POSITION EXCEPT TO HEDGE. EQUITY WITH LOAN VALUE [72981.40 USD] IS LESS THAN 100000.00 USD.
1) אשמח אם תסבירו לי מדוע מנעו ממני להעביר את הפקודה.
2) מה כדאי לי לעשות כדי שיאפשרו לי להעביר את הפקודה ?
3) בכמה שווי התיק שלי צריך לרדת לפני שיבצעו margin call ?
תודה.
אודה להסבר של מנוסים בהשקעות ב IB עם מינוף.
בתת החשבון הראשי ב IB הייתי עד לפני ימים בודדים בחשבון מסוג portfolio margin ללא מינוף (מעל 100,000$).
לאחרונה לקחתי הלוואה ב CHF המרתי ל USD והשקעתי אותה מחוץ ל IB, ושווי החשבון שלי ירד לפחות מ 100,000$.
היום המרתי את השקלים שהיו לי ב IB לכ 60,000$.
מצ"ב תמונה של מצב החשבון שלי כולל אחוז המינוף:
לפני כשעה ניסיתי לקנות AVUV :ETF בכ 7,500$ והמערכת מנעה ממני להעביר את הפקודה.
קיבלתי את הודעת השגיאה הבאה:
YOUR ORDER IS NOT ACCEPTED. THIS ACCOUNT IS NOT ALLOWED TO OPEN NEW POSITION EXCEPT TO HEDGE. EQUITY WITH LOAN VALUE [72981.40 USD] IS LESS THAN 100000.00 USD.
1) אשמח אם תסבירו לי מדוע מנעו ממני להעביר את הפקודה.
2) מה כדאי לי לעשות כדי שיאפשרו לי להעביר את הפקודה ?
3) בכמה שווי התיק שלי צריך לרדת לפני שיבצעו margin call ?
תודה.
- הצטרף
- 22/11/15
לפי מה שהסבירו לי ב RegT מתחילים ב margin call ברגע שהמינוף עולה על 85% משווי התיק וכל המטרה בחשבון מסוג portfolio margin היא שמחכים עם המ margin call קצת יותר, כלומר גובה הביטחוות משתנה בעתות משבר אבל אף פעם לא יהיה פחות טוב מ RegT .
אשמח לקישור שמסביר לעומק את ההבדלים בין סוגי החשבונות (עדיף בעברית ואם אין אז באנגלית).
IBKR Campus | Financial Education & Market Commentary
The IBKR Campus by Interactive Brokers offers free financial education content and market commentary for beginners and pro traders alike.
 www.interactivebrokers.com
מינוף רגולטורי מאפשר לרכוש עם 50% כסף שלך ו-50% של הברוקר.
מינוף רגולטורי מאפשר לשמר (החזקה מחוץ לשעות המסחר) עם 25% כסף שלך ו-75% כסף של הברוקר.
מינוף פורטפוליו מותאם לפי ההחזקות בפועל של הלקוח כאשר בתנאי שוק רגועים הוא צפוי להיות פחות מחמיר ממינוף רגולטורי אבל בתנאי שוק לא ידועים (ה-5 לפברואר 2018 למשל) הוא יכול לקפוץ בצורה קיצונית.
במינוף רגולטורי מבוצע מימוש בכפייה כשהתיק חורג ממגבלות הרגולציה אבל במינוף פורטפוליו המימוש מתבצע ברגע שאינטראקטיב מחליטים שהתיק שלך מסוכן מדי וזה יכול לקרות הרבה לפני החריגה ממגבלות הרגולציה בתנאי שוק מאתגרים.
מחשבים אותה על בסיס יומי וגובים אותה ביום העסקים השלישי בחודש העוקב.מתי הם גובים ריבית על המינוס בחשבון ?
דו"ח רגיל.האם ניתן ואיך להפיק דוח שבו ניתן לראות את כל העמלות ששילמתי מכל סוג שהוא בטווח תאריכים מסוים ?
1. סיכון מימוש כפוי (סיכון זה כולל בתוכו פוטנציאל להפסד של יותר מסך הנכסים שלך)אודה להסבר של מנוסים בהשקעות ב IB עם מינוף.
2. אין
חשבון מינוף פורטפוליו דורש שווי תיק של 100 אלף דולר ואין לך את הסכום הזה בחשבון המדובר.1) אשמח אם תסבירו לי מדוע מנעו ממני להעביר את הפקודה.
תנסה להשתמש במינוף רגולטורי - לא בטוח שזה יעזור אחרי שכבר נחסמת.2) מה כדאי לי לעשות כדי שיאפשרו לי להעביר את הפקודה ?
אין לאף אחד בכדור הארץ שמץ של מושג וזה בדיוק למה אני משתמש במינוף רגולטורי (מי שיתן לך מספר או שמשקר או שלא מבין איך מינוף פורטפוליו עובד).3) בכמה שווי התיק שלי צריך לרדת לפני שיבצעו margin call ?
Guess
Active Member
- הצטרף
- 13/4/22
@daat99 אתה מכיר אתר שאפשר להזין בו את ני"ע שאני מחזיק והוא מחשב איך תיק כזה יגיב לתנאים קיצוניים שונים, מה הסיכון סטטיסטית לכל אירוע קיצוני כזה לקרות על סמך העבר וכו'.מינוף הוא דבר טוב אם אתה יודע שתוכל לעמוד בו ולהישאר מושקע לאורך זמן.
הבעיה היא שאף אחד לא יודע איפה בדיוק עוברת נקודת ה-"כן/לא יכול לעמוד במינוף X בעתיד".
אני רוצה לראות כל מיני סימולציות כדי שאוכל להעריך אם אוכל לעמוד במינוף X בעתיד ומה הסיכון שלי להגיע למארג'ין קול וכו'.
- הצטרף
- 22/11/15
לא@daat99 אתה מכיר אתר שאפשר להזין בו את ני"ע שאני מחזיק והוא מחשב איך תיק כזה יגיב לתנאים קיצוניים שונים, מה הסיכון סטטיסטית לכל אירוע קיצוני כזה לקרות על סמך העבר וכו'.
הדרישות של המינוף מוחמרות בתנאי שוק קיצוניים בצורה לא ידועה מראש וכבר היו מקרים (קיצוניים) בהיסטוריה של שלילת היכולת להתמנף לגמרי.אני רוצה לראות כל מיני סימולציות כדי שאוכל להעריך אם אוכל לעמוד במינוף X בעתיד ומה הסיכון שלי להגיע למארג'ין קול וכו'.
כל הסימולציות שתעשה לא יעזרו לך להבין איך הברוקר ישנה את הדרישות שלו.
Guess
Active Member
- הצטרף
- 13/4/22
אין שום הגבלה רגולטורית על הברוקר, אין גבול עד כמה הוא יכול לשנות את הכללים ללא הודעה מוקדמת ?!הדרישות של המינוף מוחמרות בתנאי שוק קיצוניים בצורה לא ידועה מראש וכבר היו מקרים (קיצוניים) בהיסטוריה של שלילת היכולת להתמנף לגמרי.
כל הסימולציות שתעשה לא יעזרו לך להבין איך הברוקר ישנה את הדרישות שלו.
איזה גובה מינוף באחוזים לדעתך מספיק בטוח שלא אקבל מארג'ין קול גם בתנאי שוק קיצוניים ?
- הצטרף
- 22/11/15
יש גבול לכמה הוא יכול להרשות - אין גבול לכמה הוא יכול לסרב.אין שום הגבלה רגולטורית על הברוקר, אין גבול עד כמה הוא יכול לשנות את הכללים ללא הודעה מוקדמת ?!
אין לי שמץ של מושג ולכן אני מעדיף לא להיות ממונף בשוטף ולהשאיר זאת למקרה הצורך בלבד.איזה גובה מינוף באחוזים לדעתך מספיק בטוח שלא אקבל מארג'ין קול גם בתנאי שוק קיצוניים ?