איך לעצב פורטפוליו

  • פותח הנושא Dali
  • פורסם בתאריך

Dali

Active Member
הצטרף
20/8/20
האם תוכל להסביר מדוע בעמודות AK ו-AJ בטבלה של פיש אתה מסתפק במספר שגדול מאפס?
אם אתה מכוון לצמיחה של 6% לפחות, מדוע לא להציב מספר גדול יותר?
הסתמכתי על האנליזה שביצעת על חברת
MGRC
איני מנסה להתחקות, אלא להבין את הרציונל.
בסינון שלי הגעתי רק ל-4 חברות וכולן בנקים. כנראה שאצטרך לגמיש את הנתונים
בתודה גדולה מראש
 

Dali

Active Member
הצטרף
20/8/20
אגב, זה שאותה מניה מוגדרת תחת צ'אודר במספר 11 מפריע לך?
הבנתי שכדאי לחפש חברות שהקריטריון שלהן הוא 12 ומעלה.
עד כמה אתה רואה חשיבות בהקפדה זו?
 

Dali

Active Member
הצטרף
20/8/20
ושאלה נוספת על חברה זו, האם יש לך הסבר מדוע צפי הצמיחה ל-5 שנים הבאות נמוך ב 7.6% מה-5 שנים הקודמות?
 

sparkl

Active Member
הצטרף
11/10/16
The annualized return expectation for Project $3 Million is 8.25%. I wanted to take some pressure off share price growth and make up some of that total return from the dividend and dividend growth. I wanted a margin of safety and came up with a dividend total return requirement of 12, which is known as the Chowder Rule
נדהמתי לגלות ששמו הטוב של Chowder היגיע עד לישראל :)
התחלתי לעקוב אחרי האיש כאשר האו הקים את התיק ההוא (שממנו בא chowder number) עבור הבן שלו וכתב המון בלוגים ותיעד את התנועות שלו תוך כד בניה.. אז למדתי איך בונים את התיק תזרימי ברצינות לאורך הזמן עם מטרה לקבל ביום X תזרים Y שגדל, יציב וצפוי. אגב התיק ההוא עדיין חי ומאוד פופולרי, Chowder ממשיך לעזור לאנשים ועדיין יש דיונים חמים..
 

Dali

Active Member
הצטרף
20/8/20
אני מצטט אותך מהפוסט על רכישת MCRG:
  • תשואת הדיבידנד של החברה היא 2.35% שזו תשואה ממוצעת ביחס לממוצע ההיסטורי של החברה.
האם עלי לחפש תשואה כמה שיותר קרובה לממוצע? או שמעט יותר גבוהה זה טוב יותר?
לא בדיוק ברור לי
 

daat99

מייסד
מנהל
הצטרף
22/11/15
האם תוכל להסביר מדוע בעמודות AK ו-AJ בטבלה של פיש אתה מסתפק במספר שגדול מאפס?
אני מניח שאתה מתייחס לעמודות שמייצגות את קצב גדילת הרווחים בעבר וצפי גדילתם בעתיד.
מבחינתי אני רוצה חברה שרווחיה צומחים וכל עוד היא מסוגלת להגדיל את הדיבידנדים בקצב נאות ולשמר יחס חלוקת רווחים בריא אז אני מייחס לעמודות הללו חשיבות נמוכה.

חשוב לזכור שאף אחד לא יודע מה יהיה בעתיד אז "צפי גדילת רווחים" זה ממש לא נתון מחייב.

זה שאותה מניה מוגדרת תחת צ'אודר במספר 11 מפריע לך?
לא מתייחס לנתון הזה בכלל.

ושאלה נוספת על חברה זו, האם יש לך הסבר מדוע צפי הצמיחה ל-5 שנים הבאות נמוך ב 7.6% מה-5 שנים הקודמות?
לא חקרתי אותה.
אם אתה רוצה הסבר אתה תצטרך לנבור בדו"חות השנתיים ובפרסומים למשקיעים.

האם עלי לחפש תשואה כמה שיותר קרובה לממוצע? או שמעט יותר גבוהה זה טוב יותר?
יותר גבוה ביחס לעבר אומר שאתה מקבל יותר דיבידנדים על כל דולר השקעה ביחס למשקיעי העבר בתמורה לסיכון יותר גדול ביחס לסיכון שהיה בעבר.
 

אין כפית

Active Member
הצטרף
4/2/20
לי אין יעד מספרי
זה לא מה שמופיע בתמונה שצירפתי... שם היעד הוא מאוד מספרי :)

גם כאן אני חולק עליך.
זו גישת "הכל עכשיו או כלום אחר כך".
אם תגלה שייקח לך 30 שנה להגיע לתזרים - האם זה אומר שאתה צריך לשים את הכסף בבנק?
אם תגלה שייקח לך 50 שנה - האם זה אומר שאתה צריך להתייאש?
השאלה החשובה היא "האם זה מקדם אותי" ולא "האם אני מגיע בתאריך שרירותי כלשהו שאני בחרתי ולא מעניין את שאר תושבי כדור הארץ".
אני לא מסכים. אם אני מגלה שיקח לי 50 שנה להגיע ליעד - אני צריך לבחון את התכנית מחדש, ולהגיע לאחת מכמה מסקנות:
1. היעד שלי אינו ריאלי - אולי צריך יעד אחר
2. זהו פרק הזמן שלוקח להגיע ליעד שכזה - ולכן צריך ליישר קו עם פרק הזמנים ולאכול את הכובע עד שיעברו 50 שנה
3. לחפש השקעה אלטרנטיבית (שאולי מתאימה פחות לפסיכולוגיה או שיהיה לי יותר קשה איתה), אבל תאפשר לי להגיע ליעד מהר יותר. נכון - בהנחה שהפסיכולוגיה שלי מתאימה ב100% להשקעות דיבידנד - זה יהיה קשה לצבע השקעה מסוג אחר. אבל אדם צריך לשאול את עצמו מה יותר חשוב לו - המטרה שלו או השינה בלילה שלו.

אחרי שהחלטתי שאין לי השקעה חלופית שעונה לדרישה הבסיסית שלי
אולי זה שורש ההבדל - מבחינתך השקעת דיבידנד היא האופציה היחידה האפשרית - ולכן אתה לא מסתכל על השוק ולא על גודל התזרים, וזה לא מעניין אותך, כי באמת אין לך אפשרות אחרת אז זה חסר ערך.
לי (ואני מניח שלעוד אנשים) יש חלופות השקעה אחרות, ולכן אני רוצה לבחון באיזה דרך כדאי לי להשקיע את כספי. לכן אני מנסה לברר את הצמיחה ואת היעדים *האפשריים* (כמובן בידיעה שעם כל סיכוי יש גם סיכון), כדי לבחון חלופות השקעה.

אנסח זאת כך - מבחינתי ויתור על שווי התיק והתמקדות רק בתזרים הוא *סיכון*. ולכן אני רוצה לוודא שהסיכון שווה את זה - ושהתזרים שאקבל יהיה מספיק יציב ויגדל מספיק כדי להצדיק את ההתעלות מהשווי.
תסכים איתי שאם היה לך תזרים שגדל רק ב0.001% בכל שנה, זה לא היה שווה את זה... נכון? ולכן *צריך* להעריך (בצורה שקולה וזהירה) כמה תהיה הצמיחה של התזרים כדי להצדיק השקעה כזאת.
 
נערך לאחרונה ב:

אין כפית

Active Member
הצטרף
4/2/20
כבר הנחת את כל ההנחות שקשורות לתזרים בתחילת השרשור ולכן לא חסר לך דבר בשביל לבצע השוואה שכזו (ואם תרצה עזרה אז תקבל):
בהקשר הזה -
אשמח להסבר (או קישורים להסברים) לגבי ההנחות האלו. ואשמח לשמוע מה הן ההנחות של @daat99.
לאחר מכן, אשמח להסבר איך תחת ההנחות האלו מחשבים את צפי הדיבידנדים מהתיק לאורך השנים, כמו החישוב שדעת עושה בפוסטים החודשיים.
 

daat99

מייסד
מנהל
הצטרף
22/11/15
זה לא מה שמופיע בתמונה שצירפתי... שם היעד הוא מאוד מספרי :)
זה לא יעד בשבילי אלא בשביל הקוראים החדשים שעדיין לא מבינים את הרעיון מאחרי ההשקעה וצריך לתת להם טעימה בשביל שהם יקראו יותר ויבינו שהיא חסרת משמעות מספרית.
היעד שלי אינו ריאלי - אולי צריך יעד אחר
אז למה להגדיר אותו מלכתחילה?

2. זהו פרק הזמן שלוקח להגיע ליעד שכזה - ולכן צריך ליישר קו עם פרק הזמנים ולאכול את הכובע עד שיעברו 50 שנה
אז למה להגדיר אותו מלכתחילה?

לחפש השקעה אלטרנטיבית
את זה אתה צריך לעשות בלי קשר ליעד השרירותי שהגדרת.
אם אתה מוצא השקעה אלטרנטיבית שעונה על המטרות שלך (אצלי: תזרים יציב וגדל מעבר לאינפלציה) אז יש מקום להשוות בין התזרימים השונים.
אם לא מצאת השקעה שכזו אז אין לך אלטרנטיבות ואתה צריך לחיות עם מה שיש וחזרנו שוב ל-"אז למה להגדיר אותו מלכתחילה?"

שאולי מתאימה פחות לפסיכולוגיה או שיהיה לי יותר קשה איתה
בשום פנים ואופן לא!
אין שום היגיון להשקיע בהשקעה שתייצר לקובץ אקסל X שגדול מ-Y רק בשביל שהיא תייצר לחשבון הבנק שלך Z שקטן מ-Y.
המון אנשים נופלים כאן וחוטפים בראש ובמקום ללמוד מהטעויות שלהם באים חדשים ורוצים ליפול באותו הבור.

אדם צריך לשאול את עצמו מה יותר חשוב לו - המטרה שלו או השינה בלילה שלו.
אם אתה לא תצליח לישון בלילה אז אתה לא תשיג את המטרה שלך כי הרגש תמיד מנצח את הרציונל.

לי (ואני מניח שלעוד אנשים) יש חלופות השקעה אחרות
איזו השקעה חלופית אתה יכול להציע שמייצרת תזרים יציב וגדל מעבר לאינפלציה?
אם המטרה שלך אינה תזרים יציב וגדל מעבר לאינפלציה אז אני לא רואה סיבה שתבחר להשקיע במניות דיבידנד במקום במדד עצמו.

- מבחינתי ויתור על שווי התיק והתמקדות רק בתזרים הוא *סיכון*
ולכן אתה חושב כמו משקיע שווי והשקעה תזרימית לא תיטיב לך.

תסכים איתי שאם היה לך תזרים שגדל רק ב0.001% בכל שנה, זה לא היה שווה את זה... נכון?
לא.
המטרה שלי היא תזרים יציב וגדל מעבר לאינפלציה.
בהינתן אינפלציה של 0.0001% בשנה ובהינתן שזו ההשקעה היחידה שעונה לקריטריון "התזרים יציב וגדל מעבר לאינפלציה" אז אין לי שום בעיה עם ההשקעה הזו.
אם לעומת זאת אתה תציג לי שתי חלופות השקעה עם תזרים יציב וגדל שבאחת התזרים גדל ב-1% מעבר לאינפלציה ובשניה ב-0.1% מעבר לאינפלציה אז יש מקום לבחון את ההבדלים ביניהן ולבחור בהשקעה שמתאימה לי יותר.
כל עוד לא הוצגה לי חלופה שמייצרת תזרים יציב וגדל מעבר לאינפלציה הדבר משול לחוסר אפשרויות ולכן זה מה יש ועם זה נחיה.

אשמח להסבר (או קישורים להסברים) לגבי ההנחות האלו
אלו הנחות של אדם ספציפי - לא ברור לי איזה קישורים אתה מחפש?

אשמח לשמוע מה הן ההנחות של @daat99.
ההנחה שלי היא שהשוק עושה מה שמתחשק לו ולכן הפסקתי לבזבז זמן יקר בהנחות שגם אם אני אניח אותן הן יהיו חסרות משמעות ולא ישנו את התוצאה הסופית של דרך הפעולה שלי.

אשמח להסבר איך תחת ההנחות האלו מחשבים את צפי הדיבידנדים מהתיק לאורך השנים
אחרי שהנחת את ההנחות שלך זה כל מה שאתה צריך לדעת בשביל לבנות את האקסל:
תבנה אקסל שסופר שנה אחרי שנה מה קורה תחת ההנחות שלך ותראה מתי תגיע ליעד שלך.
אם אתה מסתבך עם האקסל אז תרגיש חופשי לפתוח שרשור חדש ואני אנסה לסייע לך שם.

 

Dali

Active Member
הצטרף
20/8/20
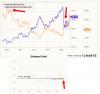
לעניות דעתי הזמן טוב יותר היה בקיץ כאשר תשואת דיבידנד (3.2%) הייתה יותר גבוהה מהממוצע של 5 שנים ,עכשיו היא מתחת ובכיוון מתא..

צפה בקובץ המצורף 74
אבל האם אין זה חיסרון שהתשואה היא פי 2 מהמדד שזה הרף העליון המומלץ לתשואת דיבידנד?
 

סטרבו

Well-Known Member
הצטרף
23/4/18
אבל האם אין זה חיסרון שהתשואה היא פי 2 מהמדד שזה הרף העליון המומלץ לתשואת דיבידנד?
מומלץ עפי מי?
זו דעתו האישית של דעת היקר.
אתה צריך להשקיע בחברה שתוכל לישון בלילה ושלא תפקק בעצמך כל הזמן אם רכשת טוב.
אם פי 2 מהמדד זה הגבול שאיתו אתה ישן בשקט והתשואה יותר מכך- כנראה שלא כדאי לקנות.

לאט לאט אתה תגיע לסט קריטריונים משלך שבהם אולי לתשואה הנוכחית לא יהיה בכלל משקל בהחלטה.
 

sparkl

Active Member
הצטרף
11/10/16
אבל האם אין זה חיסרון שהתשואה היא פי 2 מהמדד שזה הרף העליון המומלץ לתשואת דיבידנד?
למה להתייחס למדד? בעיני יותר נכון להשוות את עצמך של אתמול לעצמך של היום לאומת השוועה למישהו אחר. חברה יציבה וותיקה הפכה להיות כזאת כי מה שהם עושים זה די מוצלח עובדתית. למה להשוות מצליחנים לחבורה של ממוצאים? לפי דעתי צריך להשוות חברה לעצמה - והתנהגות של תשואת דיבידנד בזמן אצל חברות כאלו זה אינדיקטור די חזק שמשהו קורה. יש די הרבה מחקרים מסתובבים ברשת על כך שאם הייתה קונה KO כל הזמן כאשר תשואת דיבידנד שלה עלתה מאל 3.5% הייתה במצב די טוב.
 

Dali

Active Member
הצטרף
20/8/20
מומלץ עפי מי?
זו דעתו האישית של דעת היקר.
אתה צריך להשקיע בחברה שתוכל לישון בלילה ושלא תפקק בעצמך כל הזמן אם רכשת טוב.
אם פי 2 מהמדד זה הגבול שאיתו אתה ישן בשקט והתשואה יותר מכך- כנראה שלא כדאי לקנות.

לאט לאט אתה תגיע לסט קריטריונים משלך שבהם אולי לתשואה הנוכחית לא יהיה בכלל משקל בהחלטה.
לא על פי דעת, על פי הספר the single best investnment
ןגם דעת
 

סטרבו

Well-Known Member
הצטרף
23/4/18
לא על פי דעת, על פי הספר the single best investnment
ןגם דעת
אני קניתי מספר חברות עם תשואה מעל פי 2 מתשואת המדד. לאחר כמה חודשים, התשואה ירדה לטווח הזה (המחיר עלה). הסיבה היא שיש קריטריונים נוספים שיותר חשובים לי מתשואת הדיבידנד. האם זה טוב או לא? לא רלוונטי, זה מתאים לי.
תתחיל מסט קריטריונים שמרגיש לך נוח, אפילו אם הם של מישהו אחר (כל עוד אתה מבין את ההיגיון). בקנייה השנייה והחמישית והשביעית אתה תראה שהקריטריונים ישתנו לפי דעתך.
 

daat99

מייסד
מנהל
הצטרף
22/11/15
אבל האם אין זה חיסרון שהתשואה היא פי 2 מהמדד שזה הרף העליון המומלץ לתשואת דיבידנד?
זה בסך הכל מהווה סיכון מוגבר.
בדיעבד ידידינו היקר @sparkl התברר כצודק והסיכון לא התממש (עדיין) אבל באותה המידה יכלת לרכוש את המניה עם תשואת דיבידנד של 3.2% ואז לראות את הדיבידנד נחתך/מופסק ומחיר המניה מתרסק.
בעיני יותר נכון להשוות את עצמך של אתמול לעצמך של היום לאומת השוועה למישהו אחר
כשאתה משווה את עצמך אני בהחלט מסכים.
הבעיה היא שתמחור המניות נקבע ע"י שאר השוק שמיוצג ע"י המדד ולכן אני רוצה להשוות את הסיכון שהשוק מיחס לדיבידנד של החברה ביחס לזיכון שהשוק מייחס לדיבידנד של המדד והסיכון הזה משוקף למשקיע ההדיוט שכמוני ע"י תשואת דיבידנד נוכחית.

יש די הרבה מחקרים מסתובבים ברשת על כך שאם הייתה קונה KO כל הזמן כאשר תשואת דיבידנד שלה עלתה מאל 3.5% הייתה במצב די טוב.
וכולם ככולם סובלים מהטיית השורדים וכאן נעוצה הבעיה.
כמה אנשים רכשו חברות אחרות כשהתשואה שלהם הייתה גבוהה רק בשביל לגלות שהחברות האחרות שהיו פעם אלופות פתאום פושטות את הרגל?

לא על פי דעת, על פי הספר the single best investnment
ןגם דעת
מכל מלמדי השכלתי :)
 

Dali

Active Member
הצטרף
20/8/20
אגב דעת, ישר כוח על הפוסט.

אוכל לשאול מדוע טרם ביצעת רכישה החודש?
 

daat99

מייסד
מנהל
הצטרף
22/11/15
אוכל לשאול מדוע טרם ביצעת רכישה החודש?
רק פירסמתי עדכון חודשי, אני לרוב מחכה כשבוע בין העדכון החודשי לבין הרכישה החודשית בשביל לא להפציץ את הבלוג בכמה מאמרים ביום אחד ואז חודש שלם אין כלום.
 

Dali

Active Member
הצטרף
20/8/20
בדיעבד ידידינו היקר @sparkl התברר כצודק והסיכון לא התממש (עדיין) אבל באותה המידה יכלת לרכוש את המניה עם תשואת דיבידנד של 3.2% ואז לראות את הדיבידנד נחתך/מופסק ומחיר המניה מתרסק.
אם אני מבין נכון, אתה הייתי מעדיף לרכוש את המניה כפי שהיא נסחרת היום ולא במהלך הקיץ כשתשואת הדיבידנד הייתה גבוה יותר?
כמו כן, לא הצלחתי לראות ב- YCHATS את תשואת הדיבידנד הנוכחית לעומת הממוצעת כפי שהציג חברינו @sparkl בגרף. איך ניתן להציג את גרף ה- DIVIDEND YIELD?
 
למעלה תחתית