חשבון מנוהל IRA , קרן השתלמות או גמל להשקעה?

  • פותח הנושא Dali
  • פורסם בתאריך

Dali

Active Member
הצטרף
20/8/20
שלום,

בתור משקיע מתחיל שאלתי את דיבידעת במייל מספר שאלות. הוא ענה עליהן אך טען שכדאי לתקשר דרך הפורום, כך אוכל לקבל מגוון של דעות.
החלטתי להעתיק את המייל לכאן מכיוון שישנם דברים שעדיין לא ברורים לי. אותם אשאל בסוף...

חודש טוב.
רציתי לשאול שאלה:
בעבר שאלתי את הסולידית לגבי פוסט שבו היא העלתה שרטוט המציג את הצורה הנכונה להפרשות חודשיות לחשבונות שונים מדיי חודש בחודשו.
בשרטוט רואים שההפרשה לגמל להשקעה קודמת להפרשה לחשבון מנוהל (על ידי), בהתעלם מהעובדה שהכספים יהיו פטורים ממס בהגעה לגיל פנסיה (אני ממש לא קרוב לשם) שאלתי אותה מדוע?
והיא ענתה שכנראה ד"נ יהיו זולים יותר בגמל להשקעה. לאחרונה נודע לי שניתן לפתוח חשבון ברוקר ללא עמלות בעלות חודשית של 15-30 ש"ח לחודש ואת השאר אוכל לבצע בעצמי.
רציתי לשאול אותך כמה שאלות בעניין זה, כיוון שזה נשמע מאוד רלוונטי עבורי:
1) האם ישנן עמלות נוספות מעבר לתשלום החודשי הקבע?
2) האם ניתן לרכוש כל קרן סל או קרן אינדקס גלובליות או שאני מוגבל רק לאותן קרנות שהברוקר הספציפי שבחרתי עובד איתן?
3) לא הבנתי בדיוק את ההבדלים בין ETF מחקה מדד לקרן אינדקס, אשמח אם יש לך הארה בנושא
4) באם יש לי את האפשרות לחשבון IRA בגמל להשקעה או לפתוח חשבון אצל ברוקר ללא ד"נ מה אתה חושב שיותר נכון לעשות?
5) לאחרונה אני שומע יותר ויותר העדפות של בעלי דעה בהשקעות מדדיות מאשר דיבידנדים בהסתכלות כמובן של צבירת שווי. מאוד מעניין אותי
להעמיק יותר בשיטה זו, אך אני מניח שאגיע לזה בעוד כחצי שנה עד שנה מאחר ויש לי סדר קדימויות. אך מאוד מעניין לקרוא את הפוסטים שלך ולשמוע.
ובעניין זה, האם דרך כל הברוקרים בארץ ניתן לרכוש מניות בארה"ב כמו שאתה עושה? אני לא מבין איך זה עובד מבחינה טכנית.

תודה רבה


חבל שאתה לא שואל בפורום – אתה תוכל לקבל תשובות יותר מהר ומיותר אנשים כך שתוכל לשמוע דעות שונות וללמוד יותר.

אני שם את חשבון ההשקעות הרבה לפי קופות גמל/קרנות השתלמות משתי סיבות:
  1. דמי הניהול מוחקים את היתרון (שלא באמת משמעותי מלכתחילה) של מיסוי רווחי הון כי בפועל הסבירות שתשלם אותם בימי חייך שואפת ל-0
  2. אתה מוגבל ביכולות ניהול התיק והעלויות השוטפות בתוך החשבונות הללו גבוהות יותר ממה שאתה יכול להשיג לבד

לגבי שאלותיך:
  1. כתלות בגוף שבו פתחת את החשבון אתה יכול לשלם:
    1. דמי "ציטוטים בזמן אמת" (מיותר לחלוטין עבור משקיעים פסיביים כמוני וכמו משקיעי המדדים)
    2. "עמלת דיבידנד" (יש גופים מוזרים שעדיין גובים אותה מסיבה לא ברורה)
    3. דמי הניהול המובנים במוצרים שאותם אתה רוכש
    4. עלויות המרות מט"ח (כולל מרווח סמוי)
    5. בחלק מהגופים ישנו מרווח מנופח על מסחר במניות שגוזל אותך בעוד כסנט למניה בפעולות רכישה/מכירה בלי שתדע על זה בכלל (ובלי שזה יהיה רשום כעמלה באף מקום)
  2. כל עוד הגוף שאתה עובד דרכו הוא גוף מפוקח שמספק גישה ישירה לבורסה עצמה ולא "זירת מסחר" אז אתה יכול לרכוש כל נייר שקיים בבורסה כולל כל ה-ETFים השונים
    1. ETF זה השם האמריקאי למוצר "קרן סל"
    2. אין דבר כזה "קרן אינדקס"
    3. גם "קרן סל" וגם "קרן נאמנות" יכולות להיות "קרן מחקה"
    4. "קרן סל" – ETF - נסחרת במהלך המסחר השוטף בבורסה כמו כל מניה
    5. "קרן נאמנות" נסחרת רק במהלך פתיחת ו/או סגירת יום המסחר ואין לך מושג באיזה מחיר היא תיסחר כשאתה משגר את פקודת הרכישהמ/מכירה שלך כי המסחר בה לא פתוח בשביל להציג לך מחירים עדכניים
  3. זה תלוי בסגנון ההשקעה שאתה בוחר – עבורי ההחלטה הייתה חשבון ממוסה
  4. בהתבוננות על שווי אני חושב שהשקעה במניות דיבידנד היא טעות כי זו השקעה תזרימית
    הדבר משול להקמת חברת הובלת משרדים ולבצע את ההובלות באמצעות אופניים... (דמיין העמסת מיטה ומקרר על אופניים בשביל הובלה מאילת לחיפה)
    צריך לבחור את הכלי הנכון בשביל המטרה הרצויה.
  5. כל בית השקעות/בנק בארץ שמאפשר מסחר ישיר בבורסה האמריקאית (לא "זירת סוחר") מאפשר לך לרכוש את כל המניות והקרנות שנסחרות בבורסה האמריקאית וזה כולל גם מניות דיבידנד.
    חשוב לזכור שהגופים בארץ נוטים לבעיות בטיפול בהתפצלויות של חברות כך שבמידה ותבחר לרכוש חברות פרטניות אז יהיה כדאי שתבצע מעקב צמוד על החברות שמתפצלות בשביל לוודא שאתה מקבל את המניות שמגיעות לך.
וכאן אני ממשיך לשאול:
1) מדוע הסבירות שאשלם מס על הרווחים בחיי לא סבירה אם ביום מן הימים ארצה לקבל תזרים מהתיק?
2) בסרטון של דניאל סולין טוען שעדיף להשקיע ב INDEX FUNDS מאשר ETF. לא הבנתי מדוע ענית שאין כזה דבר קרן מחקה?
3) האם יש ברוקר ספציפי מומלץ למשקיע כמוני המעוניין לקבות כמה קרנות של ואנגרד, אחת על ווילשר 5000, אחת טוטל מארקט ואחת שווקים מתעוררים/אסיה?
כמו כן, אשמח לשמוע, האם יש חיסרון בלהשקיע בקרן מחו"ל על פני קרן בארץ? אני מניח שהשתובה היא סיכון מט"ח. מה אתם הייתם ממצליצים/עושים במקומי?
תודה
 

daat99

מייסד
מנהל
הצטרף
22/11/15
מדוע הסבירות שאשלם מס על הרווחים בחיי לא סבירה אם ביום מן הימים ארצה לקבל תזרים מהתיק?
קבלת תזרים מהתיק לא מחייבת את מכירת כל התיק.
ביום שבו אתה מוכר את הנייר האחרון שרכשת אתה מפסיק לקבל תזרים וזה מאוד לא הגיוני שתחליט מרצונך שבימי חייך ביום X+1 לא יהיה לך אוכל.
ואם אתה לא מוכר את כל המניות קי אתה רוצה להמשיך לקבל תזרים אז אתה יכול להחזיק אותם בחשבון זר שבו ניתן לבצע מכירה לפי חבות מס מינימלית ולא לפי מס שולי ובכך כמעט ולא לשלם מס כלל.
תזכור שהתיק שלך (בין אם תיק מדדי ובין אם תיק תזרימי) עדיין מחלק לך תזרים כלשהו בדמות דיבידנדים (מהמדד/מניות) וריביות (מהאג"ח) שממוסה בצורה מלאה בחו"ל גם בתוך חשבון ישראלי פטור ממס.

בסרטון של דניאל סולין
אם תוכל לצרף קישור לסרטון אני אוכל להתייחס אליו.
טוען שעדיף להשקיע ב INDEX FUNDS מאשר ETF
המונח "index funds" בתירגום מילולי הוא "קרן מחכה מדד" ויש ETF-ים שהם "קרנות מחכות מדד" ולכן אין שוב הבדל בין "קרן מחכה מדד" לבין "קרן מחכה מדד".
בלי לראות את הסרטון אני רק מנחש שהכוונה היא לקרן נאמנות - Mutual Fund - שהיא במקרה "מחקה מדד" וכישראלים אין לנו גישה לקרנות הנאמנות האמריקאיות ולכן ההבדלים ביניהם לבין קרנות הסל אינם רלוונטיים לנו (למיטב ידיעתי אלו הבדלי מיסוי בעיקר).

האם יש ברוקר ספציפי מומלץ למשקיע כמוני המעוניין לקבות כמה קרנות של ואנגרד, אחת על ווילשר 5000, אחת טוטל מארקט ואחת שווקים מתעוררים/אסיה?
כל בית השקעות/ברוקר שנוח לך לעבוד איתו - אין באמת הבדלים ביניהם.

האם יש חיסרון בלהשקיע בקרן מחו"ל על פני קרן בארץ?
יש הבדלים מהותיים ביניהם שאפשר לראות כחסרונות ו/או כיתרונות בהתאם לנקודת המבט שלך.
קרן בארץ מבצעת עקיבה סינטטית ע"י חוזים בעוד קרן בחו"ל מבצעת עקיבה ע"י החזקה פיזית של המניות עצמן.
בקרן זרה אתה יכול לקבל את הדיבידנד לאחר מס במקור של 25% בעוד שבקרן ישראלית אין לך את האפשרות הזו בשל העקיבה הסינטטית (אין באמת דיבידנד) והעליה במחיר הקרן בשל "צפי דיבידנד לאחר מס" (מגולם במחיר החוזה בשוק) תמוסה כעליית ערך דבר שעלול להוביל למיסוי כפול במועד המכירה.
יש כמובן גם קרנות איריות (מחזיקות פיזית במניות) שמשלמות מס דיבידנדים במקור של 15% במקום 25% אבל גם כאן כמו בקרנות הסינטטיות אתה תשלם מס רווחי הון על הדיבידנד במועד המכירה.
ככלל אצבע אם אתה מחזיק יחידה של קרן האירית לפחות 15 שנה לפני שאתה מוכר אותה אז היא עדיפה על הקרן האמריקאית ובטווחי זמן קצרים יותר האמריקאית עדיפה (תזכור להתחשב באיזונים שמצריכים מכירות בדרך ומכירות בשביל לייצר תזרים כי אין לך דיבידנד).

אני מניח שהשתובה היא סיכון מט"ח
איפה לדעתך אתה יותר חשוף למט"ח מבין שתי האפשרויות הבאות:
1. יש לך 100 דולר בכיס
2. יש לך 100 דולר בתוך מעטפה בכיס ועל המעטפה רשומים קשקושים בעברית

במקרה של קרן על ה-SP500 אתה תמיד חשוף למה שיש בתוך הקרן וממש לא משנה באיזה מטבע רכשת את היחידות של הקרן עצמה.

מה אתם הייתם ממצליצים
ללמוד ולהחליט מה מתאים לאופי שלך ולא מה מתאים לקובץ אקסל.
 

Dali

Active Member
הצטרף
20/8/20
תודה רבה על התגובות.
יש עוד כל כך הרבה מידע שעליי לברר.
מה שמאוד התחוור לי הוא שבהשקעות דיבידנד, עקב כך שהמיקוד הוא בתזרים ולא בשווי ניתן להשקיע 100% במניות ולא לבזבז חלק משמעותי מהתיק על ניי"ע מאזנים, מה שבוודאי מגדיל את התשואה בצורה משמעתית. כמו כן, אין ד"נ וזה גם כן יתרון עצום.
האם יש מקום בפורום או בבלוג שהתואר בדיוק אילו עמלות גלומוטת בתוך השקעת דבידנד? (אני מניח שעמלת המרה, עמלת קניה? עמלות החזקת חשבון ברוקר?האם יש ברוקרים עם פטור מעמלה? זכור לי שראיתי משהו בבלוג?)
כמו כן, איך עובד בדיוק קבלת הכספים? האם הדיבידנד מחולק כדולר(בחברות מארה"ב) ומופיע בחשבון שלי בדולרים?

דבר שני, הנא הלינק שביקשת...

סרטון מדהים
 

daat99

מייסד
מנהל
הצטרף
22/11/15
מה שמאוד התחוור לי הוא שבהשקעות דיבידנד, עקב כך שהמיקוד הוא בתזרים ולא בשווי ניתן להשקיע 100% במניות ולא לבזבז חלק משמעותי מהתיק על ניי"ע מאזנים, מה שבוודאי מגדיל את התשואה בצורה משמעתית. כמו כן, אין ד"נ וזה גם כן יתרון עצום.
הרבה מאוד אנשים לא מצליחים להבין את זה, כל הכבוד לך!

האם יש מקום בפורום או בבלוג שהתואר בדיוק אילו עמלות גלומוטת בתוך השקעת דבידנד? (אני מניח שעמלת המרה, עמלת קניה? עמלות החזקת חשבון ברוקר?האם יש ברוקרים עם פטור מעמלה? זכור לי שראיתי משהו בבלוג?)
העמלות לא קשורות ספציפית להשקעה בדיבידנדים ורלוונטיות לכל השקעה שתבחר - כולל השקעה מחקה מדד.
די כיסית את כל העלויות הנפוצות בגופים הנפוצים.
הברוקר המועדף שהיה פעם החליט לסגור את שעריו ולגבות עמלות מוגזמות ולכן כבר לא מועדף.

איך עובד בדיוק קבלת הכספים?
הדיבידנד מחולק כדולר(בחברות מארה"ב) ומופיע בחשבון שלי בדולרים

הנא הלינק שביקשת...
אני אצפה בו יותר מאוחר ואבדוק אם הוא מתייחס שם למשהו שונה (אם כי לא נראה לי).
 

daat99

מייסד
מנהל
הצטרף
22/11/15
הנא הלינק שביקשת...
הוא באמת מדבר על קרנות נאמנות באופן פרטני כמו שניחשתי.
לנו אין גישה לקרנות נאמנות אמריקאיות וההבדלים ביניהן לבין קרנות סל - ETF - לא רלוונטיים לנו.
 

Dali

Active Member
הצטרף
20/8/20
כמה שאלות נוספות ברשותך:
1) לא היה לי ספק שדניאל סולין מדבר על קרנות נאמנות, אך מדוע אין לנו אפשרות לרכוש קרנות אמריקאיות? מתנצל על הבורות
2) כשאתה אומר שאתה מעדיף חשבון מנוהל מול חשבון פטור רציתי לדעת איך אתה משקלל את זה. אם למשל ניקח קה"ש עם ד"נ של 0.3%(זבה באמת מצבי כרגע) מחקה מדד S &P. כמו כן, ברשותי קרן נוספת עם אותן ד"נ מחקה מדד ת"א 35 (אני מביא גם את זו כיוון שהבנתי שמול ארה"ב יש ניכוי מס במקור של הדיבידנדים, מה שאני מניח שאין כן בישראל). נכון שיש יתרון בחשבון מנוהל שאין ד"נ, אך מה לגבי עמלות המרה ואי יכולת מינוף? למשל אם אחת לכמה שנים אני לוקח 50% מהקרן בריבית של פריים מינוס חצי אחוז ומשקיע אותה במדד מנייתי ל-7 שנים, וכמובן שבשלוש שנים האחרונות של ההלוואה אני ממתין לעלייה מסוימת ואז פודה את ההלוואה אפילו מעט לפני כדי לא לתפוס את השוק במצב של ירידות(אגב, בדר"כ ניתן לשחזר הלוואה לעוד 7 שנים כך שלא צריך ממש לחשוש מזה). מעניין אותי לבחון סיטואציה כזו מבחינה מספרית, נגיד ויצרתי אפילו דלתא של 3% על 50% מגובה הקרן. מה אתה סובר שעדיף?
3) קראתי את הפוסט של הסולידית אתמול על מניות דיבידנד מול מחקה מדד וראיתי שהגבת שם רבות. לאחר מכן ראיתי פוסט אורח בפנסיוני (נדב טסלר) שגם הוא טוען שקרנות צוברות דיבידנדים אינן משלמות מס במקור. אני מצטט: " בחשיפה למניות ולמדדי מניות מחו"ל של קופות הגמל להשקעה (לפחות במרבית המקרים) יש ניכוי מס במקור על הדיבידנדים. זאת מפני שהחשיפה שלהם למדדי חו"ל לא מתבצעת ע"י רכישה פיסית של המניות הזרות, אלא באמצעות חוזים עתידיים ושאר תחליפים סינטטיים עוקבי מדד, אשר עוקבים במרבית המקרים אחרי גרסת ה-NTR (Net Total Return) של המדד, שלוקחת בחשבון ניכוי מס במקור של 30% על הדיבידנדים. כיוון שתשואת הדיבידנדים ההיסטורית במניות היא כ-2% מדי שנה, מדובר על הפסד של כ-0.6% מהתיק כל שנה. זהו סכום משמעותי מאוד, שלרוב אפילו גבוה מדמי הניהול." כך שאיני מבין מה נכון. זה נראה שהוא טוען כמו הסולידית ואתה טוען אחרת.
4) איני מבין מהו חוזה סינטטי ומדוע משתמשים בו במקום לרכוש מניות. התוכל להסיר איך זה עובד ומול מי החוזה נחתם?
5) האם זה נכון שבגמל להשקעה או קה"ש אני נמנע מעמלות קנייה ומכירה מה שאין כן בדיבידנד?
6) האם במצב שאני משקיע מניות דיבידנד דרך ברוקר ספציפי ולפתע אני מאתר ברוקר שמוכן לתת לי תנאים טובים יותר אני יוכל לבצע העברה של החשבון מברוקר לברוקר ללא מכירה של ניי"ע?

תודה רבה
 

daat99

מייסד
מנהל
הצטרף
22/11/15
מדוע אין לנו אפשרות לרכוש קרנות אמריקאיות?
אין לי שמץ של מושג למה.
חשוב להבין שגם אם היתה לנו אפשרות לרכוש אותן, ההבדלים שהוא מדבר עליהם לא חלים עלינו כך שעבורנו כישראלים ללא אזרחות אמריקאית אין שום יתרון ברכישת קרן נאמנות אמריקאית.
מבחינתנו כישראלים שאינם אמריקאים יש חסרונות בקרנות נאמנות (למשל הן לא סחירות במסחר הרציף) בלי ליהנות מהיתרונות המדוברים.

רציתי לדעת איך אתה משקלל את זה
לפי תוצאה סופית.
אני חייב להודות שבהתחלה אני חשבתי שקרן השתלמות/קופת גמל זה המוצא המושלם ומי שלא משתמש בהן מאבד הטבה משמעותית אבל אחרי שבדקתי את זה בעצמי לעומק והפסקתי לעגל פינות בבדיקה גיליתי שהמציאות היא הפוכה.
להלן תגובה מפורטת שכתבתי בעבר בפורום אחר (מעודכנת טיפה עם נתונים עדכניים) שמפרטת איך ניתן לבדוק מקרה פרטי בעצמך בשביל לדעת מה התשובה הנכונה.
לצערי כל המתנגדים שחושבים אחרת לא טרחו לבדוק את ההיסטוריה בלי לעגל פינות שמשנות את התוצאה (כולל אני מלפני שבדקתי זאת) כי הבדיקה הזו מצריכה הרבה זמן והרבה יותר קל לעגל פינות.
נקודת המפתח היא שלא ניתן להשוות "חשבון ממוסה לחשבון פטור" אלא "תיק נכסים הוליסטי עם חשבון ממוסה" מול "תיק נכסים הוליסטי ללא חשבון ממוסה" (או עם הנזלה בהזדמנות הראשונה).
מס הכנסה דורש מיסוי לפי התיק ההוליסטי שלך ולא לפי מספר חשבון בנק ספציפי...
משקיע פסיבי שרוכש תעודות ומבצע איזונים לא יגיע למצב שרוב התיק שלו מורכב מרווחים בעיקר אם הוא מבצע איזונים בשיטת FIFO (שזו ברירת המחדל) ולא לפי שווי מס מינימלי (כמו שניתן לבצע באינטראקטיב).
הנחת המוצא שבאמת משנה את התמונה היא האם כל התיק יימשך במהלך חיי המשקיע או לא.
עקב כך לשאלה אם הוא יצטרך לשלם מס רווחי הון מלא במהלך חייו אין תשובה חד משמעית (ובהחלט התשובה אינה תמיד לא) ולכן להתחייב לשלם "מס קרן השתלמות" היום בשביל להימנע מתשלום מס רווחי הון שאתה לא תשלם לעולם אינה תמיד גישה טובה יותר.
תפתח לעצמך קובץ אקסל ותתחיל לחשב את שני המקרים הבאים:
מקרה 1:
קרן השתלמות פטורה ממס עם:
1: IRA עם דמי ניהול בגובה דמי הניהול שאתה יכול לקבל היום בלי - תזכור שעל דמי הניהול הללו אתה לא מרוויח אגורה שחוקה אחת עד לגיל 67 ולכן צריך להתחשב בהפסד של ריבית דריבית!
2: השקעה של תיק פאסיבי מחקה מדדים שנראה לך מתאים
3: התחשבות במיסוי דיבידנדים במקור שאתה לא מקבל עליו פטור בקרן השתלמות
4: עמלות גבוהות כמו שמשלמים בחשבונות בארץ
5: איזון התיק ההוליסטי פעם בשנה תוך התחשבות בעלויות מסחר ובתיק ממוסה שמנוהל במקביל
6: התחשבות בסך ההפקדות שעוברות לקרן השתלמות ובהשקעה שלהן מחדש עם עלויות מסחר ואיבוד תשואה כי אתה לרוב תשקיע באיחור של לפחות חודש אם לא יותר
7: עמלות המרת מט"ח סבירות בלי עמלות העברה
8: לא מושכים את הכספים מקרן ההשתלמות עד לפרישה בגיל 67
במקביל חשבון ממוסה (הרי יש לך חיסכון שוטף מעבר להפקדות לקרן השתלמות):
1: אין דמי ניהול ואין עלות קבועה (ניתן לקבל באינטראקטיב)
2: עמלות מסחר נמוכות להחריד (ניתן לקבל באינטראקטיב)
3: העברת כספים בחינם ועלות המרת מט"ח בסך 0.005% משווי ההמרה או 2 דולר מינימום (ניתן לקבל באינטראקטיב)
4: איזון התיק ההוליסטי פעם בשנה תוך התחשבות בנכסים שבקרן ההשתלמות שלך
5: התחשבות במיסוי דיבידנדים במקור והשלמה ל-25% מס דיבידנדים בארץ במידת הצורך
6: תשלום מס רק עבור רווח ממומש כאשר המכירות מתבצעות לפי חבות מס מינימלית (ניתן לקבל באינרטאקטיב)
7: התחשבות במגן מס עבור החלק של החשבון הממוסה בלבד שנגרר קדימה

מקרה 2:
קרן השתלמות פטורה ממס:
1: מנוהלת מחקה מדד כלשהי (כמו למשל הקרן של IBI עם 0.5% דמי ניהול - לא יודע אם קיים היום משהו יותר זול)
2: משיכת הכספים לחשבון ממוסה ברגע שהקרן הופכת לנזילה ופתיחת קרן זהה חדשה
במקביל חשבון ממוסה כמו שתואר במקרה 1
1: אין דמי ניהול ואין עלות קבועה (ניתן לקבל באינטראקטיב)
2: עמלות מסחר נמוכות להחריד (ניתן לקבל באינטראקטיב)
: העברת כספים בחינם ועלות המרת מט"ח בסך 0.005% משווי ההמרה או 2 דולר מינימום (ניתן לקבל באינטראקטיב)
4: איזון התיק ההוליסטי פעם בשנה תוך התחשבות בנכסים שבקרן ההשתלמות שלך
5: התחשבות במיסוי דיבידנדים במקור והשלמה ל-25% מס דיבידנדים בארץ במידת הצורך
6: תשלום מס רק עבור רווח ממומש כאשר המכירות מתבצעות לפי חבות מס מינימלית (ניתן לקבל באינרטאקטיב)
7: התחשבות במגן מס עבור החלק של החשבון הממוסה בלבד שנגרר קדימה

אני מתחייב לך שבמקרה 2 אתה תגיע לגיל 67 עם סך נכסים יותר גבוה (אני מתעלם כרגע מחבות מס - נגיע לזה מייד).

אחרי שהגעת לגיל 67 עם שני המקרים בוא ונראה מה קורה למשקיע שמתכנן לחיות מתיק ההשקעות שלו לנצח.

בשביל לבצע השוואה נכונה אנחנו צריכים לקבע סכום משיכה שנתי זהה לשני המקרים ומכיוון ששווי התיק במקרה #1 קטן יותר מהתיק במקרה #2 אז נקבע את סכום המשיכה הראשוני ל-3% משווי התיק שהתקבל במקרה #1.
לפי כלל ה-3% מאותה השנה ואילך אנחנו צריכים להתאים את הסכום שקיבלנו לאינפלציה תוך התעלמות משווי התיק.
בחישוב המשיכות מהתיקים תזכור שבשני המקרים אתה מקבל תזרים בדמות דיבידנדים (מהמדד) וריביות (מהאג"חים) ואתה בפועל מוכר נכסים רק אם התזרים (לאחר מס) אינו מספק למשיכה הנדרשת.
אם עקבת אחרי שני המקרים אז אתה תראה שאתה מושך הרבה פחות מ-3% מהתיק שהתקבל במקרה .
אם עקבת אחרי עלות הרכישה של היחידות (כולל התאמות לאיזונים) אז אתה תראה שחבות המס של מקרה #2 הרבה יותר קטנה ממה שאתה חושב.
בנוסף בשל העובדה שהתיק במקרה #2 יותר גדול אז הוא צפוי לייצר תזרים יותר גדול ולכן ידרוש פחות מכירות שדורשות מס מלכתחילה (אם בכלל) כך
שבפועל ניתן לחיות מהתיק במקרה #2 הרבה יותר זמן.


הנושא מאוד מזכיר לי את הדיון על "שכר דירה זה כסף שהולך לפח".
חשבון פטור זה נחמד אבל רוב האנשים משלמים עליו הרבה יותר מהטבת המס שהוא משיג להם.
ברשותי קרן נוספת עם אותן ד"נ מחקה מדד ת"א 35 (אני מביא גם את זו כיוון שהבנתי שמול ארה"ב יש ניכוי מס במקור של הדיבידנדים, מה שאני מניח שאין כן בישראל)
אתה צודק אבל האם אתה חושב שהתשואות של הבורסה בארץ היו/יהיו יותר טובות מהתשואות של הבורסה האמריקאית?
הטבת מס אינה מטרה בפני עצמה בחישובי שווי.
מה אתה מעדיף מבין שני המקרים ההיפותטיים הבאים:
1. להרוויח 1000 שח ולשלם 250 מס
2. להרוויח 500 שח פטורים ממס
כמו כן האם אתה חושב שהסיכון הגלום בהשקעה במדד ת"א זהה לסיכון הגלום בהשקעה במדד ה-SP500?

אי יכולת מינוף?
אתה יכול למנף את החשבון שלך באינטראקטיב כאוות נפשך (עד 50%) עם כל הסיכונים הנלווים לכך - לא ממליץ בכלל אבל היכולת קיימת.
אם כבר המינוף באינטראקטיב יותר זול באופן משמעותי מהמינוף של קרן השתלמות.

מה לגבי עמלות המרה
יותר זול באינטראקטיב.

בשלוש שנים האחרונות של ההלוואה אני ממתין לעלייה מסוימת ואז פודה את ההלוואה
אסטרטגיה מעולה לתזמון שוק! אם זה רק היה עובד במציאות...

בדר"כ ניתן לשחזר הלוואה לעוד 7 שנים כך שלא צריך ממש לחשוש מזה
משבר בשוק יוביל את החברה שמנהלת לך את קרן ההשתלמות לדרוש ממך להחזיר את ההלוואה לאלתר כי שווי הנכסים שלך ירד מתחת לסכום ההלוואה.

מה אתה סובר שעדיף?
לא לקחת סיכונים מיותרים עם פוטנציאל נזק אסטרונימי ופוטנציאל רווח מיניאטורי.

אתה שוכח גם שאי אפשר לקחת הלוואה על קרן מנייתית ואתה תצטרך לעבור לקרן אג"חית כך שבפועל אתה לקחת הלוואה מקרן השתלמות בשביל להשקיע באג"חים.

נראה שהוא טוען כמו הסולידית
הפוך:
אשר עוקבים במרבית המקרים אחרי גרסת ה-NTR (Net Total Return) של המדד, שלוקחת בחשבון ניכוי מס במקור של 30% על הדיבידנדים.
הוא טוען בדיוק כמוני שיש מיסוי במקור על הדיבידנדים - הוא פשוט מוסיף שהמיסוי הוא בגובה של 30%.
במציאות שנינו לא צודקים ב-100% והמשפט הנכון באמת הוא:
"החוזים העתידיים מנחשים מה יהיו הדיבידנדים ומשקללים בתוך מחירם מיסוי של 30% מהדיבידנד שהם ניחשו."
מכיוון שאף אחד לא יודע כלום על העתיד הניחוש הזה אינו נכון במציאות ולכן המיסוי הוא לא 30% על הדיבידנד אלא 30% על הניחוש של הדיבידנד.

הנחת המוצא הסמויה היא שסך הניחושים ישתוו לסך הדיבידנדים בפועל בטווח הארוך ולכן אנחנו מצפים להתקרב ל-30% מס דיבידנדים בתוך החוזים.
הוא הוסיף וציין:
כיוון שתשואת הדיבידנדים ההיסטורית במניות היא כ-2% מדי שנה, מדובר על הפסד של כ-0.6% מהתיק כל שנה.
אני התעלמתי מההפסד הזה בחישוב שהצגתי לעיל אבל אתה יכול להוסיף אותו לחישובים שלך - הוא רק משפר את התוצאות של מקרה #2.
אם אתה מתחשב בזה תזכור שהדיבידנד הממוצע של מדד ה-SP500 הוא מעל 4% כך שלפי ממוצע היסטורי הפער אפילו יותר גדול.

איני מבין מהו חוזה סינטטי
בוא וננסח חוזה שבו רשום:
1. בתאריך הראשון לינואר 2021 אנחנו מסתכלים מה יהיה המחיר של מדד ה-SP500.
2. אם המחיר יהיה יותר גבוה ממחירו במועד חתימת החוזה אז אני אשלם לך את הפער ואם הוא יהיה נמוך אז אתה תשלם לי את הפער.
אני מוכן למכור לך את "החוזה העתידי" הזה בתמורה לסכום כסף שיחושב כ-"צפי הדיבדינדים לאחר מס של 30%"

מדוע משתמשים בו במקום לרכוש מניות
יותר קל במדינת העצלנים.
מה אתה מעדיף:
א. לרכוש חוזה אחד וללכת לישון כשהלקוח סופג את הנזק
ב.
1. לרכוש 500 חברות שונות כשהלקוח סופג את העלויות
2. לבדוק מה השתנה במדד
3. למכור חברות שיצאו מהמדד כשהלקוח סופג את העלויות
4. למכור חברות שהתקבלו בעקבות התפצלויות כשהלקוח סופג את העלויות
5. לרכוש חברות שנכנסו למדד כשהלקוח סופג את העלויות
6. להשקיע את הדיבידנדים שהתקבלו בחזרה בכל ה-500 חברות כשהלקוח סופג את העלויות

בשני המקרים אתה מקבל את אותם דמי הניהול והלקוח לא ידע מה בחרת ואין לו מושג כמה הוא משלם על זה.

מול מי החוזה נחתם
אי אפשר לדעת.
כל אדם עם גישת לבורסת החוזים יכול למכור חוזה עתידי - כולל אתה.

האם זה נכון שבגמל להשקעה או קה"ש אני נמנע מעמלות קנייה ומכירה
לא - זה נבלע בתוך "הוצאות ניהול השקעות" בדו"ח שאתה מקבל מהקרן.

אני יוכל לבצע העברה של החשבון מברוקר לברוקר ללא מכירה של ניי"ע?
לא קשור בכלל לצורת ההשקעה שלך.
במידה ואתה משקיע דרך גוף שמאפשר לך מסחר בבורסה עצמה (ולא זירת סוחר) התשובה החוקית היא שאתה יכול לעשות זאת.
לצערי הרב בתי השקעות ספציפיים בארץ בוחרים להקשות על לקוחות ומנסים לגרום להם למכור את המניות למרות שהלקוחות לא מחוייבים לכך מבחינה חוקית.

כדאי מאוד לברר את זה מול בית ההשקעות לפני שפותחים אצלו חשבון בפועל.
(שמעתי תלונות רבות על מיטב מאנשים שניסו לעזוב - לא יודע אם יש אמת בתלונות).
 

Dali

Active Member
הצטרף
20/8/20
כמה דברים נוספים:
1) דיברתי עם אינטרקטיב, העמלות הן: עמלת קנייה/מכירה 2.5 מינימום דולר לעסקה של מניות או 0.01 דולר לעסקה.
עמלת המרה: 75 ש"ח עד סכום של מיליון וחצי משקל לדולר והפוך.
אין דמי ניהול שוטפים כלל. איך זה נשמע לך?
2) את הציטוט שהבאתי בנוגע לניכוי מס במקור הבאתי כדי להוציא את היוצא מן הכלל (חוזה סינתטי) מהכלל (החזקה ישירה של מניות). אך מדבריך איני בטוח, למשל אם אני רוכש ETF של וואנגרד, גם שם מדובר בחוזה סינתטי ולא בהחזקה ישירה של מניות? מדבריו הבנתי שקרנות צוברות המשקיעות בהחזקה אמתית של מניות באמת דוחות את תשלום המס על הדיבידנד ובכל יש יתרון משמעותי.
3) לגבי מינוף קה"ש ניתן עד 80% בתנאים של פריים מינוס חצי. אינטרקטיב נותנים טוב יותר מזה? אם הקרן מנייתית, אז תוכל למנף רק ב 50%. אך אין אילוץ לעבור למסלול אג"ח.
4) ואם לא למנף קה"ש, אתה לא חושב שיש יתרון תשואתי מבחינת רכישת נדל"ן במימון של 50% (דירה שניה) מאשר להשתמש ב 100% אקוויטי?

כיף ללמוד ממך
 

daat99

מייסד
מנהל
הצטרף
22/11/15
דיברתי עם אינטרקטיב
דיברת עם אינטראקטיב ישראל ולא עם אינטראקטיב ברוקרס.
ואין שום סיבה לעבוד דרך ברוקר מקשר (כגון אינטראקטיב ישראל) עם עלויות מוגזמות.
אם אתה רוצה חשבון באינטראקטיב אז תפתח אותו ישירות מול אינטראקטיב ברוקרס בלי מקשרים.

איך זה נשמע לך?
כסף זה לא הכל בחיים ועלויות ניהול חשבון זה הדבר האחרון שצריך להשפיע על ההחלטה שלך.

אם אני רוכש ETF של וואנגרד, גם שם מדובר בחוזה סינתטי ולא בהחזקה ישירה של מניות?
ככלל אצבע: ETFים אמריקאיים מחזיקים ניירות בהחזקה ישירה בעוד קרנות ישראליות מחזיקות אותם בצורה סינטטית.
בכל מקרה של ספק ניתן לברר זאת מול מנפיק הקרן שיש לגביה ספק.

מדבריו הבנתי שקרנות צוברות המשקיעות בהחזקה אמתית של מניות באמת דוחות את תשלום המס על הדיבידנד ובכל יש יתרון משמעותי.
הפוך - הוא רשם בעצמו:
לוקחת בחשבון ניכוי מס במקור של 30% על הדיבידנדים. כיוון שתשואת הדיבידנדים ההיסטורית במניות היא כ-2% מדי שנה, מדובר על הפסד של כ-0.6% מהתיק כל שנה. זהו סכום משמעותי מאוד, שלרוב אפילו גבוה מדמי הניהול
אני חושש שלא הבנת את דבריו בצורה נכונה.

המקרים הבודדים שבהם יש דחיית מס (חלקית) הינם קרנות איריות/קנדיות צוברות שמשלמות מס דיבידנדים במקור של 15% בלבד.
הבעיה עם הקרנות הללו היא שבמועד המכירה אתה תחוייב בתשלום מס נוסף של 25% על יתרת הדיבידנד למרות ששולם בגינו מס במקור.
אפקטיבית זה אומר שעל כל 20 דולר דיבידנד המיסוי יהיה:
1. 15% מס דיבידנדים במקור בתוך הקרן על סך של 3 דולר במקום 5 דולר במקור (משאיר 2 דולר נוספים בתוך הקרן)
2. 25% מס דיבידנדים במועד הרכישה עבור רווח של 17 הדולר הנותרים מהדיבידנד על סך של 4.25 דולר
בסה"כ תשלום מס מצטבר של 7.25 דולר במקום 5 דולר בלבד בקרן מחלקת.

זה יכול להיות משתלם כלכלית אם הדיבידנד הנותר בתוך הקרן בסך 2 דולר (10% מהדיבידנד המקורי) יצבור מספיק רווחים בשביל לכסות על המיסוי הכפול ודמי הניהול הגבוהים יותר בקרן האירית/קנדית מול המקבילה האמריקאית.

כפי שציינתי בתגובה קודמת כלל האצבע הוא שאתה צריך להחזיק ביחידה 15 שנה לאחר מועד רכישתה בשביל להגיע לנקודת השיוויון כאשר בהחזקות קצרות יותר ישנה עדיפות כלכלית לקרן האמריקאית.

כל זה לא רלוונטי במאומה לקרנות ההשתלמות וקופות הגמל הישראליות שמחזיקות בעצמן בחוזים סינטטיים אלא רק לחשבון שאתה מנהל בעצמך (כגון IRA בקרן השתלמות).

3) לגבי מינוף קה"ש ניתן עד 80%
רק אם אתה לא במסלול מנייתי וגם אז יש להם אפשרות לדרוש את החזר ההלוואה באופן מיידי.
במלים אחרות הם מחייבים אותך להתמנף בשביל להשקיע באג"חים.

באופן כללי אם אתה רוצה לקחת מינוף של 80% מסך הנכסים שלך אני חושב שאתה לוקח על עצמך סיכון אסטרונומי.
אם תטען "אבל יש לי גם חשבון השקעות ולא רק קרן השתלמות" אז התשובה שלי: "אם תעביר את קרן ההשתלמות לחשבון הממוסה אז יחס המינוף שלך ירד בצורה משמעותית עם אותו סכום הלוואה דולרי".
בתנאים של פריים מינוס חצי. אינטרקטיב נותנים טוב יותר מזה?
תבדוק עלויות מינוף באתר של אינטראקטיב ברוקרס - לא רלוונטי לאינטראקטיב ישראל ששוחטים בעלויות מינוף ובאופן כללי לא נותנים אפילו סיבה טובה אחת לפתוח באמצעותם חשבון.

אם הקרן מנייתית, אז תוכל למנף רק ב 50%. אך אין אילוץ לעבור למסלול אג"ח.
איזה בית השקעות נותן לך לקחת הלוואה על חשבון קרן מחקה מדד SP500?

אתה לא חושב שיש יתרון תשואתי מבחינת רכישת נדל"ן במימון של 50% (דירה שניה) מאשר להשתמש ב 100% אקוויטי?
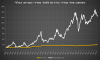
היסטורית היתרון הזה לא הוביל לתוצאות יתר.
תקרא את המאמר הזה ותחליט מה אתה רוצה:
פי 2 מהקו הצהוב (מימון של 50%) או את הקו הלבן?


2016-09-06-20_05_51-d794d7a9d795d795d790d7aa-d79ed793d793-d793d799d795d7a8-d793d799d7a8d795d7a...png
הקו הצהוב (דירה ממוצעת בישראל) הכפיל את כוח הקניה פי 2.
הקו הצהוב עם 50% מימון הכפיל את כוח הקניה של הסכום המקורי (ללא המימון) פי 4.
הקו הלבן (מדד מניות ת"א) הכפיל את כוח הקניה פי 13 ללא מינוף.

תשים לב שמדובר ב"כוח קניה" (מתואם אינפלציה) ולא ב-"כמות כסף בבנק".
 

Dali

Active Member
הצטרף
20/8/20
אז פונים ישירות לאינטרקטיב בארה"ב?
1)איך אתה מסתדר מבחינת העברות בנקאיות לחו"ל? העמלה גבוהה מאוד או שניתן לנהל מו"מ מול הבנקים? האם הכסף המועבר לאינטרקטיב מחוייב שיהיה בדולרים ואת ההמרה עושים בבנק ישראלי? (אגב בכמה את ממיר אם אפשר לשאול?)
2) איזו רגולציה מגינה עליי בהתנהלות מול ברוקר מארה"ב?
אני מצטער על כל השאלות, אך ממש השתכנעתי להתחיל להשקיע בשיטה זו טיפין טיפין וברצוני לפתוח חשבון כרגע.
אין לי ספק שמבחינה תשואתית בשיטה כזו של 100% מנייתי ובהתמקדות תזרימית (שגם נותנת כל הזמן בוסט של מוטיבציה) אפשר להגיע רחוק הרבה יותר עם הרבה פחות מתח בשווקים דוביים.
 

Dali

Active Member
הצטרף
20/8/20
ושאלה נוספת, מדוע בפורום הסולידית(לא שאתה דובר שלה, אלא בתקווה שיש רציונל כלשהו שאתה מבין ואני לא) תמיד היא מביאה את הETF-S הישראליות המחקות את ה- ETF-S האמריקאיות? מדוע היא אינה "ממליצה" לרכוש קרנות אמריקאיות במקום? ומה גם שאין עמלה שוטפת אצל אינטרקטיב ברוקרס? לא מבין אם כך מה ההגיון בלהשקיע בקרנות של מגדל/קסם/תכלת/פסגות כו'...
אולי תוכל להאיר את עיניי?
 

daat99

מייסד
מנהל
הצטרף
22/11/15
איך אתה מסתדר מבחינת העברות בנקאיות לחו"ל?
יש לאינטראקטיב ברוקרס חשבון בנק בסיטי בנק בתל אביב - אני מעביר אליו שקלים בחינם.
איזו רגולציה מגינה עליי בהתנהלות מול ברוקר מארה"ב?
כל הרגולציה שלא מגינה עליך כשאתה מתנהל מול חברה שממוקמת בקפריסין :)
אינטראקטיב ברוקרס הם גוף מפוקח תחת הרגולציה האמריקאית (SEC) והחשבונות של הלקוחות שלו מבוטחים תחת הביטוח האמריקאי הנפוץ (SIPC).
אתה יכול לקרוא עוד על שני הגופים באינטרנט ולמצוא את השם של אינטראקטיב ברוקרס ברשימת הגופים שהם מכירים אותם (במקום לשאול את מי שמוכר לך כספת אם שומר בודק אותה למה לא לשאול את השומר עצמו אם הוא באמת בודק את הכספת באופן קבוע?).

אין לי ספק שמבחינה תשואתית בשיטה כזו של 100% מנייתי ובהתמקדות תזרימית (שגם נותנת כל הזמן בוסט של מוטיבציה) אפשר להגיע רחוק הרבה יותר עם הרבה פחות מתח בשווקים דוביים.
מסכים לגמרי חוץ מההתייחסות לתשואה.
הבעיה עם ניסיון בהשקעה שכזו תוך מתן דגש לתשואה נעוצה בפסיכולוגיה האנושית ובפחד היותר גדול מהפסד מאשר רצון להרוויח.
במציאות נתקלתי בהרבה אנשים שהתחילו בהשקעה תזרימית מתוך כוונה "להרוויח יותר" (מבחינת שווי) ובגלל שבשנה ספציפית "המדד עקף אותם" הם החליטו לברוח ולמכור את הנכסים שלהם בהפסד (גם אם הפסד של תשואה אלטרנטיבית זמנית בלבד).

זה די מילכוד כי אם תתמקד בשווי התיק אז מובטח לך שבנקודת זמן עתידית כלשהי התיק שלך יהיה מופסד לתיק אחר (מדדי?) ואתה תחשוב שטעית ותרצה להשקיע כמו התיק השני.
זו הסיבה שבגינה רוב המשקיעים מקבלים תוצאות חסר משמעותיות ביחס למדד (ולא שקר כלשהו חסר בסיס שניסו למכור לך בפורומים אחרים) - הם פשוט בורחים באמצע ולא מחזיקים בתיק לאורך זמן.
פידליטי בדקו לפני כמה שנים מה המשותף בין הלקוחות שלהם שהצליחו לייצר תשואות יתר והגיעו למסקנה מעניינת - רובם מתו או שכחו שיש להם חשבון השקעות...

תמיד היא מביאה את הETF-S הישראליות המחקות את ה- ETF-S האמריקאיות? מדוע היא אינה "ממליצה" לרכוש קרנות אמריקאיות במקום?
לא מכיר את התופעה - לא קורא בפורום שלה כבר שנים (למעט שרשורים בודדים שאנשים ביקשו ממני לקרוא בשביל להביע דעה).
אני מנחש שזה בשל עלויות יותר נמוכות ופשטות מוגברת - רוב האנשים מפחדים מהמילה "דולר", קל וחומר "חשבון השקעות בחו"ל".

לא מבין אם כך מה ההגיון בלהשקיע בקרנות של מגדל/קסם/תכלת/פסגות כו'...
ההיגיון היחיד הוא הפחד הפסיכולוגי והלא רציונלי של רוב האוכלוסיה במדינה.
לא רלוונטי למי שמבין ולא מפחד משטויות.
 

Dali

Active Member
הצטרף
20/8/20
אני ממש לא שם דגש על התשואה, אלא על התזרים. אך לראות שיוג'ין פאמה וקנת' הגיעו למסקנה
אמפירית שתשואות הדיבדנד עכפו את המדד מחממת את הלב.
האמת שבחודשים האחרונים ממש התחבטתי באיזו דרך עליי ללכת, אך תודות לך ממש השתכנעתי ש ה-DGI
היא ממש בתאימה לי, וכבר התחלתי לקרוא את הספר the single best insvestment. ושוב כמה שאלות:
1)לגבי פתיחת חשבון באינטרקטיב, האם יש טעם להתמקח על עמלות אתה חושב?
2) כיוון שאני מוכר דירה כרגע ויהיהלי סכום משמעותי זמין, ומצד שני, ברצוני להכינס לשיטת השקעה זו אט אט, רציתי לשאול האם מניוסיונך יש איזשהו רעיון יצירתי שיעזור לי לנצל את משאבי בשנה הקרובה?
3) ושאלה אחרונה, לצערי לא הצלחתי להבין בדיוק איך חשבון ממוסה ללא ד"נ עדיף כנראה מחשבון פטור עם ד"נ.
נגיד וד"נ הם 0.3%. רק חלק מהחברות המצויות במדד מחלקות דיבידנד, ומשלום עליהן מס במקור של 25%. אך הדיבידנד הוא רק 3% בערך מרווחי החברה, ואם באפיק מנייתי התשואה הממוצעת היא הרבה מעבר לכך, יוצא מזה שעל רוב הרווחים איני משלם מס, אלא רק על חלק מזערי (25% של 2-4% מהרווחים). לכן לא מסתדר לי איך המיסוי המזערי הזה מותיר אותי בסופו של יום (שנים) במצב שעל רוב הרווחים שילמתי מס.

תודה
 

Dali

Active Member
הצטרף
20/8/20
לגבי עמלות באינטרקטיבף האם אתה משלם על עמלת המרה מש"ח למט"ח?
 

daat99

מייסד
מנהל
הצטרף
22/11/15
אות שיוג'ין פאמה וקנת' הגיעו למסקנה
אמפירית שתשואות הדיבדנד עכפו את המדד מחממת את הלב.
זה לא מה שהם מראים.
הנתונים שלהם מראים שהשקעה בקבוצת החברות שחילקו דיבידנד הניבה תשואת יתר (שווי תיק - לא תשואת דיבידנד) ביחס להשקעה במדד עצמו (וביחס לקבוצת החברות שלא חילקו דיבידנד בתוך המדד).
וכאן בדיוק נעוצה המלכודת - מי שישקיע בחברות שמחלקות דיבידנד בשביל להשיג את אותה התשואה ההיסטורית ככל הנראה לא יצליח להתמיד בהשקעה ויגרום לעצמו לתשואת חסר...

אך תודות לך ממש השתכנעתי ש ה-DGI
היא ממש בתאימה לי,
אני מקווה שהמסקנה הזו מבוססת על הפסיכולוגיה שלך ולא על תשואות עבר :)

לגבי פתיחת חשבון באינטרקטיב, האם יש טעם להתמקח על עמלות אתה חושב?
לדעתי:
1. אין טעם להתמקח על עמלות עם אינטראקטיב ברוקרס (האמריקאים).
2. אין סיבה לפתוח חשבון באמצעות אינטראקטיב ישראל בכלל
אם חשובה לך התמיכה בעברית אז תישאר עם גופים ישראליים, אם לא אז תעבוד עם אינטראקטיב ברוקרס ישירות.
העמלות החדשות שלהם מנטרלות את היתרון שהיה להם כשאני בחרתי בהם.

רציתי לשאול האם מניוסיונך יש איזשהו רעיון יצירתי שיעזור לי לנצל את משאבי בשנה הקרובה?
אם אתה מסתדר עם השקעה מחקה מדד אז זה יכול להיות פתרון זמני לא רע.
בכל מקרה להשאיר סכומים במזומן ולהיכנס בהדרגה לשוק זה לא כזה אסון גדול - עדיף להגן על הפסיכולוגיה ולטעות בקטן מאשר פוטנציאל תשואת יתר קטן וסיכוי גדול יותר לטעות בגדול.

בנימה אישית: כשמכרתי את הדירה שהייתה לי השקעתי את הסכום שקיבלתי במשך שנה שלמה (וזה כשידעתי בדיוק איך אני הולך להשקיע בלי סימני שאלה).

ושאלה אחרונה, לצערי לא הצלחתי להבין בדיוק איך חשבון ממוסה ללא ד"נ עדיף כנראה מחשבון פטור עם ד"נ.
נגיד וד"נ הם 0.3%. רק חלק מהחברות המצויות במדד מחלקות דיבידנד, ומשלום עליהן מס במקור של 25%. אך הדיבידנד הוא רק 3% בערך מרווחי החברה, ואם באפיק מנייתי התשואה הממוצעת היא הרבה מעבר לכך, יוצא מזה שעל רוב הרווחים איני משלם מס, אלא רק על חלק מזערי (25% של 2-4% מהרווחים). לכן לא מסתדר לי איך המיסוי המזערי הזה מותיר אותי בסופו של יום (שנים) במצב שעל רוב הרווחים שילמתי מס.
ביצעת את הבדיקה שתיארתי בתגובה הזו?
הבדיקה מפורטת בצורה מלאה ותדגים לך בצורה מוחשית את הפערים.

לגבי עמלות באינטרקטיבף האם אתה משלם על עמלת המרה מש"ח למט"ח?
אני משלם לפי מנגנון העמלות הישן של אינטראקטיב ישראל שזה יוצא 10 שח בלבד.
באינרטאקטיב ברוקרס ישירות העלות היא 2 דולר.
אין שום הצדקה לשלם 75 שח כמו שאינטראקטיב ישראל רוצים היום.
 

Dali

Active Member
הצטרף
20/8/20
סליחה על הבורות, אך ב ACCOUNT TYPE , מה אני אמור לבחור?
CASH
MARGIN
PORTFOLIO MARGIN

כמו כן, יש לי אפשרות לקבע את החשבון על שקל או על דולר. מה כדאי?

רק לוודא, החשבון בנק הישראלי בסיטי בנק הוא של אינראקטיב ברוקרס בארה"ב או הישראלי?
 

daat99

מייסד
מנהל
הצטרף
22/11/15
CASH
MARGIN
PORTFOLIO MARGIN
חשבון מזומן: בפעולות המרה/מכירה אתה מקבל את הכסף רק אחרי 3 ימי סליקה, לא ניתן להשתמש במינוף גם אם אתה רוצה.
חשבון מינוף: בפעולות המרה/מכירה אתה מקבל את הכסף מיידית ויכול להשתמש בו לרכישות, ניתן להשתמש במינוף אם אתה רוצה לפי הרגולציה הרגילה בארצות הברית (פי 2 בהחזקה לילית).
חשבון מינוף תיק: כמו חשבון מינוף רק שרמת המינוף מחושבת בצורה דינמית ביחס להחזקות שלך (כשהשוק בסדר אתה יכול להשתמש במינוף מוגבר וכשהשוק בקרשים דרישות המינוף עולות בצורה משמעותי דבר שמגדיל את הסיכויים למימוש כפוי).

למיטב ידיעתי לא תמיד אפשר לעבור בין חשבון מזומן לבין חשבונות מינוף ולהיפך (וגם אם כן אז זו פרוצדורה).

יש לי אפשרות לקבע את החשבון על שקל או על דולר. מה כדאי?
בשביל הנוחות שלי אני מעדיף לראות את הנתונים בחשבון שלי בדולרים (הדיבידנדים נקובים בדולרים וקל לבדוק שקיבלתי את הדיבידנד הנכון).
תחליט מה יותר נוח לך - אין באמת הבדל ואפשר לשנות זאת מתי שאתה רוצה.


החשבון בנק הישראלי בסיטי בנק הוא של אינראקטיב ברוקרס בארה"ב או הישראלי?
החשבון הוא של אינטראקטיב ברוקרס האמריקאי ואין דבר כזה "הישראלי".
אינטראקטיב ישראל זו חברה אחרת לגמרי שרשומה בקפריסין ואתה לא מפקיד אצלם כספים בכל מקרה.
 

Dali

Active Member
הצטרף
20/8/20
לגבי עמלות הרכישה: האם 25-100 מניות העמלה תהיה 1 דולר, אלא אם כן 1% מסכום הרכישה יהיה גבוהה מדולר והולכים לפי הגבוה מבניהם?
לאחר מכן כתוב ש 25-1000 מניות זו עלות עסקה של 5$ מינימום.
זה נראה שיש סתירה. מה קור עם רכשתי 80 מניות, האםיחייבו אותי לפי 1$ או 5$?

אני מדביק את פירוט העמלות שלהם:
100 Shares @ USD 25 Share Price = USD 1.00
1,000 Shares @ USD 25 Share Price = USD 5.00
1,000 Shares @ USD 0.25 Share Price = USD 2.50
 

djlt

Active Member
הצטרף
14/6/19
לא סתירה
כל מניה שתרכוש העמלה עליה היא 0.005 סנט עם מינימום של 1 דולר ומקסימום של 1% מהעסקה.
אם קנית 100 מניות במחיר של 25 למניה סהכ 2500 דולר יעלה לך עמלה 1 דולר. העמלה אמורה להיות 0.5 דולר אבל המינימום הוא 1 דולר.
אם קנית 1000 מניות במחיר של 25 למניה סה"כ 25000 דולר יעלה לך 5 דולר כי זה 0.005*1000. עברת את המינימום של 1 דולר. אז תשלם לפי 0.005 למניה.
אם קנית 1000 מניות במחיר של 0.25 למניה סה"כ 250 דולר יעלה לך 2.50. אפילו שזה אותו מספר מניות במקום לשלם 5 דולר עמלה המקסימום הוא 1% משווי העסקה שהיא 250 דולר.
מקווה שהצלחתי להסביר
 

Dali

Active Member
הצטרף
20/8/20
ביצעת את הבדיקה שתיארתי בתגובה הזו?
הבדיקה מפורטת בצורה מלאה ותדגים לך בצורה מוחשית את הפערים.

ניסיתי להזין את הנתונים באקסל, אך ישנם דברים שלא ברורים לי.
איך אוכל להתחשב הניכוי מס דיבידנדים במקור כשאיני ידוע מה יהיה שיעור הדיבידנד מסך הרווחים?
כמו כן, כדי לחשב עלויות איזון שנתי אצטרך להמציא תרחישים שכנראה לא יהיו מציאותיים

אם יש לך קובץ אקסל מוכן אשמח מאוד לראותו
 
למעלה תחתית