מחקר טריניטי - שיעור משיכה

  • פותח הנושא Dali
  • פורסם בתאריך

Dali

Active Member
הצטרף
20/8/20
תלוי איפה מסתכלים :)
יש מקומות בקובץ שלי שהם לפני מס ויש מקומות שהם אחרי מס.
בכל מקרה מאוד חשוב להיות מודע למיסוי ומה נשאר בכיס בסוף.


כנ"ל גם בהשקעות מחקות מדד.
אם הולכים לפי מחקר טריניטי ועובדים לפי כלל ה-4%/3% אז זה גם לפני מס שכולל גם מס דיבידנדים במקור וגם מס רוווחי הון על מכירות.
בפועל זה אומר שפרישה מוקדמת (יותר מ-30 שנות משיכה) לפי מחקר טריניטי צריכה לקחת בחשבון הון למחיה שהוא קטן בהרבה מ-3%.
נושא צדדי: מה ההבדל בין שני שיעורי המשיכה השונים במחקר?
 

daat99

מייסד
מנהל
הצטרף
22/11/15
נושא צדדי: מה ההבדל בין שני שיעורי המשיכה השונים במחקר?
מחקר טריניטי המקורי פורסם ב-1998 (וכלל מידע על שוק ההון עד 1995 בלבד) ובדק כמה אפשר למשוך מתיקי השקעות משולבים מניות/אג"ח (קונצרני של חברות יציבות) עם יחסים של בין 100% מנייתי לבין 100% אג"ח.
המחקר המקורי הגיע למסקנה שעם תיק 50/50 ופרישה של 30 שנה אז אתה יכול למשוך 4% בשנה הראשונה עם התאמה שנתית לאינפלציה ואתה מקבל סבירות של 95% שהתיק שלך ישרוד את הפרישה שלך (כלומר: הסתברות סטטיסטית ש-"אחד מעשרים אנשים" שפורשים לפיו יגוועו ברעב ויגמר להם הכסף בעודם בחיים לפני שנגמרו ה-30 שנה של הפרישה).

בשנת 2014 פרופסור וייד פפאו פרסם עדכון למחקר עם השינויים הבאים:
1. התווספו הנתונים שכללו בין היתר גם את התנהגות שוק ההון במהלך בועת הדוט קום (ירידה של יותר מ-44% מהשיא לשפל) והמשבר הגדול של 2008 (ירידה של יותר מ-50% מהשיא לשפל)
2. האג"ח השתנה לאג"ח מדינה (תשואה יותר נמוכה אבל פחות תנודתי ומנטרל את סיכון פשיטות הרגל של החברות ותספורות לטייקונים)
העדכון של פפאו הוביל להצלחה של 100% בתיק שמושך 4% בשנה הראשונה ומעדכן את המשיכות לפי האינפלציה.

חשוב לציין שבמהלך תקופת הבדיקה של פפאו גם ריבית האג"חים הממוצעת וגם תשואת הדיבידנד הממוצעת של מדד ה-SP500 היו מעל 4% (ולעתים באופן משמעותי).
במציאות זה אומר שהמשקיע שילם הרבה יותר מ-1% משווי התיק כמיסוי עוד לפני שהוא משך את האגורה הראשונה שלו כך שאם הוא מניח שהוא יכול להוציא מהתיק 4% בשנה זה אומר שנשאר לו בנטו אחרי מס פחות מ-3%!
אפקטיבית המשקיע נשאר עם פחות מ-75% מהסכום שהוא מושך למחיה.


מחקר טריניטי המקורי הניח פרישה של 30 שנה בלבד והתייחס לפורשים הקלאסיים שפורשים בסביבות גיל 60 וחיים עד גיל 90 (ואם בטעות הארכת ימים והגעת לגיל 100 אז הכסף שלך ימות לפניך ויקח אותך איתו ביחד...).
פורשים צעירים (כמוני למשל) שפורשים לפני גיל 40 לא יכולים להסתמך על תיק שמאפשר משיכה של 30 שנה בלבד כי אז הכסף שלהם עלול להיגמר בגיל 70 ומעט קשה לצום 20 שנה ברצף כי אין כסף לקנות לחם במכולת...
עבור פורשים שכאלו הנחת המוצא היא פרישה של 50-60 שנה לפחות תחת אותה הנחת אורך החיים כמו הפורשים הקלאסיים (חיים עד גיל 90 כמו מי שפורש בגיל 60).

בשנת 2016 בלוגר בשם קרסטן מהבלוג "פרישה מוקדמת עכשיו" פרסם מחקר יותר עדכני שהתמודד עם החוסר הזה (שגם התעלם ממיסוי דיבידנדים ורווחי הון):


מה אנחנו רואים בטבלה?
פורש צעיר שרוצה למשוך 4% משווי התיק (תוך התעלמות ממיסוי דיבידנדים ורווחי הון) למשך 60 שנה הגיע להצלחה של לכל היותר 99% בתיק של 75% מניות ו-25% אג"ח ולהצלחה של 97% בתיק של 100% מניות.

כמו כן פורש צעיר שרוצה למשוך רק 3.25% משווי התיק (גם תוך התעלמות ממיסוי דיבידנדים ורווחי הון) למשך 60 שנה הגיע ל-100% הצלחה עם תיק של 75% מניות ו-25% אג"ח ולהצלחה של 99% עם תיק של 100% מניות.

רק משיכה של 3% מתואמת אינפלציה הציגה סיכויי הצלחה של 100% משווי התיק לאורך פרישה של 60 שנה עם תיקים שבין 50% מניות ל-100% מניות.

בעולם המציאותי שלנו שבו אנחנו משלמים מס רווחי הון של 25% על איזונים בין מניות לאג"חים מאוד לא סביר שתיק שמשלב מניות ואג"ח ומשלם מיסוי רווחי הון בנוסף למס דיבידנדים בכל שנה ישיג תשואה גבוהה יותר מתיק שנמנע מתשלום המס הזה ומהפגיעה ברווחי הריבית דריבית שהוא מייצר לאורך כל הדרך - גם בתקופת הצבירה וגם בתקופת המשיכה הארוכה של 60 שנות פרישה.
(שקל אחד ששולם כמס רווחי הון בשנת הפרישה הראשונה לא ירוויח רווחי הון ודיבידנדים במשך 60 שנות הפרישה הבאות ושקל אחד ששולם כמס איזונים בגיל 20 לא ירוויח רווחי הון ודיבידנדים במשך 70 שנה ומעלה!).

גם בתקופת הבדיקה הזו אנחנו יודעים שממוצע הדיבידנדים של מדד ה-SP500 וממוצע הריביות מהאג"חים עבר את ה-4% דבר שהוביל למיסוי תזרימי במקור של יותר מ-1% שלם משווי התיק עוד לפני שמשכנו את השקל הראשון.

אם נסכם את התוצאות של המחקר העדכני של קרסטן עם פרישה מוקדמת ל-60 שנה וממוצע הדיבידנדים והריביות אז אנחנו מקבלים שאם אנחנו רוצים למשוך מהתיק רק 3% (בשביל להשיג את 100% ההצלחה הרצויים - מי רוצה למות ברעב כי נגמר לו הכסף בגיל 89 כשהוא היה בריא לפני שנגמר לו הכסף?) אז נשאר לנו נטו פחות מ-2% משווי התיק לצרכי מחיה.


הרבה אנשים מפספסים את הנקודה הזו ומניחים שהשוק יניב את תשואות העבר בלי לקבל את הדיבידנדים שתרמו לתשואות הללו יותר מעליית הערך ההיסטורית של המדדים.

 

לופטי

Well-Known Member
הצטרף
30/12/20
קראתי את התגובה שלך כמה פעמים, ואני עדיין מנסה להבין אם הבנתי :(
 

Dali

Active Member
הצטרף
20/8/20
הרבה אנשים מפספסים את הנקודה הזו ומניחים שהשוק יניב את תשואות העבר בלי לקבל את הדיבידנדים שתרמו לתשואות הללו
לא בדיוק הבנתי נקודה זו.
איך יכול להיות שהמחקר אינו מתחשב במיסוי דיבידנדים?
 

daat99

מייסד
מנהל
הצטרף
22/11/15
ביג ביג לייק.
תודה רבה על ההשקעה:)
בשמחה.
אני מקווה שזה עזר לך להבין יותר טוב את מחקר טריניטי ואת כללי האצבע שנמשכו ממנו.

לא בדיוק הבנתי נקודה זו.
לפי הנתונים של רוברט שילר זוכה פרס נובל בכלכלה בין יוני 1927 (התאריך הותאם לתאריכים של קנת' פרנץ' ומחקר טריניטי) ועד יוני 2015 (יש נתונים יותר עדכניים באתר שלו - הנתונים של 2015 זה מה שחקרתי בזמנו והם ממחישים את הנקודה טוב מאוד וגם מסתדרים עם התאריכים של העדכונים של מחקר טריניטי) מדד ה-S&P עלה ממחיר של 14.89 דולר ל-2099.29 דולר שזה מייצג עליית ערך של 2084.40 דולר מהמחיר בלבד תוך התעלמות מדיבידנדים שזה מייצג תשואה שנתית ממוצעת של 5.78%.
באותה התקופה אם אנחנו סופרים את הדיבידנדים והשקעתם מחדש במדד אז אנחנו מגיעים לשווי תיק של 60,530.27 דולר וזה מייצג תשואה שנתית כוללת ממוצעת של 9.9%.

בלי דיבידנדים המשקיע הרוויח 2084.4 דולר בלבד אבל עם הדיבידנדים והשקעתם מחדש הרווחים של המשקיע זינקו ל-62,614.67 דולר.
הנתונים הללו מראים שהדיבידנדים תרמו ל-96.67% מהתשואה הכוללת של המשקיע (60530.27 חלקי 62614.67).

תשואת הדיבידנד הממוצעת באותה תקופה הייתה מעל 4% בשנה וזה מסתדר מעולה עם המספרים (תשואת הון של 5.78% ועוד תשואת דיבידנד של 4.12% מובילה לתשואה כוללת של 9.9% לשנה בדיוק).
מכיוון שהדיבידנד הממוצע שחולק היה 4.12% בממוצע בשנה זה אומר שמיסוי הדיבידנדים במקור היה 1.03% בממוצע בשנה עוד לפני שהמשקיע קיבל את השקל הראשון לידיו.
כשמשקיע מתכנן מחיה לפי כלל ה-3% זה אומר שהוא יכול להוציא מהתיק 3% בשנה מתואם אינפלציה.
בהינתן הנתונים ההיסטוריים (שעליהם התבסס מחקר טריניטי) המשקיע היה צריך לשלם בממוצע מס דיבידנדים של 1.03% וזה השאיר לו למחיה בממוצע רק 1.97% משווי התיק.

כללי ה-300/400 מתעלמים מהמיסוי הנ"ל שנגבה לפני שהמשקיע מחליט כמה הוא צריך בשביל לחיות!

הנתונים הנ"ל כמובן מניחים 100% מניות ואין מס רווחי הון בדרך על איזונים בין אג"חים (שהובילו בפני עצמם לתשואת חסר) ומניות.


איך יכול להיות שהמחקר אינו מתחשב במיסוי דיבידנדים?
הרוב המוחלט של המחקרים בעולם מתעלם ממיסוי באופן כללי וגם ממיסוי דיבידנדים באופן פרטני.
יהיה לך מאוד קשה לאתר מחקרים רציניים שמתחשבים במיסוי בשוק ההון (ובהשקעות באופן כללי).
 
נערך לאחרונה ב:

מומו

Well-Known Member
הצטרף
12/2/19
אני מצטרף לדברי @לופטי וכרגע אני בלופ של קריאה שוב ושוב.
אבל אם יורשה לי לשאול - נגיד והבנתי את כל מה שדעת היקר כתב, לאיזה מסקנה אני אמור להגיע בסופו של דבר?
 

daat99

מייסד
מנהל
הצטרף
22/11/15
לאיזה מסקנה אני אמור להגיע בסופו של דבר?
בתיאוריה המציאות עובדת, במציאות התיאוריה לא!
ביצוע פעולות במציאות בגלל שמחקרים שמתעלמים ממיסוי טוענים שהן יכולות להיות יותר טובות לרוב תוביל לתוצאות פחות טובות בחשבון ההשקעות.
 

SIN

Well-Known Member
הצטרף
12/12/16
במשפט - ובאופן די אינטואיטיבי, זה אומר שתסתכלו על הנטו, תמיד. לא משנה אם זה תזרים או שווי.
עם זה הולכים בסוף למכולת.

לא במשפט - בצורה פשטנית, ככול שמתכננים לחיות יותר שנים, עדיף למשוך כמה שפחות - כמה פחות? כל אחד לפי הנחות העבודה שלו והיכולת שלו ליטול סיכונים.
המחקר מראה שיש סבירות לא רעה שהכסף יספיק ל-30 שנים או יותר, אם מושכים עד 3%, אבל זה עם כוכבית.

דעת מאיר את תשומת ליבנו לשלושה דברים חשובים:
1. שימו לב לשנות המחקר, ולממוצעי התשואות שבו (Sַ&P, דיבידנדים וכו') - הנ"ל משליך באופן ישיר על פרופורציית המס שיורדת.
2. שימו לב להסתכל בנטו, ובפרט שאחוז המשיכה האמיתי (פחות מ-2%) נמוך אל מול האחוז שמוצג במאמר (3%).
3. בדוגמא מספרית למשל של 100,000 ש"ח, זאת הכנסה אמיתית נטו של 1,970 ש"ח מול 3,000 ש"ח ברוטו. זהו פער משמעותי, למי שבונה על הכסף להמשך החיים ללא הכנסה נוספת/אחרת.
 
נערך לאחרונה ב:

Dali

Active Member
הצטרף
20/8/20
רב תודות לכל העונים.
הנקודה שאינה ברורה לי היא: אם המחקר נשען על תשואות המדד בכל הנוגע לנתח המנייתי בתיק ההשקעות, המדד בהכרח מייצג תשואה לאחר מיסוי מס דיבידנדים במקור, ואם כך על אילו נתונים בדיוק נשען המחקר?
גם אם מדובר על הישענות על מניות ספציפיות, גם אלו מהן שמחלקות דיבידנדים, שווי המניה יורד לאחר כל תשלום דיבידנד והנתונים שבמחקר יושפעו מכך.
אשמח להבהרה
 

daat99

מייסד
מנהל
הצטרף
22/11/15
המדד בהכרח מייצג תשואה לאחר מיסוי מס דיבידנדים במקור
ממש לא!
המדד במחקרים מייצג תשואה לאחר השקעת דיבדידנדים מחדש 1) ללא מס, 2) ללא עמלות 3) ועם רכישת חלקי יחידות 4) בדיוק ביום חלוקת הדיבידנד.

האם אי פעם נתקלת באדם שהצליח לעשות את כל ארבעת הצעדים הללו בו זמנית לאורך זמן?

על אילו נתונים בדיוק נשען המחקר?
כמו כל מחקר אחר - על נתונים תיאורטיים שאין להם קשר למה שקרה לחשבונות הבנק של המשקיעים שניסו לבצע את הפעולות הללו במציאות.

שווי המניה יורד לאחר כל תשלום דיבידנד
תבדיל בין "שווי המניה יורד" לבין "מחיר המניה יורד".
"שווי המניה" זה מונח שמייצג מספר תיאורטי שאין לו שום משמעות במציאות.
"מחיר המניה" לעומת זאת זה מספר מציאותי שאתה צריך לשלם מכיסך או לשלשל לכיסך בעקבות פעולות מסחר.
קל לראות בנתונים היסטוריים של כל מניה רנדומלית שתבחר ש"מחיר המניה" לא יורד לפי הדיבידנד בין סגירת המסחר שלפני יום האקס לבין פתיחת המסחר ביום האקס.

מכאן ברור שהטענה התיאורטית ש-"שווי המניה" כן יורד היא חסרת משמעות במציאות.

אשמח להבהרה
רוב הציטוטים שמדברים על מחקרים ששמעת בחייך מדברים על דברים תיאורטיים שלא התקיימו במציאות אפילו בתקופה שבה בוצעו המחקרים עצמם.
 

Dali

Active Member
הצטרף
20/8/20
מה התועלת במחקר בעניין כל כך מעשי, קל וחומר כשהמון משקיעים בכל עולם מבססים על גביו אסטרטגיה פיננסית לייצור תזרים מזומנים כשהנתונים רחוקים שנות אור ממה שהמציאות תייצר להם?
נשמע כמו קונספירציה חלמאית לטובת תועלת אקדמית של מבצע המחקר.
מה גם שלעניות דעתי ניתן לעקוב אחרי תשואת מדדים היסטורית באופן פשוט יותר ועל גבי הנתונים לבנות אסטרטגיה ריאלית ביתר פשטות.
אך אולי אני טועה. (לפחות לא מטעה כמו אנשי המחקר הנעלים)
 

daat99

מייסד
מנהל
הצטרף
22/11/15
מה התועלת במחקר בעניין כל כך מעשי, קל וחומר כשהמון משקיעים בכל עולם מבססים על גביו אסטרטגיה פיננסית לייצור תזרים מזומנים כשהנתונים רחוקים שנות אור ממה שהמציאות תייצר להם?
לצערי הרב זו מדיניות המחקרים ברחבי העולם - כולל בעולם הרפואה שמשפיע על החלטות של חיים ומוות! (לדוגמא היה מחקר על סרטן הרחם וכל הנבדקים במחקר היו גברים...)

רצוי להבין איך העולם עובד - בעיקר העולם האקדמי/תיאורטי ושאין לו שום קשר לעולם המציאותי.

אם אתה רוצה לדעת מה צפוי לקרות ו/או מה קרה בעבר אז אתה צריך לקחת את הנתונים הגולמיים ולבדוק אותם בעצמך.

אני מאתגר אותך למצוא מחקר בודד שהנתונים שלו תומכים בטענה שהמשקיע הפרטי שמשקיע פסיבית במניות בודדות בלי למכור לעולם מפסיד למשקיע מחקה מדד לאחר התחשבות במיסוי ודמי ניהול.
הטענה הזו עולה שוב ושוב מפי המון אנשים ומוצגת כאילו יש עשרות מחקרים שתומכים בה אבל בדיקה של נתוני המחקרה עצמם תמיד הובילה למסקנות אחרות לגמרי...

נשמע כמו קונספירציה חלמאית לטובת תועלת אקדמית של מבצע המחקר.
זה נכון לכל מחקר עלי האדמות מאז תחילת האקדמיה.

שלעניות דעתי ניתן לעקוב אחרי תשואת מדדים היסטורית באופן פשוט יותר
אני בספק רב אם זה נכון.
יש כל כך הרבה סיבוכים במעקב היסטורי אחרי שוק ההון שרוברט שילר זכה בפרס נובל לכלכלה רק בגלל שהוא ריכז את הנתונים של השוק האמריקאי לבדו.
כשמוסיפים לזה שווקים בין לאומיים (כמו המחקרים שרבים מצטטים ותומכים בהשקעה במדד הבינלאומי במקום במדד האמריקאי) זו הופכת למשימה בלתי אפשרית והחוקרים שביצעו את אותם המחקרים ציינו זאת בעצמם על דפי המחקר (ועדיין מצטטים אותם כאילו המחקר מכסה הכל).
דוגמה קלאסית היא מלחמת העולם השניה שבה משקיעים זרים ממדינות אויבות נמחקו לחלוטין בעוד החקר שבודק השקעה בינלאומית מניח שהם נשארו צמודים למדדים הרלוונטיים והמשיכו להרוויח.
 

Dali

Active Member
הצטרף
20/8/20
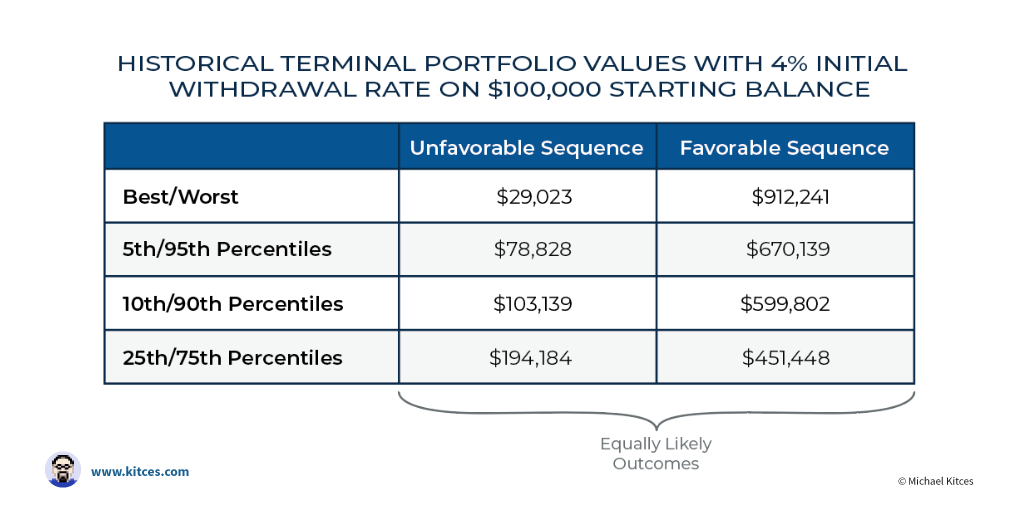
בנוסף לקרסטן שעשה באמת עבודת מחקר מטורפת (סדרה של מעל 30 פוסטים על אחוז המשיכה הבטוח) יש גם מתכנן פיננסי בולט בארה"ב בשם מייקל קיצס שגם פיתח את הנושא ובנה מנגנון יותר דינמי של אחוז משיכה בהתאם לביצועי התיק. לפי הנתונים שלו רוב הלקוחות שלו חוסכים יותר מדי ומושכים פחות מדי ואז נותרים עם מיליוני $$$ במותם. מחקר טריניטי לקח את ה-worst case scenario שזה היה ה-4%, אבל במקרים אחרים שהם לא הגרוע ביותר אנשים נשארים עם עודף משמעותי בגלל אפקט הריבית דריבית.

אשמח לשמוע דעתכם המחכימה
 
למעלה תחתית