
שאלה על נוסחת pv
- פותח הנושא חוקרת
- פורסם בתאריך
אם אני מבינה נכון זה מתייחס כל שנה לקרן.
אם מחפשים את הFV ומשתמשים בנוסחא
fv=pv(1+r)^n
והנתונים הם שקיבלנו 50 שקל בריבית של 3٪ לחמש שנים, אז ה1 בתוך הסוגריים מייצג את הקרן. בשנה הראשונה זה 50 בשנה השנייה זה מייצג 51.5 ובשנה השנייה 53.
זה יותר ברור כשמחפשים את הfv.
כשמחפשים את הpv בגלל המינוס (הליכה אחורה) זה פחות ברור שזה מייצג את הקרן גם בהליכה אחורנית.

- הצטרף
- 22/11/15
הנוסחה של FV יותר קלה להבנה אז בואי ונתמקד בה (הנוסחה של PV היא אותה הנוסחה רק מחלקים את שני הצדדים בחלק השני).
תחשבי על זה כך:
אם יש לי 100 שקל היום ואני צפוי לקבל ריבית של 20% בנוסף להחזר כל הקרן אז בסוף השנה יהיה לי "קרן כפול 1" ועוד "קרן כפול 20%".
במספרים בסוף השנה יהיה לי הסכום השקלי הבא:
נוציא את שווי הקרן (100) כמכנה משותף ונקבל:
החזקה של N אומרת שצריך לבצע את המכפלה הזו ככמות השנים שאנחנו רוצים להשקיע.
או לדוגמה אנחנו משקיעים לשנתיים אז אנחנו מקבלים את הנוסחאות השקולות הבאות:

באופן אישי אני מעדיף להשתמש בנוסחת XIRR באקסל.
ה-1 בתוך הסוגריים מתייחס לקרן כפי שאמרת.תחשבי על זה כך:
אם יש לי 100 שקל היום ואני צפוי לקבל ריבית של 20% בנוסף להחזר כל הקרן אז בסוף השנה יהיה לי "קרן כפול 1" ועוד "קרן כפול 20%".
במספרים בסוף השנה יהיה לי הסכום השקלי הבא:
קוד:
100*1+100*0.2=120
קוד:
100*(1+0.2)=100*(1.2)=120החזקה של N אומרת שצריך לבצע את המכפלה הזו ככמות השנים שאנחנו רוצים להשקיע.
או לדוגמה אנחנו משקיעים לשנתיים אז אנחנו מקבלים את הנוסחאות השקולות הבאות:
קוד:
100*(1.2)*(1.2)=100*(1.2)^2=120*1.2=144נכון מאוד!והנתונים הם שקיבלנו 50 שקל בריבית של 3٪ לחמש שנים, אז ה1 בתוך הסוגריים מייצג את הקרן. בשנה הראשונה זה 50 בשנה השנייה זה מייצג 51.5 ובשנה השנייה 53.
מסכים לחלוטיןזה יותר ברור כשמחפשים את הfv.
זה באמת טיפה מבלבל אבל כל מה שעשינו זה לקחת את הנוסחה של FV וחילקנו את שני הצדדים במה שהכפלנו את PV בנוסחה המקורית כך שאין כאן בעייתיות מיוחדת.כשמחפשים את הpv בגלל המינוס (הליכה אחורה) זה פחות ברור שזה מייצג את הקרן גם בהליכה אחורנית.
באופן אישי אני מעדיף להשתמש בנוסחת XIRR באקסל.
לא הבנתי את המשפט הזה.כל מה שעשינו זה לקחת את הנוסחה של FV וחילקנו את שני הצדדים במה שהכפלנו את PV בנוסחה המקורית
נגיד הפקדנו 100 שקל.
בשנה הראשונה קיבלנו 60 ש"ח
ובשנה השנייה קיבלנו 60 ש"ח
לפי IRR המשוואה היא
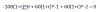
שזה בעצם כל שנה הסכום+הרבית, בצורה מהוונת. והמחשב ע"י "ניחוש" יגיע לריבית המהוונת לכל השנים (זה נכון לומר כך?)
לא הצלחתי למצוא איך נראית תכלס המשוואה של XIRR כדי להבין איך היא שונה מIRR.
הבנתי שIRR צריך להיות בטווחי זמן שווים, אבל איך זה בא לידי ביטוי?
בשנה הראשונה קיבלנו 60 ש"ח
ובשנה השנייה קיבלנו 60 ש"ח
לפי IRR המשוואה היא
שזה בעצם כל שנה הסכום+הרבית, בצורה מהוונת. והמחשב ע"י "ניחוש" יגיע לריבית המהוונת לכל השנים (זה נכון לומר כך?)
לא הצלחתי למצוא איך נראית תכלס המשוואה של XIRR כדי להבין איך היא שונה מIRR.
הבנתי שIRR צריך להיות בטווחי זמן שווים, אבל איך זה בא לידי ביטוי?
- הצטרף
- 22/11/15
בנוסחה של FV אנו כופלים את PV ב-:לא הבנתי את המשפט הזה.
קוד:
(1+r)^nבשביל לקבל את הנוסחה של PV בסך הכל חילקנו את שני הצדדים באותו הדבר:
קוד:
(1+r)^nב-XIRR צריך לרשום הפקדות כמספר חיובי ומשיכות כמספר שלילי.בXIRR כותבים רק הפקדות ומשיכות.
בנוסף לסכום/שווי בסוף השנה, גם את המשיכות צריך לסמן במינוס?
בשביל הנוסחה המלאה תמיד מניחים ש"מפקידים את כל הכסף" בתחילת השנה וגם "מושכים את כל הכסף" בסוף השנה.
בגלל הנחה זו אנחנו רושמים בשורה הראשונה את שווי התיק המקורי כמספר חיובי ובשורה האחרונה את שווי התיק הסופי כמספר שלילי.
זה כאילו הפקדנו את שווי התיק המקורי בתאריך הראשון ומשכנו את כל התיק בתאריך האחרון.
XIRR מקבלת כפרמטר שתי עמודות - עמודת שווי פעולה ועמודת תאריך ביצוע.לא הצלחתי למצוא איך נראית תכלס המשוואה של XIRR כדי להבין איך היא שונה מIRR.
IRR מניחה פער אחיד בין הפעולות.
תייצרי אקסל עם התאים הללו:
קוד:
10000, 01/01/2016
1000, 01/02/2016
1000, 01/03/2016
1000, 01/04/2016
1000, 01/05/2016
1000, 01/06/2016
1000, 01/07/2016
1000, 01/08/2016
1000, 01/09/2016
1000, 01/10/2016
1000, 01/11/2016
1000, 01/12/2016
-25000, 31/12/2016התוצאה צריכה להיות בערך 26.2%.
כעת תשני את התאריכים לפי הערכים האלו:
קוד:
10000, 01/01/2016
1000, 15/02/2016
1000, 01/03/2016
1000, 15/04/2016
1000, 01/05/2016
1000, 15/06/2016
1000, 01/07/2016
1000, 15/08/2016
1000, 01/09/2016
1000, 15/10/2016
1000, 01/11/2016
1000, 15/12/2016
-25000, 31/12/2016הסיבה שהתשואה במקרה השני גבוהה יותר היא כי הכסף היה מושקע פחות זמן (כל הפקדה שניה התעכבה בשבועיים ולכן הייתה מושקעת פחות זמן) אבל עדיין רשמו שבסוף התקופה היה לנו את אותו הסכום.
אם נרצה לראות מה שווי התיק שלנו במקרה של תשואה ממוצעת בגובה 26.2% אז בגלל ההפקדות שהתעכבו שווי התיק צריך להיות 24940 שח במקום 25 אלף.
איך הגעת ל24940?אם נרצה לראות מה שווי התיק שלנו במקרה של תשואה ממוצעת בגובה 26.2% אז בגלל ההפקדות שהתעכבו שווי התיק צריך להיות 24940 שח במקום 25 אלף.
- הצטרף
- 22/11/15
פונקציית "Goal Seek" באקסל.איך הגעת ל24940?
הגדרתי שאני רוצה שבתא שבו יש את הנוסחה של ה-XIRR אני רוצה את התשואה 26.2% ושהפונקציה צריכה לשנות את התא שבו יש את שווי התיק הסופי (פעולת המשיכה של ה-31/12/2016).


- הצטרף
- 22/11/15
אכןהבנתי, אז ההבדל בין שתיהן זה שבXIRR התאריך מחושב באופן יחסי לתקופת הזמן.
- הצטרף
- 22/11/15
טיפה קשה לי להגדיר את זה בצורה הזו והמילה "אחידה" לא כל כך מסתדרת לי.
התשואה הפנימית משקפת את התשואה השנתית שהכסף שהשקעת ייצר בפועל.
אם למשל את משקיעה 1000 שח בתחילת השנה ובסופה את מושכת 1100 שח (הרווחת 100 שח = 10%) אז התשואה השנתית שלך היא 10%.
אם לעומת זאת השקעת 500 שח ביום הראשון בשנה ו-500 שח נוספים ביום האחרון בשנה ואז את מושכת 1100 שח (הרווח גם כאן 100 שח = 10%) אז התשואה השנתית שלך היא כמעט 20% (הרווחת 100 שח על ההשקעה המקורית של 500 שח ולא הרווחת כמעט כלום על ההשקעה של ה-500 שח הנוספים מסוף השנה).
במידה ואת משווה את תשואת התיק שלך לתשואה של מדד ייחוס כלשהו (כגון מדד SP500 למשל) אז את צריכה לחשב מה התשואה השנתית שלך באמצעות XIRR ולהשוות את זה לתשואה השנתית הרגילה של המדד הרחב (מחיר סוף שנה פחות מחיר תחילת שנה ועוד דיבידנדים - כל זה חלקי מחיר תחילת שנה).

- הצטרף
- 22/11/15
הפונקציה באקסל שמחשבת חזקה.מה זה power?
בדיוק בגלל זה קוראית לזה תשואה פנימית:זה קצת יותר מובן מלהגיד תשואה פנימית.
Internal Rate of Return