MTB רוכשת את PBCT

מומו

Well-Known Member
הצטרף
12/2/19
שלום,

אז למי שעדיין לא התעדכן - MTB רוכשת את PBCT. קישור להודעה שפורסמה כאן
אם העסקה תאושר בעלי המניות של PBCT יקבלו 0.118 מניות של MTB

PBCT אחת מהמניות שהופיעו באקסל האלופות עם 28 שנים, חברה בשווי של כמעט 6מיליארד, דיבידנד מאוד גבוה (5.27%) והגדלת דיבידנד נמוכה (1.5% ב-10 שנים האחרונות)

ממה שקצת הצלחתי לבדוק על MTB:
  • שווי שוק של 20מיליארד
  • הופיע בעבר בקובץ האלופות, בשנת 2009 אחרי 27 שנים התעייפה ולקחה פסק זמן
  • כיום מחלקת דיבידנדים של 2.92%
  • ב-5 שנים האחרונות הגדילה דיבידדנדים ב-9.46%
  • יחס חלוקה של 36.97%
  • יחס חוב\הון 29%
  • מכפיל רווח 15.16
* את הנתונים לקחתי מ-SA ומ-Finviz

אז נראה שבמקום מניית של High Yield מקבלים בתמורה מנייה של High Growth, לא ככה? :)
 

daat99

מייסד
מנהל
הצטרף
22/11/15
נשמע יותר כמו להחליף מנייה של תשואה גבוהה עם פחות משמינית מנייה עם תשואה גדלה :)
 

סטרבו

Well-Known Member
הצטרף
23/4/18
מאמר חקר עמוק על המשמעויות, סינרגיה בין החטיבות השונות, צפי רווחים עתידי, יחסינו לאן, וכמובן- המלצת קנייה מכירה החזקה, מישהו?
 

מומו

Well-Known Member
הצטרף
12/2/19
נשמע יותר כמו להחליף מנייה של תשואה גבוהה עם פחות משמינית מנייה עם תשואה גדלה :)
מאז ההכרזה ראיתי ששווי מניית PBCT קפץ בכ-16%
המרת המניות מתומחרת לפי שווי החברה, לא?!
כלומר חברות שונות, שווי חברה שונה ולכן אין אפשרות לקבל יחס 1:1 לכל מנייה שמוחזקת בתיק
או שקצת פיספסתי את הנקודה שלך?

מאמר חקר עמוק על המשמעויות, סינרגיה בין החטיבות השונות, צפי רווחים עתידי, יחסינו לאן, וכמובן- המלצת קנייה מכירה החזקה, מישהו?
לא מצאתי מאמר מעמיק בנושא, חוץ מאשר דברים כללים למשל כמו זה
 

daat99

מייסד
מנהל
הצטרף
22/11/15

מומו

Well-Known Member
הצטרף
12/2/19
אם אני לא טועה, העסקה היתה אמורה להתבצע ברבעון האחרון של 2021 וזה לא קרה...
אחרי חיפוש קצר מצאתי שעדכנו את זה ל1 ביוני
קישור

1. האם זו הסיבה שמשבוע שעבר המסחר ב-PBCT נעצר? (לא מצאתי מידע חוץ מאשר הודעה בנוסח NASDAQ TRADE HALT)
2. סתם מתוך סקרנות ששכחתי לשאול בפתיחת הפוסט - מה יקרה עם אופציות של PBCT שאנשים קנו\מכרו עם מועד פקיעה לתאריך אחרי ש-PBCT נמחקת מהמסחר?
 
נערך לאחרונה ב:

מומו

Well-Known Member
הצטרף
12/2/19
1. האם זו הסיבה שמשבוע שעבר המסחר ב-PBCT נעצר? (לא מצאתי מידע חוץ מאשר הודעה בנוסח NASDAQ TRADE HALT)
כן, הבורסה עצרה את המסחר בעקבות המיזוג
מי שהחזיק את PBCT קיבל 0.118 יחידות של MTB
בהמשך לשרשור אחר של חלקי מניות כאן תושבי ישראל אינם רשאים לסחור ב-IB בחלקי מניות. אולם מי שיש לו חשבון מיוחד כמו @Devops כנראה יחזיק שברי מניות של MTB לאחר המיזוג

2. סתם מתוך סקרנות ששכחתי לשאול בפתיחת הפוסט - מה יקרה עם אופציות של PBCT שאנשים קנו\מכרו עם מועד פקיעה לתאריך אחרי ש-PBCT נמחקת מהמסחר?
מקריאה ברשת אני מבין שהבורסה מייצרת אופציות-ביניים בתקופת המעבר עד שהמיזוג יסתיים או שהאופציות יגיעו לפקיעה
רק לא מספיק ברור לי האם האופציות-ביניים סחירות או שכל מי שהחזיק\מכר אופציות של PBCT "נתקע" עם האופציות המיוחדות עד הפקיעה

מאחר ותיק דיבידעת מאוד משעמם - נאלץ לחפור עוד ברשת כדי למצוא תשובות לא חשובות שסתם מוסיפות כאב ראש :)


אם בכלל מישהו קורא, אני מקווה שאתם סולחים לי שעניתי לעצמי...
 

daat99

מייסד
מנהל
הצטרף
22/11/15
מה יקרה עם אופציות של PBCT שאנשים קנו\מכרו עם מועד פקיעה לתאריך אחרי ש-PBCT נמחקת מהמסחר?
אופציה זו בסך הכל הזכות לבצע פעולה במחיר ידוע מראש בתאריך עתידי (רוכש האופציה מקבל את הזכות ומוכר האופציה מתחייב לאפשר לרוכש את ביצוע הזכות).

מי שרכש אופציות CALL - "אופציות רכש" - קיבל את הזכות לרכוש את המניות של PBCT במחיר הנקוב על האופציה.
מי שרכש אופציות PUT - "אופציות מכר" - קיבל את הזכות למכור את המניות של PBCT במחיר הנקוב על האופציה.

כל אופציה אחת על מניות לרוב מייצגת 100 יחידות מניה (אני מנחש שזה המצב גם עם אופציות של PBCT אבל רצוי לוודא אם זה רלוונטי) וזה אומר שאופציה אחת של PBCT מייצגת 11.8 מניות של MTB.

בשביל לנהל את כל התסבוכת הזו הסוחרים מקבלים אופציות מיוחדות שעוברות התאמה מתמטית בשביל לייצג את המצב המקורי.
למיטב ידיעתי האופציות הללו לא נסחרות בבורסה הרגילה כמו אופציות רגילות בשביל לא לסבך את סוחרי האופציות שלא ישימו לב שלא מדובר באופציות רגילות על 100 יחידות.
בפועל זה אומר שעדיין ניתן לסחור בהן באופן "לא רשמי" כך שמשקיעים קיימים יוכלו לשגר הוראות לסגירת פוזיציות אבל לרוב יוגבלו ולא יוכלו לשגר הוראות לפתיחת פוזיציות חדשות.
מבחינת פרקטית זה אומר שהסחירות של האופציות הללו מאוד דלה ועושי השוק לא מתערבים בהן כך שהסוחרים צריכים לבחור בין לחקות לפקיעה לבין ספיגת מרווח עצום בסגירת הפוזיציה.

מאחר ותיק דיבידעת מאוד משעמם
מסכים.

נאלץ לחפור עוד ברשת כדי למצוא תשובות לא חשובות שסתם מוסיפות כאב ראש :)
מרוב שאני מסכים עם הקביעה הקודמת אני כבר ביצעתי את החפירה הזאת :)

אם בכלל מישהו קורא, אני מקווה שאתם סולחים לי שעניתי לעצמי...
זה מעולה שאתה עונה לעצמך - זה מוכיח שאתה לומד וזה גם מלמד אחרים שלא יודעים את התשובה בעצמם.

נ.ב.
עד למועד כתיבת שורות אלו השרשור נצפה 173 פעמים, נראה שאנשים קוראים אותו :)
 

מומו

Well-Known Member
הצטרף
12/2/19
מדהים, מתענג על כל פוסט שאתה כותב

תודה רבה על התשובות המחכימות
 

מומו

Well-Known Member
הצטרף
12/2/19
אתה לא הראשון שמתפתה לשחק עם אופציות :)
לא אכחיש ש"המשחק" הזה מאוד מסקרן אותי וניסיתי אפילו להיות "שחקן פעיל" בחשבון דמו (מה שנקרא ללחוץ על דוושת הגז בניוטרל).
אני מעדיף ללמוד את הנושא לעומק ולהכיר את הסיכונים לפני הקפיצה למים. ככל שאני קורא את תשובותיך אני מבין יותר ויותר ש"המשחק" הזה די מסוכן עבורי

אעפי"כ ולמרות זאת - יצר הסקרנות אצלי לא נעלם... :)
 

daat99

מייסד
מנהל
הצטרף
22/11/15
"המשחק" הזה די מסוכן עבורי
עבורי הוא היה מאוד רווחי בהתחלה אבל אחרי כמה חודשים טובים הגיעה המכה שמחקה הכל עם אקסטרא...
היום אני מגביל את עצמי למכירת אופציות רכש על נכסים שלא מפריע לי לרכוש עם מינוף גם אם אני לא באמת רודף אחריהם.
דוגמא 1: מכירת אופצית רכש על חברה שאני בכל מקרה מתכנן לרכוש בחודש העוקב כשעדיין אין לי את המזומן בחשבון כך שרכישה של כמה ימים קודם לכן עם מינוף לא תטריד אותי
דוגמא 2: מכירת אופצית רכש על ETF שמחקה את מדד ה-SP500 ביום עם קפיצה משמעותית בתנודתיות (שמתורגמת לפרמיה גבוה בצורה לא פרופורציונלית) מכיוון שאין לי בעיה להתמנף על 100 יחידות מדד SP500 באופן זמני.

כמו שאתה מבין מהדוגמאות מדובר בסכומים זניחים ביחס לתיק הכולל שלי כך שזה יותר בשביל להרגיע את הצורך באנדרנלין מאשר בשביל להרוויח מזה משהו משמעותי.
למדתי על בשרי שאם אני מספק נקודת מפלט לצורך באדרנלין אז אני מסוגל לעזוב את עיקר ההון שלי בשקט.
 

daat99

מייסד
מנהל
הצטרף
22/11/15
לצורך המחשה יש לי היום בחשבון אופציה בודדת על SPY עם תאריך פקיעה ב-20 למאי ומחיר נקוב של 350 דולר.
האופציה נמכרה במחיר כולל של 494 דולר (קיבלתי את הסכום הזה) בראשון למרץ בשעה שה-SPY עצמו נסחר במחיר של 430 דולר אחרי נפילה של כ-2% מהסגירה של היום הקודם.
*הסיבה שבחרתי במחיר הנקוב הנ"ל תועדה ב-"יומן האנדרנלין" שלי כנקודה שבה היה ההיצע הכי גדול של אופציות פתוחות עם אותו תאריך פקיעה במרחק של לפחות 1.5 סטיות תקן - הנקודה הזו מרמזת על כך שהרבה מאוד גופים מוסדיים מהמרים עליה (אבל לא ידוע לאיזה כיוון!).

במכירת האופציה הנ"ל התחייבתי לרכוש את SPY במחיר של 350 דולר שהוא מייצג ירידה נוספת של 18.6% מהמחיר שבו התעודה נסחרה.
בשביל שהמכירה תוביל להפסד אני צריך להוריד מהמחיר הנקוב את הפרמיה שקיבלתי (מינוס מיסוי בגובה 25%) שזה מוביל למחיר של 346.295 דולר לכל יחידה של SPY.
בהתחשב במחיר סגירה ביום הקודם של 436.63 בשביל להיות "תיקו" ה-SPY צריך להשלים ירידה של 20.69%.
בהתחשב במחיר שיא של 479.98 בשביל להיות "תיקו" ה-SPY צריך להשלים ירידה מהשיא של 27.85%.
כל ירידה פחותה מכך משאירה אותי עם רווח בכיס וכל ירידה גדולה מכך משאירה אותי עם 100 יחידות של ETF מחקה SP500 כהשקעה לטווח ארוך יותר שנרכשו במחיר שנמוך ב-27.85% מהשיא וב-20.69% מהמחיר ביום מכירת האופציה :)

נכון להיום ה-SPY נסחרת במחיר של 451.03 דולר ובשביל להגיע ל-"תיקו" מהמחיר של היום ה-SPY צריך להשלים ירידה של 23.22% עד לתאריך הפקיעה.

אותה האופציה עמדה בסוף יום המסחר האחרון על מחיר של בין 62 ל-63 דולר בלבד כך שאם הייתי רוכש אותה במהלך סגירת המסחר של אתמול הייתי שומר את הפער (מינוס מיסוי ועמלות מצטברות של כ-2 דולר) לעצמי.

מבחינת "סיכון" ביחס לתיק ההשקעות הגדול שלי רכישת 100 יחידות של SPY בעלות מצטברת של 34,629.5 דולר במקום 43,000 דולר זה לא נשמע מפחיד במיוחד.
 
נערך לאחרונה ב:

מומו

Well-Known Member
הצטרף
12/2/19
גלשנו שוב לאופציות - כנראה ש"יצר הסקרנות" שיש לי זה אותו "האדרנלין" שיש לך :)

שאלה קטנה ולא ממש חשובה כי הרעיון שניסית לכתוב היה מובן בהחלט, אתה כותב ומסביר מעולה, אבל כאן כתבת ש:
מי שרכש אופציות CALL - "אופציות רכש"
מצד שני, אני מבין שכאן התכוונת שמכרת PUT אבל קראת לזה גם אופציית רכש:
היום אני מגביל את עצמי למכירת אופציות רכש על נכסים שלא מפריע לי לרכוש
בגלל הבלבול בעברית אני מעדיף לקרוא לילדים בשמותם מכרתי/קניתי אופציית CALL/PUT

הסיבה שבחרתי במחיר הנקוב הנ"ל תועדה ב-"יומן האנדרנלין" שלי כנקודה שבה היה ההיצע הכי גדול של אופציות פתוחות עם אותו תאריך פקיעה במרחק של לפחות 1.5 סטיות תקן
יש אפשרות שתוכל לפרט איפה רואים את הנתונים האלה?

האם את "המשחק" הזה לא עדיף לבצע על מניית דיבידנד במקום SPY שלא מתאימה ל"דיבידנד הולך וגדל"?
אלא אם כן מניות דיבידנד לא מתנהגות כמו הSPY ואין ממש הזדמנות אמיתית "לשחק" איתם... :rolleyes:
 

daat99

מייסד
מנהל
הצטרף
22/11/15
התכוונת שמכרת PUT אבל קראת לזה גם אופציית רכש:
טעות סופר - PUT זאת אופציית מכר.
כמי שמוכר אופציית מכר אני מתחייב לרכוש מהקונה את המניות שהוא רוצה למכור.

יש אפשרות שתוכל לפרט איפה רואים את הנתונים האלה?
יש במערכת של TWS הרבה חלונות מיוחדים שקשורים לאופציות כגון:
כמות אופציות פתוחות - Open Interest
נפח מסחר באופציות - Option Volume
תנודתיות מרומזת - Implied Volatility
תנודתיות היסטורית - Historical Volatility

שני החלונות הראשונים מציגים גרפים בסגנון עמודות ושני האחרונים מציגים גרפים בסגנון גרף מחירים רגיל.
בכל אחד מהם ניתן לבחור את תאריכי הפקיעה שרוצים לראות ואת המחירים הנקובים באופציות גם לפי סטיית תקן וגם לפי מחירים נקובים ספציפיים (ושילוב ביניהם).

להלן דוגמא לחלון שמציג את כמות האופציות הפתוחות (נכון לרביעי לאפריל שזה התאריך האחרון שבו המערכת נותנת לי מידע כרגע):
204

בגרף ניתן לראות שהכמות הכי גדולה של האופציות הפתוחות (82,100~ שזה מייצג 8,210,000 יחידות של SPY) עם תאריך פקיעה של מאי נמצאת במחיר נקוב של 420 דולר וזה מייצג נקודה שבה יש להמון מוסדיים הימור על מחיר ה-SPY בפקיעה (לפי כמות המניות סך ההימור הוא על סכום כולל של כ-3.5 מיליארד דולר! כמובן שלא ידוע אם ההימור הוא כלפי מטה או כלפי מעלה!).
הנקודה השנייה הכי משמעותית היא על מחיר של 380 דולר עם 75,800~ אופציות פתוחות ושם סכום ההימור הכולל עומד על כ-2.9 מיליארד דולר.
הנקודה השלישית הכי משמעותית היא על מחיר של 400 דולר עם 74,200~ אופציות פתוחות ושם סכום ההימור הכולל עומד על כ-3 מיליארד דולר.

רק שלושת הנקודות הללו מייצגות הימור כולל של יותר מ-9 מיליארד דולר בצורה שאם המחיר ירד אז יש גופים מוסדיים בצד השני שככל הנראה יפסידו חלק נכבד ממנו.
כמובן שיכול להיות שהמוסדיים מגדרים את עצמם (אולי הם לוקחים הימור הפוך על אופציה פחותה בשביל להגביל את ההפסד) אבל זה אומר שלהרבה מאוד כסף יש אינטרס שהמחיר לא ירד כל כך הרבה.
אני מיקמתי את עצמי במחיר נקוב של 350 דולר כך שהשוק צריך להתרסק ולגרום לנזקים משמעותיים לכל המוסדיים שהימרו שהשוק יהיה מעל המחירים הללו.
הנקודות הללו מגדילות את הסבירות שהמוסדיים ינסו להתערב ולהעלות את מחיר המניות שבמדד בצורה כלשהי אבל זה לא מבטיח שהם יצליחו :(
 

daat99

מייסד
מנהל
הצטרף
22/11/15
האם את "המשחק" הזה לא עדיף לבצע על מניית דיבידנד במקום SPY שלא מתאימה ל"דיבידנד הולך וגדל"?
לא.
את מכירת האופציות על מניות דיבידנד אני מבצע כשאני באמת רוצה לרכוש את המניות ושם אני עושה זאת במחיר קרוב יחסית למחיר השוק ועם אופציה שפוקעת יחסית מהר (כחודש אחד, אפילו פחות).

את האדרנלין אני משיג עם אופציות על המדד שהן הרבה יותר סחירות מהאופציות על מניות הדיבידנד ושם המטרה שלי אינה החזקה אלא פריקת אדרנלין.
חשוב לזכור שמניות הדיבידנד לא סחירות מספיק והאופציות עליהן סחירות אפילו פחות כך ש:
1. הזינוק בתנודתיות (ווגה) ישפיע עליהן פחות (מכרתי את האופציה כשהמחיר מהתנודתיות היווה כ-25% מגובה הפרמיה והיום הוא עומד על 17.8%)
2. שחיקת הזמן (ת'טא) תשפיע עליהן פחות
3. נחשפים להודעות בלתי צפויות של חברה בודדת שיכולות לטרפד את כל התכנונים בנוסף להודעות הבלתי צפויות על השוק כולו

ולכן הרווח הצפוי מאותה הפעולה על מניות בודדות קטן יותר מאשר על המדד והסבירות לנזק גדולה יותר מאשר על המדד.

אם ניקח את היווניות ההיסטוריים:
הדלתא (שינויי מחיר של נכס הבסיס) ירדה בכ-5% (מחיר ה-SPY עלה ב-4.89%)
הווגה (שינויי תנודתיות) ירדה מ-25%~ ל-17.8% (ירידה של 28.8% בתנודתיות).
הת'טא (שינויי זמן שחלף) ירדה מ-80 יום ל-44 יום.

בהינתן מחיר אופציה שירד מ-494 דולר ל-64 דולר (ירידה של 87.44% בשווי של 430 דולר):
5% מהירידה מיוחסת לדלתא שזה 21.5~ דולר
28.8% מיוחס לווגה שזה 123.84~ דולר
והשאר מיוחס לת'טא שזה 284.66~ דולר

כפי שניתן לראות למרות שהשוק התאושש ועלה ב-5% בחודש ושבוע העליה הזו מהווה את החלק הכי קטן ברווח ממכירת האופציה.
צניחת התנודתיות ייצרה יותר מרבע מהרווח ממכירת האופציה.
פער הזמנים בין 80 יום ל-44 יום ייצר שני שליש מהרווח ממכירת האופציה.

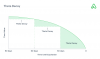
תראה בגרף הבא למשל את דעיכת מחירי האופציות לפי הזמן שחולף (ת'טא) ואיך הדעיכה מואצת באיזור ה-60 יום לפקיעה.
אני רוצה להיות עם האופציה אצלי כשמתחילים את ה-60 יום אבל אני לא רוצה לחכות יותר מדי עד שזה קורה ושתי הדרישות הללו מובילות אותי למכירת אופציות חודשיות (לא שבועיות כי הן פחות סחירות!) עם תאריך הפקיעה הכי קרוב שהוא גדול מ-60.
205

במקרה של האופציה המדוברת במועד המכירה האופציה הקרובה ביותר עם יותר מ-60 יום לפקיעה הייתה עם 80 יום לפקיעה ולכן בחרתי בה.

לעניות דעתי השילוב של:

1. ווגה גבוה באופן משמעותי
2. בחירת אופציה מאוד סחירה שיש לה בין 60 ל-90 יום עד לפקיעה
3. מחיר נקוב רחוק שמתחת לנקודות העיניין המשמעותיות ביותר ובמרחק של לפחות 1.5 סטיות תקן (הסתברות סטטיסטית נמוכה שהוא יתממש בלי קשר לנקודות העיניין של המוסדיים)
4. מחיר נקוב שבו יש כמות עצומה של אופציות פתוחות בפני עצמו (מספק סחירות מאוד גבוהה ביחס לשאר המחירים הנקובים)

זה שילוב לא רע.
נותן לי טיפה אדרנלין בימים תנודתיים ובמקרה הגרוע משאיר אותי עם כ-100 יחידות של קרן מחקה מדד שנרכשו בהנחה :)

אלא אם כן מניות דיבידנד לא מתנהגות כמו הSPY ואין ממש הזדמנות אמיתית "לשחק" איתם... :rolleyes:
הן מתנהגות "כמו" אבל:
1. תנודתיות פחות בשגרה ולכן הרווח צפוי להיות קטן יותר גם אם יהיה כזה
2. חושפות את המשקיע לסיכונים נוספים שהוא לא חשוף אליהם עם אותה פעולה על קרן מחקה מדד רחב

שילוב של צפי לרווח מופחת וסיכון מוגבר לא בדיוק מושך אותי :)

 
נערך לאחרונה ב:

מומו

Well-Known Member
הצטרף
12/2/19
תודה רבה על התשובה המפורטת והמידע העצום ששיתפת... פשוט מדהים !
סליחה שלא הגבתי מיד, תשובה כ"כ מושקעת העדפתי לקרוא מול המסך ושמערכת ה-TWS פתוחה מולי. קראתי כמה פעמים כדי לדעת כמה אני לא יודע :)

אותה האופציה עמדה בסוף יום המסחר האחרון על מחיר של בין 62 ל-63 דולר בלבד כך שאם הייתי רוכש אותה במהלך סגירת המסחר של אתמול הייתי שומר את הפער (מינוס מיסוי ועמלות מצטברות של כ-2 דולר) לעצמי.
אם יש רווח יחסית גדול שקיבלת תוך כ40 יום, מדוע בעצם לא לסגור את הפוזיציה (לקנות את האופציה) ולגרוף את הרווח?
"הסיכון" של רכישת המדד לא מספיק מסוכנת לדעתך בהתחשב בזה שהיא לא מתאימה ל"דיבידנד הולך וגדל"? אם ניקח את המקרה הקיצוני שהמדד כן יסגור מתחת ל-350, זה אומר שיהיו הרבה מניות דיבידנדים טובות במחיר "רצפה". וכשיש לך כ-35K פחות מזומן בחשבון אתה עלול לפספס את המניות האלה

לפחות 1.5 סטיות תקן
בכל אחד מהם ניתן לבחור את תאריכי הפקיעה שרוצים לראות ואת המחירים הנקובים באופציות גם לפי סטיית תקן וגם לפי מחירים נקובים ספציפיים (ושילוב ביניהם).
אם אני מבין נכון, את סטיית התקן ראית בחלון Implied Volatility כאשר בחרת תנודתיות יומית ולא שנתית ( בשנתית סטיות התקן הם דו ספרתיות)
האם הבנתי נכון?
1649861670838.png


ולכן הרווח הצפוי מאותה הפעולה על מניות בודדות קטן יותר מאשר על המדד והסבירות לנזק גדולה יותר מאשר על המדד.
לא כ"כ מובן לי לאיזה נזק אתה מתכוון?
אם מכרת PUT ובעוד חודש-חודשיים זה תפס - הרי קיבלת מנית דיבידנד בהנחה


לעניות דעתי השילוב של:

1. ווגה גבוה באופן משמעותי
2. בחירת אופציה מאוד סחירה שיש לה בין 60 ל-90 יום עד לפקיעה
3. מחיר נקוב רחוק שמתחת לנקודות העיניין המשמעותיות ביותר ובמרחק של לפחות 1.5 סטיות תקן (הסתברות סטטיסטית נמוכה שהוא יתממש בלי קשר לנקודות העיניין של המוסדיים)
4. מחיר נקוב שבו יש כמות עצומה של אופציות פתוחות בפני עצמו (מספק סחירות מאוד גבוהה ביחס לשאר המחירים הנקובים)
אני מבין שתנאי הראשון מתחיל ביום עם ירידות חזקות יחסית, ואז פותחים את המערכת ומשקיעים כמה "שעות מסך" לתחקור
תוהה ביני לבין עצמי, האם אין במערכת המתחוכמת כמו TWS סורק שיכול בקלות "להציף" רק את הסטרייקים המתאימים בהינתן הפרמטרים שציינת, ובכך נוכל לחסוך את שעות התחקור הרבות?

שילוב של צפי לרווח מופחת וסיכון מוגבר לא בדיוק מושך אותי :)
וכמובן גם לא אף אחד אחר
 

daat99

מייסד
מנהל
הצטרף
22/11/15
מדוע בעצם לא לסגור את הפוזיציה (לקנות את האופציה) ולגרוף את הרווח?
הסיבה שלא סגרתי פוזיציה היא כי אני מעדיף להתבטל ולהחזיק עד לפקיעה.
כמו שאתה מבין בעצמך זו ממש לא תשובה חכמה במיוחד :) אבל הפסיכולוגיה מנצחת את המתמטיקה גם כשהתוצאה לרעתי.

"הסיכון" של רכישת המדד לא מספיק מסוכנת לדעתך בהתחשב בזה שהיא לא מתאימה ל"דיבידנד הולך וגדל"?
לא מכמה סיבות:
1. אני לא רוכש את התעודה בשביל להשקיע במדד ולכן אני אפטר מהמניות בשלב מוקדם/מאוחר (אולי ע"י מכירת אופציית קול=רכש)
2. הסבירות היותר מעשית היא שאם נגיע לטריטוריית מימוש אז יהיה יותר משתלם כלכלית לגלגל את האופציה לעתיד עם מחיר מימוש נמוך יותר תוך כדי קבלת פרמיה נוספת כך שהרווחים מאותו הימור יכולים אפילו לגדול (אם כי מתמטית זה ממש לא צעד חכם)

אם ניקח את המקרה הקיצוני שהמדד כן יסגור מתחת ל-350, זה אומר שיהיו הרבה מניות דיבידנדים טובות במחיר "רצפה". וכשיש לך כ-35K פחות מזומן בחשבון אתה עלול לפספס את המניות האלה
כפי שהצגתי בסיבה #2 אם המחיר יגיע לשם אז יש סבירות יותר גבוהה שאני אקבל עוד מזומנים לחשבון בתמורת לגילגול האופציות במקום לשלם את אותם 35K על המניות כך שמבחינה זו "הסכום הזמין להשקעה" צפוי לגדול בכמה עשרות/מאות דולרים במקום להתכווץ בכמה אלפים.

כמובן שהירידה יכולה להיות חדה באופן משמעותי כך שגילגול האופציה לא יבוא לידי ביטוי ואז הסיכון שתיארת יתממש באופן משמעותי אבל ניתן לטעון את אותו הטיעון על כל השקעה שביצענו בעבר (אם לא היינו קונים מניות דיבידנד לפני חודש אז היה לנו יותר כסף היום בשביל לרכוש בהנחה).
אם נייחס חשיבות גדולה לטיעון הנ"ל אז אנחנו נכניס את עצמנו ללולאת אי-השקעה אינסופית ולא נשקיע לעולם.

את סטיית התקן ראית בחלון
בכל חלון שמתאר גרפים של אופציות ניתן לבחור לראות "מחירי פקיעה" לפי "מרחק של X סטיות תקן".
כשמרעננים את הבחירה עם "X סטיות תקן" רשימת האופציות מתרעננת והאופציות הראשונות/האחרונות שברשימה אלו האופציות שבמרחק של "X סטיות תקן".

לא כ"כ מובן לי לאיזה נזק אתה מתכוון?
ניקח לדוגמא חברת NORNE ונגיד שהיא חלק ממדד ה-SP500 ושיש עליה אופציות סחירות.
יש לך אפשרות למכור אופציית מכר על 100 מניות של NORNE או על 100 יחידות של המדד (כגון ETF SPY או אפילו על המדד עצמו SPX).

נדמיין התממשות סיכון שבה מתפרסם שחברת NORNE הונתה את המשקיעים במשך עשור והחברה בדרך לפשיטת רגל.
מי שמכר את האופציות של 100 מניות של NORNE חייב לרכוש 100 מניות במחיר הנקוב ובסבירות גבוהה הוא בקושי יקבל משהו בחזרה.
לעומתו מי שמכר את האופציות על המדד בקושי ניזוק ובסבירות גבוהה המקרה המצער לא באמת ישנה את הסבירות לרווח אצלו.

ומי שחושב ש-NORNE זה לא מקרה מציאותי מוזמן לחפש בגוגל את שם החברה בכתב הפוך

מסיבה זו (ודומיה) פוטנציאל הנזק באופציות על מניות גדול בהרבה מפוטנציאל הנזק באופציות על המדד.

אם מכרת PUT ובעוד חודש-חודשיים זה תפס - הרי קיבלת מנית דיבידנד בהנחה
או שקיבלתי מניות של חברה שלא קיימת במחיר מופקע :)

תנאי הראשון מתחיל ביום עם ירידות חזקות יחסית
תיקון:
לקבל מייל התראה מ-marketwatch על כך שה-SPY (קרן סל שמחקה את מדד ה-SP500) ירד בכמעט 2% ממחיר הסגירה של היום הקודם.

כמה "שעות מסך" לתחקור
תיקון:
אחרי ההתחברות למערכת TWS לוקח לי פחות מדקה לבדוק מה האופציה הכי קרובה עם לפחות 60 יום עד לפקיעה, במרחק של לפחות 1.5 סטיות תקן ועם המון "התעניינות" (אופציות פתוחות).
אירע שאיתרתי את האופציה המועמדת הנ"ל אני מחליט בתוך כמה שניות אם הפרמיה גבוהה מספיק בשביל לעניין אותי או לא וממשיך משם.

האם אין במערכת המתחוכמת כמו TWS סורק שיכול בקלות "להציף" רק את הסטרייקים המתאימים בהינתן הפרמטרים שציינת, ובכך נוכל לחסוך את שעות התחקור הרבות?
יש - הגרף שהצגתי בתגובה הקודמת.
1. רענון הגרף לפי סטיית תקן של 1.5 (לצורך מציאת מחיר הפקיעה בסטיית התקן הנ"ל)
2. רענון הגרף לפי סטיית תקן של 2 (לצורך התבוננות על אופציות רחוקות יותר)
3. התמקדות בעמודים הכי גבוהים (הם האופציות עם הכי הרבה "התעניינות") שרחוקים מהמחיר של #1.

במקרה שתיארתי שביצעתי, הגרף המקורי (לא הגרף שצורף בשרשור) הציג את העמוד עם מחיר פקיעה של 350 כעמוד הכי גבוה שהיה רחוק יותר מסטיית תקן של 1.5.
 

מומו

Well-Known Member
הצטרף
12/2/19
כמו שאתה מבין בעצמך זו ממש לא תשובה חכמה
יכול להיות, אבל ברור לי שזו תשובה מאדם יותר חכם ממני :)


אני לא רוכש את התעודה בשביל להשקיע במדד ולכן אני אפטר מהמניות בשלב מוקדם/מאוחר (אולי ע"י מכירת אופציית קול=רכש)
שזה בדיוק Wheel Strategy שניסיתי להסביר בשרשור אחר שדיברנו על אופציות...


הסבירות היותר מעשית היא שאם נגיע לטריטוריית מימוש אז יהיה יותר משתלם כלכלית לגלגל את האופציה לעתיד עם מחיר מימוש נמוך יותר תוך כדי קבלת פרמיה נוספת כך שהרווחים מאותו הימור יכולים אפילו לגדול (אם כי מתמטית זה ממש לא צעד חכם)
האם תחליט לגלגל גם במקרה שהתוצאה תהיה בהפסד?
לפי מה שהבנתי מחיר האופציה (הפרמיה) תלוי ממספר גורמים, אחד מהם זה מחיר נכס הבסיס. משמע שאם המדד יורד - הפרמיה שנקבל תהיה נמוכה. ייתכן מצב שגם אחרי הגלגול לעתיד המשקיע יפסיד
בנוסף, למה התכוונת שמתמטית זה לא צעד חכם?

ניקח לדוגמא חברת NORNE
ההשוואה היא למניות דיבידנד הולך וגדל, לחלוטין לא התכוונתי לכל מניה שמחלקת דיבידנדים או שקיימת במדד
לפחות זו היתה כוונתי...


לקבל מייל התראה מ-marketwatch
או להוסיף Alert באינטראקטיב :)


בכל חלון שמתאר גרפים של אופציות ניתן לבחור לראות "מחירי פקיעה" לפי "מרחק של X סטיות תקן".
1. רענון הגרף לפי סטיית תקן של 1.5 (לצורך מציאת מחיר הפקיעה בסטיית התקן הנ"ל)
2. רענון הגרף לפי סטיית תקן של 2 (לצורך התבוננות על אופציות רחוקות יותר)
סליחה שאני מקשה, כנראה שאני עושה משהו לא תקין. לא מצאתי אפשרות של Standard Deviation בחלונות שציינת. למה אתה מתכוון "רענון הגרף לפי סטיית תקן X"?
 

daat99

מייסד
מנהל
הצטרף
22/11/15
אבל ברור לי שזו תשובה מאדם יותר חכם ממני :)
ידע הוא תוצאה של לימוד ולא מייצג חוכמה כך שאתה לא צריך להיות בטוח שאתה פחות חכם מאנשים שאתה מתקשר איתם גם אם הם יודעים יותר בתחומים מסויימים.

שזה בדיוק Wheel Strategy שניסיתי להסביר בשרשור אחר שדיברנו על אופציות...
כשיטת השקעה זה גרוע, כמקום מפלט לאדרנלין זה עושה את העבודה :)

האם תחליט לגלגל גם במקרה שהתוצאה תהיה בהפסד?
זה בלתי אפשרי.
בשביל שהתוצאה תהיה הפסד אני צריך למכור את המדד בפחות ממחיר המימוש והפרמיה שקיבלתי כבר ולכן "הפסד" אינו קשור לגלגול עצמו.

אם המדד יורד - הפרמיה שנקבל תהיה נמוכה.
מכיוון שמדובר באופציית מכר אז היחס הוא הפוך - כשנכס המחיר יורד מחיר האופציה עולה.

ייתכן מצב שגם אחרי הגלגול לעתיד המשקיע יפסיד
הסבירות שגלגול לעתיד תהיה פעולה עם שווי כספי שלילי באופציות על המדד (בניגוד למניות בודדות!) נמוכה מאוד כי רוב הדברים שמשפיעים על מחיר האופציה הקרובה משפיעים גם על מחיר האופציה הרחוקה
1. המרחק מהכסף הוא זהה ולכן ההשפעה שלו על שתי האופציות זהה
2. הריבית משפיעה על האופציה הרחוקה יותר מאשר על הקרובה וכל עוד הריבית חיובית זה מתורגם למחיר יותר יקר עבור האופציה הרחוקה (מייצר שווי חיובי לגלגול)
3. הזמן לפקיעה יותר ארוך עבור האופציה הרחוקה מאשר הקרובה ולכן התמחור שלו באופציה הרחוקה גדול יותר מאשר באופציה הקרובה (מייצר שווי חיובי לגלגול)

הדבר המרכזי שיכול להשפיע לרעה על תמחור האופציה הרחוקה לעומת הקרובה זה צפי לתנודתיות מאוד גבוהה בטווח הקצר (מה שמגדיל את מחיר האופציה הקרובה) במקביל לצפי לתנודתיות מאוד נמוכה בטווח הארוך (מה שמקטין את מחיר האופציה הרחוקה).
הפער בצפי התנודתיות צריך להיות כל כך משמעותי בשביל למחוק את הפערים המובנים שמייקרים את האופציה הרחוקה לעומת הקרובה.
פערי תנודתיות שכאלו הם מאוד נדירים (בלשון המעטה).

למה התכוונת שמתמטית זה לא צעד חכם?
מכירת אופציה עתידית היא תמיד יותר רווחית מגלגול אופציה קיימת לעתיד (לפי גובה עלות רכישת האופציה שרוצים לגלגל).
נניח והאופציה העתידית נסחרת ב-400 דולר והאופציה שרוצים לגלגל נסחרת ב-200 דולר אז הגלגול מכניס לכיס המשקיע 200 דולר בעוד שמכירת האופציה העתידית ללא גלגול תכניס לכיס המשקיע 400 דולר.

אם נשליך זאת על הדוגמא שלי אז רכישת האופציה המקורית בחזרה במחיר של 63 דולר כשהתנודתיות הייתה נמוכה ומחיר המדד היה גבוה ובעתיד למכור אופציה חדשה ללא גלגול כאשר התנודתיות יותר גבוהה ואולי מחיר המדד יותר נמוך אלו פעולות הרבה יותר משתלמות מתמטית ממה שאני עושה בפועל (שמירת האופציה עד לפקיעה).

חשוב להבין שאם יש צורך בגלגול שכזה אז זה אומר שמחיר האופציה המקורית (שצריך לשלם בשביל הגלגול) כבר עלה בהרבה וזה בפני עצמו הפסד נוסף שלא התייחסתי אליו.

ההשוואה היא למניות דיבידנד הולך וגדל,
היו גם חברות עם רצף הגדלת דיבידנדים שכיום לא קיימות.
אני מסכים שהסבירות יותר נמוכה אבל הסיכון עדיין קיים כשעושים זאת על מניות בודדות ונעלם כשעושים זאת על המדד.

או להוסיף Alert באינטראקטיב :)
תיארתי מה אני עושה ולא עצה מה כדאי לעשות :)


לא מצאתי אפשרות של Standard Deviation בחלונות שציינת.
תסתכל בחלון של open interest שצירפתי תמונה שלו בתגובה קודמת.
בפינה הימנית העליונה יש כפתור בחירת מחירי מימוש ("strikes").
בלחיצה על הכפתור הזה נפתח תפריט שבו ניתן לבחור מחירי מימוש ספציפיים ו/או לפי סטיית תקן.
 
למעלה תחתית