ניהול חשבון השקעות דרך קרן השתלמות בעד ונגד

משה

New Member
הצטרף
11/2/18
הסולידית כמו גם בבלוג של אסף נתן
מציגים "פירצה" שניתן להשקיע את החסכונות דרך קרן השתלמות בניהול אישי ולאחר כ 6 שנים החשבון מנוהל כמו חשבון השקעות רגיל.
אני חושב שהחסרון היחידי הוא בעמלות מסחר מעט יותר יקרות + יותר כאב ראש מבחינת האופרציה.

מדוע לא לנצל ולחסוך את מס רווחי הון?

דחיית המס מעצים את ה compounding effect של ריבית דריבית ואני חושב שהיתרונות עולים בהרבה על החסרונות,

דעתכם?
 

משה

New Member
הצטרף
11/2/18
תרצה לפרט?

זה כמו לכתוב , אתה שוכח מזה לשם 25% על כל הרווחים שלך
 

FIYaacov

Active Member
הצטרף
8/1/17
אתה צריך לחשב מה יוצא יותר גדול,
1) המס שהיית משלם על האחזקות הללו בחשבון ממוסה רגיל
2) דמי הניהול שאתה משלם על כלל הצבירה בקרן השתלמות

ל- @daat99 אפילו יש חישוב איך פדיון קרן השתלמות והעברה לחשבון ממוסה רגיל שמאפשר בחירת סדר מכירת ניירות מקטינה משמעותית את המס בעתיד. נקודת האיזון הייתה בסביבות 0.1% דמי ניהול אם אני לא טועה.

בסופו של דבר המטרה שלך היא להגדיל את הכסף שנשאר אצלך, זה לא משנה אם הקטנת מיסים או הקטנת דמי ניהול.
 

משה

New Member
הצטרף
11/2/18
לאחר מעבר חוזר על שרשור התגובות בסולידית- אני מבין שהשאלה לא מספיק מדויקת.

אם מניחים ניהול פסיבי של מספר רב של שנים אז אין יתרון משמעותי בניהול המסחר דרך קרן השתלמות

אבל אם נניח ניהול אקטיבי של קניה ומכירה של ניר ערך אחת לשנה (כמו האסטרטגיה נוסחת הקסם של גרינבלט)
אז להבנתי היתרון הרבה יותר משמעותי עבור ניהול נכסים דרך קרן השתלמות
 

daat99

מייסד
מנהל
הצטרף
22/11/15
אתה צריך לחשב מה יוצא יותר גדול,
1) המס שהיית משלם על האחזקות הללו בחשבון ממוסה רגיל
2) דמי הניהול שאתה משלם על כלל הצבירה בקרן השתלמות
שכחת כמה:
3) כמה מס אתה חוסך בחשבון החייב אם אתה מעביר אליו יותר כספים מהחשבון הפטור
4) מה רווחי הריבית דריבית על חסכון המס בחשבון החייב ועל חסכון התשלום בדמי ניהול שלא שילמת בחשבון הפטור בכל ימי חייך
5) האם אתה אי פעם תממש את כל ההחזקות שלך עד ליחידת המניה האחרונה ותבצע תשלום מס בפועל על כל הנכסים בימי חייך.

ל- [SIZE=13px]@daat99[/SIZE] אפילו יש חישוב איך פדיון קרן השתלמות והעברה לחשבון ממוסה רגיל שמאפשר בחירת סדר מכירת ניירות מקטינה משמעותית את המס בעתיד. נקודת האיזון הייתה בסביבות 0.1% דמי ניהול אם אני לא טועה.
כפי שהערתי להם יותר מפעם אחת:
כשאתה בודק שווי נכסים אתה לא בודק רק מה קורה לכיס שמאל בפני עצמו ומה קורה לכיס ימין בפני עצמו - אתה צריך לבדוק איך משפיעות הפעולות של כיס אחד על הכיס השני.

המשקיע יכול לנצל פעולות לצמצום חבות מס כך שבמשך חייו הוא ישלם פחות מס בחשבון הממוסה בגלל שהוא העביר אליו כספים מהחשבון הפטור בנוסף לחיסכון בדמי הניהול עצמו.
כל הבדיקות שבוצעו בפורום הסולידית (עד האחרונה שבהן) מתעלמות מעובדה זו ומקיומן של פעולות חבות המס שרואי חשבון ויועצי מס העידו כחוקיות בפני אנשים שונים.
כמו כן כל הבדיקות הנ"ל הניחו מימוש של 100% שזה אומר שמשקיע שבכל ימי חייו האמין בהשקעה מחקה מדד, פתאום, ביום אחד במועד פרישתו החליט שהוא לא מאמין יותר במניות בכלל ומוכר את כל תיק ההשקעות שלו כולו כמקצתו בלי להשאיר אפילו יחידה אחת של אג"ח/תעודה/קרן/מניה בכל תיק הנכסים ההוליסטי שלו - השערה זו בעיני היא השערה חסרת כל בסיס במציאות.

אני עדיין מחקה לכל מי שהצהיר ש-"הוא יבדוק" את מה שאמרתי ולא טרח לעשות זאת (או שהוא טרח לבדוק, גילה שצדקתי ובחר שלא להפיץ את הבשורה).

עד שבדקתי את המקרה המלא בעצמי אני נקטתי בעמדת העדר שטוענת "חשבון פטור תמיד עדיף על ממוסה" - מרגע שבדקתי את הדברים לעמקם ובלי קיצורי דרך גיליתי שהמציאות שונה...

הסולידית כמו גם בבלוג של אסף נתן
מציגים "פירצה" שניתן להשקיע את החסכונות דרך קרן השתלמות בניהול אישי ולאחר כ 6 שנים החשבון מנוהל כמו חשבון השקעות רגיל.
אני חושב שלחלק גדול מהמשקיעים הפסיביים מחקי המדדים זה יהיה צעד חכם ביותר מכמה סיבות:
  1. עלויות תפעול שוטפות יותר נמוכות בחשבון החייב
  2. אין דמי ניהול בחשבון החייב שפוגעים בתשואה בצורה משמעותית
  3. לפי הגישה "הרווחת" החשבון הפטור צריך להכיל 100% מניות שזה אומר שהמשקיע לא מנצל את הפטור ממס בכלל לכל אורך חיי התיק - שילמת דמי ניהול ולא קיבלת כלום בתמורה כי אתה לא צריך לשלם מס אם לא מימשת החזקות
  4. בהמשך לאותה גישה "רווחת" פעולות האיזון בתיק שמצריך איזונים מתבצעות אך ורק בחשבון החייב כך שבפועל אתה גם משלם דמי ניהול על החשבון הפטור וגם משלם מס רווחי הון על כל האיזונים
  5. אפשרות לייצר מגן מס וביצוע פעולות שמצמצמות את חבות המס לכמעט אפסית (עד כדי לא קיימת) בחשבון החייב בחו"ל שמתחזקות ככל שמפקידים לתיק יותר כספים (כמו הכספים שמועברים מהחשבון הפטור לממוסה) בהינתן תנאי שוק תנודתיים היסטוריים תשלום המס בפועל בשל איזונים של תיק 50/50 מניות אג"ח בחשבון החייב שואפים ל-0 בטווח ההשקעה הארוך וזה בעיקר בשל האפשרויות לצמצום אותה חבות מס
  6. גמישות גבוהה יותר באיזונים ובמשיכות שמאפשרת שוב להקטין עד כדי לבטל כליל את תשלומי המס
אם מניחים ניהול פסיבי של מספר רב של שנים אז אין יתרון משמעותי בניהול המסחר דרך קרן השתלמות
תחת ההנחה הזו זהו דווקא חיסרון משמעותי כפי שפירטתי לעיל.

אבל אם נניח ניהול אקטיבי של קניה ומכירה של ניר ערך אחת לשנה (כמו האסטרטגיה נוסחת הקסם של גרינבלט)
זה כבר משנה את החישובים לחלוטין והופך את החשבון הפטור לשימושי ומועיל ביותר.
עבור משקיעים אקטיביים (כאלו שמוכרים נכסים לעתים תדירות) קרן השתלמות בניהול אישי הוא כלי מצוין לצמצום חבות המס שלהם בפועל והם לא יוכלו ליהנות מרוב האפשרויות לצמצום חבות המס הקיימים עבור המשקיעים מחקי המדד בחשבון בחו"ל.
 

daat99

מייסד
מנהל
הצטרף
22/11/15
שפו על התשובה daat99, אני מעריך את זה מאוד.
בשמחה רבה.
ואם יש לך שאלות נוספות (או שאתה רוצה עזרה בבדיקה של הנתונים הללו בעצמך) אז תרגיש חופשי לשאול.
 

ziv

Member
הצטרף
23/1/18
היי חברים,
אני מנסה לעשות את צעדיי הראשונים ולהתחיל להשקיע.
אין לי קרן השתלמות כשכיר.
חשבתי לפתוח עוסק פטור וכך להשקיע דרך קרן השתלמות אבל אין לי באמת לקוחות ואין לי מושג אם ניתן להפקיד לקרן ללא הכנסות לעסק.
קראתי יחסית הרבה ונישארתי יותר מבולבל מלפני הקריאה.
נאמר שאדם משקיע סכום התחלתי של כ10 אלף $ כיצד אפשר לחשב איפה עדיף לו , בחשבון ממוסה 25% על רווחי הון או קרן השתלמות.
 

daat99

מייסד
מנהל
הצטרף
22/11/15
אני מנסה לעשות את צעדיי הראשונים ולהתחיל להשקיע.
אין לי קרן השתלמות כשכיר.
חשבתי לפתוח עוסק פטור וכך להשקיע דרך קרן השתלמות אבל אין לי באמת לקוחות ואין לי מושג אם ניתן להפקיד לקרן ללא הכנסות לעסק.
קראתי יחסית הרבה ונישארתי יותר מבולבל מלפני הקריאה.
נשמע שהגעת מפורום הסולידית וכל הדיונים של על עשירית/מאיות האחוז תשואה בשנה מבלבלים אותך והכניסו אותך למצב של שוק מעודף מידע.
לעניות דעתי כדאי לך להפסיק לנסות "למקסם את עשירית/מאיות האחוז תשואה" ופשוט להתחיל לבצע השקעות פשוטות ביותר שמסתדרות עם האופי שלך.

לעניות דעתי הפעולות שהאדם הממוצע שנחשף להשקעות צריך לנקוט בהן צריכות להיות לפי הסדר הזה וכל עוד הוא לא סיים שלב אחד עדיף לו לא להתקדם לשלב הבא בשביל שהוא לא ייכנס לשוק מעודף מידע (כמו שאתה מתאר שקורה לך):
  1. קריאת סדרת המאמרים שמסבירה איך לבנות תיק השקעות בבלוג "התמונה הגדולה" - אם יש לך שאלות על דברים שמוצגים שם אז אתה יכול לשאול כאן ואני אשמח לסייע
  2. בניית תיק השקעות "אידאלי" לפי מה שהוסבר במאמרים של בלוג "התמונה הגדולה" ברמה הרעיונית כאשר טווח ההשקעה שלו הוא המספר 67 פחות הגיל שלך תוך התעלמות מוחלטת ממה שקיים בשוק.
    בשלב זה צריך להתייחס רק לחלק של הקצאת הנכסים ולא לחלק של בחירת הכלים.
    למשל נבחר תיק עם X% מניות ו-Y% אג"ח אבל לא נגדיר אם אנחנו מעדיפים תעודות סל, קרנות נאמנות או ETF-ים.
  3. איתור מסלול קרן פנסיה שהכי קרוב לתיק ה-"אידאלי" שבנית לעצמך בשלב 2.
  4. במידה וקיימת קרן השתלמות דרך מעסיק אז לחזור על צעדים 2 ו-3 כאשר טווח ההשקעה הוא 6 שנים.
    אם אין קרן השתלמות מהמעסיק אז תדלג על הצעד הזה
  5. לוודא שיש מאזן הוצאות/הכנסות חיובי בכל חודש כך שאתה נמצא במצב שבו החסכונות שלך גדלים בצורה עקבית.
    אם זה לא המצב אז תתמקד בצמצום ההוצאות המשפחתיות (אפשר לנסות גם להגדיל את ההכנסות אבל ההתמקדות בהוצאות יותר חשובה)
  6. אם הגעת לכאן אז כבר אפשר להתחיל לדבר על השקעות כצעד ראשון דרך הבנק (למרות העמלות הגבוהות)
    בשלב הזה אתה כבר תדע אם מתאימה לך השקעה פסיבית מחקה מדד או שאתה צריך למצוא צורת השקעה אחרת (לי למשל השקעה פסיבית מחקה מדד לא מתאימה אז אני מצאתי גישה אחרת שלא בהכרח תתאים לך)
  7. אחרי כשנה עם חשבון השקעות בבנק ועמלות גבוהות יהיה לך בסיס רגשי בשביל להבין אם אתה מסתדר עם השקעות בעצמך או לא.
    בשלב הזה אפשר כבר להתחיל לדבר על ההבדלים בין בנקים בארץ, בתי השקעות בארץ, ברוקרים בחו"ל ובנקים בחו"ל.
    בדיונים האלו חשוב להתייחס בעיקר להבדלים במיסוי ולסיכונים/בטחונות שיש בכל סוג של גוף.
  8. אחרי כשנה נוספת שבה תחליט אם אתה נשאר בבנק או עובר למקום אחר אתה כבר תראה כמה מס אתה משלם בפועל ותוכל לעשות חישוב אם כמות המס שאתה משלם ויכלת לא לשלם בחשבון פטור מצדיקה את דמי הניהול שאתה תשלם בחשבון פטור.
ההבדלים המינוריים שמדברים עליהם בפורום הסולידית לא יעזרו לך בכלום כל עוד אתה לא משקיע בכלל ויעזרו מעט מאוד גם לאנשים שמשקיעים כבר שנים עם תיקים גדולים.
מה שישפיע הכי הרבה על התשואות שלך זה לא החשבון שאתה בוחר בו אלא השאלה אם צורת ההשקעה שאתה בוחר בה מתאימה לאופי שלך או לא.


נאמר שאדם משקיע סכום התחלתי של כ10 אלף $ כיצד אפשר לחשב איפה עדיף לו , בחשבון ממוסה 25% על רווחי הון או קרן השתלמות.
אם הוא עבר את 8 הצעדים שתיארתי לעיל אז אפשר להתחיל לחשב את זה.
אם לא אז לעניות דעתי לא כדאי לו בכלל לטרוח לחשב את זה ועדיף לו לחזור ולנקוט בצעדים שרשמתי לפי הסדר.
 
  • אהבתי
Reactions: ziv

ziv

Member
הצטרף
23/1/18
נשמע שהגעת מפורום הסולידית וכל הדיונים של על עשירית/מאיות האחוז תשואה בשנה מבלבלים אותך והכניסו אותך למצב של שוק מעודף מידע.
לעניות דעתי כדאי לך להפסיק לנסות "למקסם את עשירית/מאיות האחוז תשואה" ופשוט להתחיל לבצע השקעות פשוטות ביותר שמסתדרות עם האופי שלך.

לעניות דעתי הפעולות שהאדם הממוצע שנחשף להשקעות צריך לנקוט בהן צריכות להיות לפי הסדר הזה וכל עוד הוא לא סיים שלב אחד עדיף לו לא להתקדם לשלב הבא בשביל שהוא לא ייכנס לשוק מעודף מידע (כמו שאתה מתאר שקורה לך):
  1. קריאת סדרת המאמרים שמסבירה איך לבנות תיק השקעות בבלוג "התמונה הגדולה" - אם יש לך שאלות על דברים שמוצגים שם אז אתה יכול לשאול כאן ואני אשמח לסייע
  2. בניית תיק השקעות "אידאלי" לפי מה שהוסבר במאמרים של בלוג "התמונה הגדולה" ברמה הרעיונית כאשר טווח ההשקעה שלו הוא המספר 67 פחות הגיל שלך תוך התעלמות מוחלטת ממה שקיים בשוק.
    בשלב זה צריך להתייחס רק לחלק של הקצאת הנכסים ולא לחלק של בחירת הכלים.
    למשל נבחר תיק עם X% מניות ו-Y% אג"ח אבל לא נגדיר אם אנחנו מעדיפים תעודות סל, קרנות נאמנות או ETF-ים.
  3. איתור מסלול קרן פנסיה שהכי קרוב לתיק ה-"אידאלי" שבנית לעצמך בשלב 2.
  4. במידה וקיימת קרן השתלמות דרך מעסיק אז לחזור על צעדים 2 ו-3 כאשר טווח ההשקעה הוא 6 שנים.
    אם אין קרן השתלמות מהמעסיק אז תדלג על הצעד הזה
  5. לוודא שיש מאזן הוצאות/הכנסות חיובי בכל חודש כך שאתה נמצא במצב שבו החסכונות שלך גדלים בצורה עקבית.
    אם זה לא המצב אז תתמקד בצמצום ההוצאות המשפחתיות (אפשר לנסות גם להגדיל את ההכנסות אבל ההתמקדות בהוצאות יותר חשובה)
  6. אם הגעת לכאן אז כבר אפשר להתחיל לדבר על השקעות כצעד ראשון דרך הבנק (למרות העמלות הגבוהות)
    בשלב הזה אתה כבר תדע אם מתאימה לך השקעה פסיבית מחקה מדד או שאתה צריך למצוא צורת השקעה אחרת (לי למשל השקעה פסיבית מחקה מדד לא מתאימה אז אני מצאתי גישה אחרת שלא בהכרח תתאים לך)
  7. אחרי כשנה עם חשבון השקעות בבנק ועמלות גבוהות יהיה לך בסיס רגשי בשביל להבין אם אתה מסתדר עם השקעות בעצמך או לא.
    בשלב הזה אפשר כבר להתחיל לדבר על ההבדלים בין בנקים בארץ, בתי השקעות בארץ, ברוקרים בחו"ל ובנקים בחו"ל.
    בדיונים האלו חשוב להתייחס בעיקר להבדלים במיסוי ולסיכונים/בטחונות שיש בכל סוג של גוף.
  8. אחרי כשנה נוספת שבה תחליט אם אתה נשאר בבנק או עובר למקום אחר אתה כבר תראה כמה מס אתה משלם בפועל ותוכל לעשות חישוב אם כמות המס שאתה משלם ויכלת לא לשלם בחשבון פטור מצדיקה את דמי הניהול שאתה תשלם בחשבון פטור.
ההבדלים המינוריים שמדברים עליהם בפורום הסולידית לא יעזרו לך בכלום כל עוד אתה לא משקיע בכלל ויעזרו מעט מאוד גם לאנשים שמשקיעים כבר שנים עם תיקים גדולים.
מה שישפיע הכי הרבה על התשואות שלך זה לא החשבון שאתה בוחר בו אלא השאלה אם צורת ההשקעה שאתה בוחר בה מתאימה לאופי שלך או לא.


אם הוא עבר את 8 הצעדים שתיארתי לעיל אז אפשר להתחיל לחשב את זה.
אם לא אז לעניות דעתי לא כדאי לו בכלל לטרוח לחשב את זה ועדיף לו לחזור ולנקוט בצעדים שרשמתי לפי הסדר.
תודה רבה על התגובות המפורטות ,אכן את רוב המידע שאבתי מהסולידית.
קראתי את סדרת המאמרים מ"התמונה הגדולה" .
אני מחפש מקסימום תשואה ולא אכפת לי מהסיכון לפחות כרגע כי לא חוויתיי על בשרי הפסד רציני. מאחר והתעוררתי מאוחר מאוד ,אני בן 29 אוטוטו , בלי תואר ועבודה טובה.ההכנסה שלי נמוכה (6500+-)אך אם זאת אני חוסך כמות יפה בכל חודש באיזור ה60%.
אני מרגיש שאני חייב ללכת ALL IN כדי להשלים פערים.
כמובן שלא מבקש יעוץ השקעות ;)
אם נאמר אדם ישקיע את כל כספו במניות (מכשיר מחקה מדד SP500 למשל) בטווח הארוך הוא יראה תשואות יפות על כספו? (אפילו שיכולה להיות תקופה ארוכה של הפסדים)
 

daat99

מייסד
מנהל
הצטרף
22/11/15
אני מחפש מקסימום תשואה ולא אכפת לי מהסיכון לפחות כרגע
זו גישה טיפה בעייתית כי לפי הגישה הזו עד ללפני שלושה שבועות היה מתאים לך לרכוש את XIV עם תשואה שנתית ממוצעת של יותר מ-50%.
החלטה זו הייתה מתבררת כטעות אנושה ביום שני לפני שבועיים...

אם אתה ברמה הפסיכולוגית מתמקד רק בשווי התיק שלך (המינוח "מקסימום תשואה" מרמז זאת) אז תחשוב טוב כמה כסף לדעתך אתה מסוגל לאבד ועדיין לישון טוב בלילה.
ככלל אצבע אנשים לא אמורים להשקיע במניות יותר מפי-2 מהסכום שמתחיל לגרום להם לדאוג בלילה.

מאחר והתעוררתי מאוחר מאוד ,אני בן 29 אוטוטו
אני התעוררתי בגיל 33, הלוואי והייתי מתעורר בגיל 28 :(

בלי תואר ועבודה טובה
גם אני בלי תואר אבל עם עבודה שאני אוהב.

ההכנסה שלי נמוכה (6500+-)אך אם זאת אני חוסך כמות יפה בכל חודש באיזור ה60%.
זה מייצג חיסכון חודשי של כ-4000 שח - או פי 2 ממה שאני מפקיד לתיק דיבידעת בכל חודש.
כל הכבוד לך!

אני מרגיש שאני חייב ללכת ALL IN כדי להשלים פערים.
מכיר את ההרגשה הזו - הייתי בסיפור הזה כשהתחלתי והרגשתי את זה טוב מאוד על בשרי.
מהניסיון האישי שלי ההרגשה הזו הובילה אותי להרבה מאוד טעויות שעלו לי ביוקר.
רק אחרי שהתמקדתי במניות דיבידנד ההרגשה הזו חלפה לה והטעויות שביצעתי התכווצו בצורה משמעותית.

אם נאמר אדם ישקיע את כל כספו במניות (מכשיר מחקה מדד SP500 למשל) בטווח הארוך הוא יראה תשואות יפות על כספו? (אפילו שיכולה להיות תקופה ארוכה של הפסדים)
זה מה שקרה בהיסטוריה.
אני ממליץ לך בחום לעקוב אחרי השרשור הזה.
הדרכתי שם את @חוקרת איך לבנות קובץ אקסל שבודק מה היה קורה לה בפועל אם היא הייתה משקיעה בתעודה שמחקה את מדד ה-SP500 תוך התחשבות בתנודות שוק, מיסוי דיבידנדים ועמלות (בניגוד לבדיקות ההיסטוריות שמניחות תשואה לינארית, מתעלמות ממיסוי ומתעלמות מעמלות).
השרשור לא מעודכן כי המשכנו חלק מההדרכה מחוץ לפורום אבל יש שם מידע מספק בשביל קובץ אקסל תקין.

אם תעבור על השרשור צעד אחרי צעד אז אתה תוכל לייצר לעצמך את אותו קובץ אקסל שבו תוכל לבדוק בעצמך מה היה צפוי לקרות לך אם אתה היית משקיע במדד ה-SP500 בשנה כלשהי למשך תקופה של כמה שנים שתרצה.

הבדיקה הזו שלך תוכל להמחיש לך מה היה קורה לתיק שלך בתקופות שונות בהיסטוריה (כמו למשל מה קרה בתקופה הכי טובה/רעה וכו').
את המידע הזה אף אחד לא יוכל לקחת ממך בעתיד והוא יוכל לסייע לך מאוד בפיתוח הצד הפסיכולוגי שנדרש להשקעה בשוק ההון.

אם תחליט שהשקעה מחקה מדד אינה מתאימה לך כי אתה לא מסוגל להתמודד עם השינויים הגדולים בגודל התיק אז תוכל להתחיל לבדוק את האפשרות של השקעות שמתעלמות מגודל התיק ומתרכזות בייצור תזרים מזומנים שמתקבל ממנו (השקעה במניות שמגדילות את הדיבידנד בכל שנה היא סוג אחד של השקעה שמתמקדת בתזרים אבל אינה ההשקעה היחידה).
 
נערך לאחרונה ב:

ziv

Member
הצטרף
23/1/18
זו גישה טיפה בעייתית כי לפי הגישה הזו עד ללפני שלושה שבועות היה מתאים לך לרכוש את XIV עם תשואה שנתית ממוצעת של יותר מ-50%.
החלטה זו הייתה מתבררת כטעות אנושה ביום שני לפני שבועיים...
אוקי זו נשמעת בחירה לא ממש טובה מלכתחילה , עם כאלו תשואות גבוהות ברור שמשהו יקרה בסופו של דבר לא ?
עשיתי סימולציה של השקעה 10K$ למשך 10 שנים ב
VFINX Vanguard 500 Index Investor
וקיבלתי תשואה יפה (אני מניח שזה בלי עמלות ומיסים מן הסתם)


אם אתה ברמה הפסיכולוגית מתמקד רק בשווי התיק שלך (המינוח "מקסימום תשואה" מרמז זאת) אז תחשוב טוב כמה כסף לדעתך אתה מסוגל לאבד ועדיין לישון טוב בלילה.
ככלל אצבע אנשים לא אמורים להשקיע במניות יותר מפי-2 מהסכום שמתחיל לגרום להם לדאוג בלילה.
אני מוכן לאבד מצידי את הכל בין לילה אבל כל עוד בטווח הארוך זה יתאזן ויחזור למגמת עליה , אני מפספס פה משהו? הריי מכל מה שקראתי בבלוגים השוק תמיד חוזר לעליות.

אני התעוררתי בגיל 33, הלוואי והייתי מתעורר בגיל 28 :(


גם אני בלי תואר אבל עם עבודה שאני אוהב.


זה מייצג חיסכון חודשי של כ-4000 שח - או פי 2 ממה שאני מפקיד לתיק דיבידעת בכל חודש.
כל הכבוד לך!
זה התיק משחק שלך אז זה פחות מעודד אותי :) (אמרת שיש לך אחד גדול)
מכיר את ההרגשה הזו - הייתי בסיפור הזה כשהתחלתי והרגשתי את זה טוב מאוד על בשרי.
מהניסיון האישי שלי ההרגשה הזו הובילה אותי להרבה מאוד טעויות שעלו לי ביוקר.
רק אחרי שהתמקדתי במניות דיבידנד ההרגשה הזו חלפה לה והטעויות שביצעתי התכווצו בצורה משמעותית.


זה מה שקרה בהיסטוריה.
אני ממליץ לך בחום לעקוב אחרי השרשור הזה.
הדרכתי שם את @חוקרת איך לבנות קובץ אקסל שבודק מה היה קורה לה בפועל אם היא הייתה משקיעה בתעודה שמחקה את מדד ה-SP500 תוך התחשבות בתנודות שוק, מיסוי דיבידנדים ועמלות (בניגוד לבדיקות ההיסטוריות שמניחות תשואה לינארית, מתעלמות ממיסוי ומתעלמות מעמלות).
השרשור לא מעודכן כי המשכנו חלק מההדרכה מחוץ לפורום אבל יש שם מידע מספק בשביל קובץ אקסל תקין.

אם תעבור על השרשור צעד אחרי צעד אז אתה תוכל לייצר לעצמך את אותו קובץ אקסל שבו תוכל לבדוק בעצמך מה היה צפוי לקרות לך אם אתה היית משקיע במדד ה-SP500 בשנה כלשהי למשך תקופה של כמה שנים שתרצה.
אוקיי אנסה לעשות כך , אבל לא הבנתי מה ההבדל בין קובץ האקסל לבין אתר כמו .portfoliovisualizer חוץ מהמיסים שאוכל לחשב בעצמי לפי סוג ההשקעה .
הבדיקה הזו שלך תוכל להמחיש לך מה היה קורה לתיק שלך בתקופות שונות בהיסטוריה (כמו למשל מה קרה בתקופה הכי טובה/רעה וכו').
את המידע הזה אף אחד לא יוכל לקחת ממך בעתיד והוא יוכל לסייע לך מאוד בפיתוח הצד הפסיכולוגי שנדרש להשקעה בשוק ההון.

אם תחליט שהשקעה מחקה מדד אינה מתאימה לך כי אתה לא מסוגל להתמודד עם השינויים הגדולים בגודל התיק אז תוכל להתחיל לבדוק את האפשרות של השקעות שמתעלמות מגודל התיק ומתרכזות בייצור תזרים מזומנים שמתקבל ממנו (השקעה במניות שמגדילות את הדיבידנד בכל שנה היא סוג אחד של השקעה שמתמקדת בתזרים אבל אינה ההשקעה היחידה).
אילו עוד השקעות יש חוץ מהשיטה שמוצגת בבלוג שמתקדות בתזרים קבוע וגודל?

**נערך לצורך תיקון תגיות הציטוט**
 
נערך לאחרונה ע"י מנהל:

daat99

מייסד
מנהל
הצטרף
22/11/15
אוקי זו נשמעת בחירה לא ממש טובה מלכתחילה , עם כאלו תשואות גבוהות ברור שמשהו יקרה בסופו של דבר לא ?
ממש לא! תשואות עבר גבוהות לא אומרות שהכסף שלך הולך להימחק.
בכל אופן התייחסתי לדרישה שלך של "תשואה מקסימלית תוך התעלמות מסיכון" וההשקעה הזו התאימה לדרישה הזו במלואה.
כפי שראית דרישה של "תשואה מקסימלית תוך התעלמות מסיכון" לא תמיד מוכיחה את עצמה כרווחית ביותר.

עשיתי סימולציה של השקעה 10K$ למשך 10 שנים ב
VFINX Vanguard 500 Index Investor
וקיבלתי תשואה יפה (אני מניח שזה בלי עמלות ומיסים מן הסתם)
למה דווקה 10 שנים?
ואם דווקה 10 שנים אז מה עם הבדיקה של 10 השנים האלו?
תשואה שנתית ממוצעת על טווח של 10 שנים של 0.32% לא נשמעת לי מעניינת במיוחד ונראה לי שעדיפה תשואה של 6.09% במקום.
מה דעתך?
(אני מנסה לאתגר אותך לחשוב אז תנסה לחשוב על השאלות הללו ברצינות)

אני מוכן לאבד מצידי את הכל בין לילה אבל כל עוד בטווח הארוך זה יתאזן ויחזור למגמת עליה
אם איבדת הכל בין לילה אז אין למה לחזור יום אחר כך.
תסתכל למשל על התיק הזה שהגדרתי כרגע בפורטפוליו ויזואלייזר:
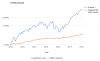
Portfolio return compared to sp500.PNG
לא נראה לך יותר טוב התיק הזה שמוצג בכחול מאשר מדד ה-SP500 שמוצג באדום?

קח מספרים לדוגמה:
נניח שהגעת למיליון שח בחשבון ההשקעות (זה רק עניין של זמן אם אתה תשקיע בצורה רציונלית ולא אמוציונלית).

כעבר כמה שבועות/חודשים התיק שלך מפסיד 50% מערכו כמו שקרה למדד במהלך 2008 ואתה רואה 500 אלף שח בלבד.
האם אתה יודע כמה התיק שלך צריך להרוויח באחוזים בשביל לפצות על הנזק ולחזור לנקודת השוויון?

מה אם במקום להתאושש התיק שלך ממשיך ומפסיד עוד הפעם 50% (שקול למשבר 2008 פעמיים ברצף) מערכו כך שאתה מתבונן רק על 250 אלף שח.
האם אתה יודע כמה התיק שלך צריך להרוויח באחוזים בשביל לפצות על הנזק ולחזור לנקודת השוויון?

מה אם במקום להתאושש התיק שלך ממשיך ומפסיד עוד 20% מערכו כך שאתה מתבונן רק על 200 אלף שח.
האם אתה יודע כמה התיק שלך צריך להרוויח באחוזים בשביל לפצות על הנזק ולחזור לנקודת השוויון?

אם אתה חושב שזה לא אפשרי אז אני אגלה לך סוד קטן.
אם היה לך מיליון שח במדד האמריקאי ב-1929 אז ב-1932 התבוננת על תיק של 200 אלף שח בלבד כך שלא רק שזה אפשרי אלא שזה כבר קרה בהיסטוריה...

האם אתה חושב שאתה מסוגל פיזית ונפשית להתמודד עם הפסד של 800 אלף שח בלי להתעורר באמצע הלילה בפניקה בשביל למכור את מה שנשאר?
רק בשביל שתבין את גודל הצרה: הפסד של 800 אלף שקול להפסד של 123 משכורות מהעבודה שלך ברוטו לפני הוצאות מחיה או 200 חודשים של חיסכון (16.66 שנים של חסכונות).

בשביל שאתה תוכל ליהנות מהתשואות ארוכות הטווח של השוק אתה צריך להיות מסוגל פיזית ונפשית לא לברוח באמצע.
עקב כך השיקול המרכזי שלך בהשקעות כלשהן (בלי קשר אם מדובר על שוק ההון או לא) צריך להיות קודם כל ניטרול הסיכון שאתה בעצמך תברח באמצע ורק אחר כך מה גודל התשואה שאתה מצפה לקבל.

זה התיק משחק שלך אז זה פחות מעודד אותי :) (אמרת שיש לך אחד גדול)
זה לא תיק משחק - זה תיק אמתי לכל דבר ועניין.
הנקודה היא שאתה כבחור צעיר שעוד לא בן 29 מצליח לחסוך בחודש הרבה יותר מרוב עובדי ההייטק שאני מכיר באופן אישי עם משכורות של 20+ ברוטו אז בהחלט מגיע לך כל הכבוד.

אוקיי אנסה לעשות כך , אבל לא הבנתי מה ההבדל בין קובץ האקסל לבין אתר כמו .portfoliovisualizer חוץ מהמיסים שאוכל לחשב בעצמי לפי סוג ההשקעה .
באתר יש הרבה מאוד "עיגולים" שמגדילים את התשואה בצורה מלאכותית בנוסף לבעיות בנתונים שאינם תמיד נכונים.
אין שם למשל התחשבות במיסוי דיבידנדים בכלל וברגע שקיבלת דיבידנד ושילמת עליו מס אתה כבר לא מרוויח על המס הזה את התשואה העתידית למרות שהאתר מציג כאילו אתה כן.

קח מקרה תיאורתי קיצוני:
אתה רוכש יחידה במדד מומצא שמחלק דיבידנד של 50% מערכו בכל שנה (אני מגזים בגדול בכוונה) אבל מחירו לעולם לא משתנה (לצורך הנוחות).
בהתחלה מחיר היחידה הוא 100 שח אז אתה רוכש 1000 יחידות עם 100 אלף שח.

בשנה הראשונה אתה מקבל דיבידנד של 50 אלף שח מה-1000 יחידות שיש לך ומחיר כל יחידה נשאר זהה ולכן האתר יציג לך שווי תיק של 150 אלף שח שמייצג רכישה של עוד 500 יחידות מדד (כלומר יש לך 1500 יחידות בשנה השנייה).

במציאות אתה תשלם עליו מס של 12.5 אלף שח ונשאר עם 37.5 אלף שח.
אם נתעלם מעמלת קניה אז אתה עכשיו יכול לרכוש עוד 375 יחידות חדשות דבר שמוביל את התיק המציאותי שלך ל-1375 יחידות עם שווי של 137.5 אלף שח.

בשנה השנייה כבר יש לנו פערים גדולים:
התיק של האתר מקבל דיבידנד של 50 שח כפול 1500 יחידות שזה 75 אלף שח ואז הוא רוכש עוד 750 יחידות דבר שמוביל אותו לתיק עם 2250 יחידות בשווי של 225 אלף שח.
במציאות יש לך רק 1375 יחידות ולכן אתה תקבל דיבידנד של 68,750 שח בלבד שמתוכו אתה תשלם מס של 17,187.5 שח ותשאר עם 51,562.5 שח שאיתם אתה תרכוש עוד 515 יחידות.
כלומר במציאות יש לך אחרי שנתיים תיק של 1890 יחידות בשווי 189 אלף שח בעוד שהאתר מציג לך תיק בשווי של 225 אלף שח.
תשים לב שזה פער של 16% בתוך שנתיים כאשר המיסוי בפועל היה רק 12.5% - יש לך הפסד נוסף של 3.5% בגלל הפסד ריבית דריבית על המיסוי בשנה הראשונה.

אילו עוד השקעות יש חוץ מהשיטה שמוצגת בבלוג שמתקדות בתזרים קבוע וגודל?
יש הרבה סוגי השקעות שמתמקדות בתזרימים מחוץ לעולם שוק ההון כאשר לכל אחת יש את היתרונות והחסרונות שלה.
חלק מהן שאני יכול לשלוף מהשרוול:
  • נדל"ן מגורים להשקעה - זו הגישה הכי נפוצה לרוב האנשים בארץ (קנו דירה וזהו)
  • נדל"ן מסחרי להשקעה
  • השכרת פטנטים בפורמט של קבלת סכום קטן בכל פעם שמישהו משתמש בפטנט שלך (בין אם פטנטים שרכשת ובין אם כאלו שאתה ממציא לבד)
  • השכרת מספר מונית
  • רכישות אג"ח ממשלתי בהנפקות
אני לא נוקט באף אחת מהן כי היא לא מתאימה לאופי שלי.

 
  • אהבתי
Reactions: ziv

quesito

Well-Known Member
הצטרף
1/5/17
יש הרבה סוגי השקעות שמתמקדות בתזרימים מחוץ לעולם שוק ההון כאשר לכל אחת יש את היתרונות והחסרונות שלה.
חלק מהן שאני יכול לשלוף מהשרוול:
  • נדל"ן מגורים להשקעה - זו הגישה הכי נפוצה לרוב האנשים בארץ (קנו דירה וזהו)
  • נדל"ן מסחרי להשקעה
  • השכרת פטנטים בפורמט של קבלת סכום קטן בכל פעם שמישהו משתמש בפטנט שלך (בין אם פטנטים שרכשת ובין אם כאלו שאתה ממציא לבד)
  • השכרת מספר מונית
  • רכישות אג"ח ממשלתי בהנפקות
אני לא נוקט באף אחת מהן כי היא לא מתאימה לאופי שלי.
מישהו שאני מכיר מקבל צ'ק כל חודש מחברת החשמל על הקולטים סולרים שיש לו על הגג בבית. מקבל פי 4 עבור כל KW/H מחברת חשמל לעומת מה שעולה לו לצרוך מחברת החשמל.
 

quesito

Well-Known Member
הצטרף
1/5/17
זה ביטוי, נכון?


הבנתי שכיום זה כבר 1:1 ולכן כבר אין תמריץ (מלבד החיסכון בחשמל הביתי כמובן).
לא חושב בכלל שזה ביטוי. אני אשאל אותו. אולי יש הוראת קבע.. ככה הוא אמר לי. צ'ק. התחיל עם זה לפני 9 שנים.

היום כמובן שזה 1:1 - ישראל מעצמת הייטק לא משתמשת בטכנולוגיה.
 

daat99

מייסד
מנהל
הצטרף
22/11/15
מישהו שאני מכיר מקבל צ'ק כל חודש מחברת החשמל על הקולטים סולרים שיש לו על הגג בבית. מקבל פי 4 עבור כל KW/H מחברת חשמל לעומת מה שעולה לו לצרוך מחברת החשמל.
רעיון מעולה, אני אנסה לזכור אותו בפעם הבאה שישאלו אותי על הכנסות פסיביות :)
 

FIYaacov

Active Member
הצטרף
8/1/17
חבל שהמדינה כבר לא מעודדת את זה
עם הכניסה של הגז זה פחות משתלם למדינה לתמרץ את זה. עם זאת, זה עדיין יכול להשתלם לאדם הפרטי, תלוי כמה יעלה חשמל אחרי הרפורמה (שעלולה עוד לקחת שנים רבות).
 
למעלה תחתית