אוקי זו נשמעת בחירה לא ממש טובה מלכתחילה , עם כאלו תשואות גבוהות ברור שמשהו יקרה בסופו של דבר לא ?
ממש לא! תשואות
עבר גבוהות לא אומרות שהכסף שלך הולך להימחק.
בכל אופן התייחסתי לדרישה שלך של "תשואה מקסימלית תוך התעלמות מסיכון" וההשקעה הזו התאימה לדרישה הזו במלואה.
כפי שראית דרישה של "תשואה מקסימלית תוך התעלמות מסיכון" לא תמיד מוכיחה את עצמה כרווחית ביותר.
עשיתי סימולציה של השקעה 10K$ למשך 10 שנים ב
VFINX Vanguard 500 Index Investor
וקיבלתי תשואה יפה (אני מניח שזה בלי עמלות ומיסים מן הסתם)
למה דווקה 10 שנים?
ואם דווקה 10 שנים אז
מה עם הבדיקה של 10 השנים האלו?
תשואה שנתית ממוצעת על טווח של 10 שנים של 0.32% לא נשמעת לי מעניינת במיוחד ונראה לי שעדיפה תשואה של 6.09% במקום.
מה דעתך?
(אני מנסה לאתגר אותך לחשוב אז תנסה לחשוב על השאלות הללו ברצינות)
אני מוכן לאבד מצידי את הכל בין לילה אבל כל עוד בטווח הארוך זה יתאזן ויחזור למגמת עליה
אם איבדת הכל בין לילה אז אין למה לחזור יום אחר כך.
תסתכל למשל על התיק הזה שהגדרתי כרגע בפורטפוליו ויזואלייזר:
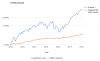
לא נראה לך יותר טוב התיק הזה שמוצג בכחול מאשר מדד ה-SP500 שמוצג באדום?
קח מספרים לדוגמה:
נניח שהגעת למיליון שח בחשבון ההשקעות (זה רק עניין של זמן אם אתה תשקיע בצורה רציונלית ולא אמוציונלית).
כעבר כמה שבועות/חודשים התיק שלך מפסיד 50% מערכו כמו שקרה למדד במהלך 2008 ואתה רואה 500 אלף שח בלבד.
האם אתה יודע כמה התיק שלך צריך להרוויח באחוזים בשביל לפצות על הנזק ולחזור לנקודת השוויון?
מה אם במקום להתאושש התיק שלך ממשיך ומפסיד עוד הפעם 50% (שקול למשבר 2008 פעמיים ברצף) מערכו כך שאתה מתבונן רק על 250 אלף שח.
האם אתה יודע כמה התיק שלך צריך להרוויח באחוזים בשביל לפצות על הנזק ולחזור לנקודת השוויון?
מה אם במקום להתאושש התיק שלך ממשיך ומפסיד עוד 20% מערכו כך שאתה מתבונן רק על 200 אלף שח.
האם אתה יודע כמה התיק שלך צריך להרוויח באחוזים בשביל לפצות על הנזק ולחזור לנקודת השוויון?
אם אתה חושב שזה לא אפשרי אז אני אגלה לך סוד קטן.
אם היה לך מיליון שח במדד האמריקאי ב-1929 אז ב-1932 התבוננת על תיק של 200 אלף שח בלבד כך שלא רק שזה אפשרי אלא שזה כבר קרה בהיסטוריה...
האם אתה חושב שאתה
מסוגל פיזית ונפשית להתמודד עם הפסד של 800 אלף שח בלי להתעורר באמצע הלילה בפניקה בשביל למכור את מה שנשאר?
רק בשביל שתבין את גודל הצרה: הפסד של 800 אלף שקול להפסד של 123 משכורות מהעבודה שלך ברוטו לפני הוצאות מחיה או 200 חודשים של חיסכון (16.66 שנים של חסכונות).
בשביל שאתה תוכל ליהנות מהתשואות ארוכות הטווח של השוק אתה צריך להיות מסוגל
פיזית ונפשית לא לברוח באמצע.
עקב כך השיקול המרכזי שלך בהשקעות כלשהן (בלי קשר אם מדובר על שוק ההון או לא) צריך להיות קודם כל ניטרול הסיכון שאתה בעצמך תברח באמצע ורק אחר כך מה גודל התשואה שאתה מצפה לקבל.
זה התיק משחק שלך אז זה פחות מעודד אותי

(אמרת שיש לך אחד גדול)
זה לא תיק משחק - זה תיק אמתי לכל דבר ועניין.
הנקודה היא שאתה כבחור צעיר שעוד לא בן 29 מצליח לחסוך בחודש הרבה יותר מרוב עובדי ההייטק שאני מכיר באופן אישי עם משכורות של 20+ ברוטו אז בהחלט מגיע לך כל הכבוד.
אוקיי אנסה לעשות כך , אבל לא הבנתי מה ההבדל בין קובץ האקסל לבין אתר כמו .portfoliovisualizer חוץ מהמיסים שאוכל לחשב בעצמי לפי סוג ההשקעה .
באתר יש הרבה מאוד "עיגולים" שמגדילים את התשואה בצורה מלאכותית בנוסף לבעיות בנתונים שאינם תמיד נכונים.
אין שם למשל התחשבות במיסוי דיבידנדים בכלל וברגע שקיבלת דיבידנד ושילמת עליו מס אתה כבר לא מרוויח על המס הזה את התשואה העתידית למרות שהאתר מציג כאילו אתה כן.
קח מקרה תיאורתי קיצוני:
אתה רוכש יחידה במדד מומצא שמחלק דיבידנד של 50% מערכו בכל שנה (אני מגזים בגדול בכוונה) אבל מחירו לעולם לא משתנה (לצורך הנוחות).
בהתחלה מחיר היחידה הוא 100 שח אז אתה רוכש 1000 יחידות עם 100 אלף שח.
בשנה הראשונה אתה מקבל דיבידנד של 50 אלף שח מה-1000 יחידות שיש לך ומחיר כל יחידה נשאר זהה ולכן האתר יציג לך שווי תיק של 150 אלף שח שמייצג רכישה של עוד 500 יחידות מדד (כלומר יש לך 1500 יחידות בשנה השנייה).
במציאות אתה תשלם עליו מס של 12.5 אלף שח ונשאר עם 37.5 אלף שח.
אם נתעלם מעמלת קניה אז אתה עכשיו יכול לרכוש עוד 375 יחידות חדשות דבר שמוביל את התיק המציאותי שלך ל-1375 יחידות עם שווי של 137.5 אלף שח.
בשנה השנייה כבר יש לנו פערים גדולים:
התיק של האתר מקבל דיבידנד של 50 שח כפול 1500 יחידות שזה 75 אלף שח ואז הוא רוכש עוד 750 יחידות דבר שמוביל אותו לתיק עם 2250 יחידות בשווי של 225 אלף שח.
במציאות יש לך רק 1375 יחידות ולכן אתה תקבל דיבידנד של 68,750 שח בלבד שמתוכו אתה תשלם מס של 17,187.5 שח ותשאר עם 51,562.5 שח שאיתם אתה תרכוש עוד 515 יחידות.
כלומר במציאות יש לך אחרי שנתיים תיק של 1890 יחידות בשווי 189 אלף שח בעוד שהאתר מציג לך תיק בשווי של 225 אלף שח.
תשים לב שזה פער של 16% בתוך שנתיים כאשר המיסוי בפועל היה רק 12.5% - יש לך הפסד נוסף של 3.5% בגלל הפסד ריבית דריבית על המיסוי בשנה הראשונה.
אילו עוד השקעות יש חוץ מהשיטה שמוצגת בבלוג שמתקדות בתזרים קבוע וגודל?
יש הרבה סוגי השקעות שמתמקדות בתזרימים מחוץ לעולם שוק ההון כאשר לכל אחת יש את היתרונות והחסרונות שלה.
חלק מהן שאני יכול לשלוף מהשרוול:
- נדל"ן מגורים להשקעה - זו הגישה הכי נפוצה לרוב האנשים בארץ (קנו דירה וזהו)
- נדל"ן מסחרי להשקעה
- השכרת פטנטים בפורמט של קבלת סכום קטן בכל פעם שמישהו משתמש בפטנט שלך (בין אם פטנטים שרכשת ובין אם כאלו שאתה ממציא לבד)
- השכרת מספר מונית
- רכישות אג"ח ממשלתי בהנפקות
אני לא נוקט באף אחת מהן כי היא לא מתאימה לאופי שלי.


