לדעתי, מסיבות פסיכולוגיות נטו. אני מדבר עם חברים ומסביר להם על DGI וכל מה שלמדתי פה בפורום, והם עדיין חא משוכנעים כי הם אומרים: יותר קל לי לעשות הוראת קבע אוטומטית שכל חודש תקנה את המדד וזהו.למה שמישהו ישקיע בקרן צוברת???

הוויכוח עתיק היומין בין האסטרטגיות
- פותח הנושא Mor Kedmi
- פורסם בתאריך
התכוונתי למה שמשקיע מדד יקנה צוברת ולא מחלקתמסיבות פסיכולוגיות נטו.

- הצטרף
- 22/11/15
מכיוון שכשחושבים רק על ה-10% מהדיבידנד שחוסכים בגלל אמנת המס בין ארה"ב לאירלנד ומתעלמים משאר העובדות זה יוצא יותר משתלםלמה שמישהו ישקיע בקרן צוברת???

למה?עריכה: כי אם אתה קונה יחידות נוספות באופן קבוע מהדיבידנדים ומכניס לחישוב עליית ערך הצוברת פותחות פער?
הצוברת תמיד תגיע לנקודה שבה היא משלמת מס רווחי הון על כל הצבירה ומשקיעי האיריות לרוב עושים זאת בגופים ישראלים שזה אומר שהמיסוי הוא לפי FIFO.
לעומתם משקיעי הצוברות יכולים להימנע מתשלום מס רווחי הון באופן גורף אפילו אם התיק עובר בירושה (ביחד עם ההשכלה הנדרשת עבור היורשים כמובן).
אל דאגה, אתה תראה כמה "קל" להם לא למכור כשיהיה משבר רציני דוגמת הדוט-קום/סאבפריים/ייאוש-הגדול ואז יהיה מאוחד מדי לתקן את הנזק.הם אומרים: יותר קל לי לעשות הוראת קבע אוטומטית שכל חודש תקנה את המדד וזהו.

Guess
Active Member
- הצטרף
- 13/4/22
היא משלמת 15% מס דיבידנדים במקור, דוחה *רק* 10% מס דיבידנדים (שמתורגם ל-0.1% משווי התיק נכון לתשואת הדיבידנד הנוכחית) ובתמורה לדחיה זו היא:
1. משלמת דמי ניהול
2. משלמת 25% מס על יתרת הדיבידנד מה שמוביל את מיסוי הדיבידנד ל-36.25% במקום רק 25% במקור
3. מתחייבת לשלם מס רווחי הון כי אין איך לקנות לחם בלי למכור קרנות איריות צוברות
בוא נעשה השוואה תיאורטית רק של היבט המיסוי (תוך התעלמות מהפסיכולוגיה של המשקיע ושאר ההיבטים על אף שהם מאוד חשובים) במקרה ספציפי.יותר גרוע.
קח מקרה היפוטתי לדוגמא שממחישה את הפער ובה המשקיע בשלב מסוים מוכר את היחידות בקרן המחקה שהוא רכש (מה שחייבים לעשות בקרן צוברת ולא חייבים אם מקבלים את הדיבידנד):
במהלך הרבעון הראשון המדד היה 100 דולר ומחירו לא זז בעוד הוא חילק דיבידנד של דולר אחד.
משקיע בקרן מחלקת:
1. קיבל דולר דיבידנד
2. שילם 25 סנט מס דיבידנדים
3. נשאר עם יחידת מדד בשווי 100 דולר ומזומן בשווי 75 סנט
4. המשקיע מוכר את יחידת הקרן ב-100 ומכיוון שאין רווח הון אז הוא שומר את כל ה-100
5. סה"כ המשקיע נשאר עם 100.75 דולר
משקיע בקרן צוברת:
1. הקרן קיבלה דולר דיבידנד
2. הקרן שילמה 15 סנט מס דיבידנדים וצברה את ה-85 סנט הנותרים בתוך הקרן
3. מחיר יחידה של הקרן עלה ב-85 סנט (המדד המקורי נשאר 100 דולר ועוד ה-85 סנט של הדיבידנד לאחר מס)
4. המשקיע מוכר את יחידדת הקרן ב-100.85 ומכיוון שהוא רכש אותה ב-100 אז יש כאן רווח של 85 סנט
5. המשקיע משלם למס הכנסה בארץ 25% מס על הרווח שזה יוצא 21.25 סנט
6. סה"כ המשקיע נשאר עם 100.6375 דולר
משקיע בן 45 שצבר הון גבוה ויצא לחופש כלכלי (אין לו הכנסות מעבודה) יש לו 2 אפשרויות להשקיע את ההון שצבר:
1. בתיק DGI , כאשר הדיבידנדים מספקים את כל צרכיו והוא לא נדרש למכור מניות מהתיק לעולם.
2. להשקיע בקרן אירית צוברת שנסחרת בארץ בשקלים ומשקיעה בדיוק באותן מניות שבתיק DGI האלטרנטיבי. נניח שדמי הניהול של הקרן אפסיים, והמשקיע מוכר יחידות מהקרן בדיוק בשווי הדיבידנדים שהתקבלו מהמניות שבתיק DGI האלטרנטיבי.
באפשרות 1 המס יהיה תמיד 25% מהדיבידנדים שיחולקו.
באפשרות 2 המס תמיד יהיה פחות מ 25% משווי היחידות שימכרו (באותו השווי של הדיבידנדים).
הסיבות:
1. המס על הדיבידנדים שהקרן משלמת הוא 15%.
2. אפשר לרכוש חלק מהיחידות של הקרן האירית ב IRA של קרן השתלמות שבה במכירה יהיה פטור ממס רווחי הון (לא יהיה כפל מס), בעוד 25% מיסוי דיבידנדים של חברות אמריקאיות מתקיים גם בקרן השתלמות.
3. גם על מכירת היחידות של הקרן האירית שרכש בתיק החייב במס יהיה מס רווחי הון נמוך מ 25% כי על מכירת הקרן אין מס אלא רק על הרווחים וגם המיסוי יעיל יותר לטווח ארוך כי הוא בניכוי אינפלציה.
4. מגיל 60 מס רווחי הון מחושב לפי מדרגות מס הכנסה ובכל מקרה לא יותר מ 25%.
במקרה התיאורטי (אין באמת קרן אירית כזו, המצאתי אותה רק כדי שיהיה קל להשוות את היבט המיסוי בלבד) שנתתי נראה לי שכולם יסכימו שבהיבט המיסוי אפשרות 2 יותר משתלמת.
המקרה ההיפוטתי ש daat99 נתן בו המיסוי בקרן מחלקת עדיף על המיסוי בקרן צוברת הוא מקרה קצה שמוכרים מיד לאחר קבלת הדיבידנדים את כל קרן ההשקעה. הוא מתבסס על ההנחה שבשלב מסוים המשקיע יאלץ למכור את כל קרן ההשקעה הצוברת וההנחה הזו לא מתקיימת אם מתנהלים נכון (לאורך זמן שווי יחידות הקרן עולה בקצב יותר מהיר משווי המשיכות מהקרן = שווי הדיבידנדים).
אגב הנחה זו לא מתקיימת גם כאשר משקיעים בקרן אירית צוברת באינטראקטיב ולעולם לא מוכרים יחידות שלה אלא לוקחים מארג'ין למחיה שוטפת (כגובה הדיבידנדים) כאשר הקרן משמשת כבטוחה.
בקיצור לדעתי אם משווים התנהלות נכונה אופטימלית בהשקעה ב DGI לעומת התנהלות נכונה אופטימלית בהשקעה בקרן אירית צוברת אז הקרן האירית מנצחת בהיבט המיסוי, אבל כאמור זה היבט אחד בלבד והפסיכולוגיה של המשקיע הרבה יותר חשובה בבחירת אסטרטגיית ההשקעה.
נערך לאחרונה ב:
נזכרתי שקראתי איפשהו שיש יתרון לצוברת אם מדובר בטווח ארוךאפשר לסבך את הדוגמא עם תוספת רווח הון אבל הפער של ה-11.25 סנט עבור על דולר דיבידנד (11.25% מהדיבידנד!) לרעת הקרן הצוברת נשמר.
הצוברת תצבור את הריבית דריבית ותשלם רק 15%, בעוד שכל חלוקה של המחלקת המשקיע ישלם 25%
אחרי 15-20 שנה יש יתרון לצוברת. אתה לא חושב?
- הצטרף
- 22/11/15
למה שלא נניח גם שהעולם שטוח, כל תושבי כדור הארץ התגיירו ומדינת ישראל חושלת על שבעה יבשות?2. להשקיע בקרן אירית צוברת שנסחרת בארץ בשקלים ומשקיעה בדיוק באותן מניות שבתיק DGI האלטרנטיבי. נניח שדמי הניהול של הקרן אפסיים, והמשקיע מוכר יחידות מהקרן בדיוק בשווי הדיבידנדים שהתקבלו מהמניות שבתיק DGI האלטרנטיבי.
מבחינתי, הנחת המוצא לא מתייקמת מלכתחילה.
הפוך.באפשרות 2 המס תמיד יהיה פחות מ 25% משווי היחידות שימכרו (באותו השווי של הדיבידנדים).
ועל היתרה צריך לשלם עוד 25% מה שמוביל את סך תשלום המס על הדיבידנד לבדו (ללא עליית הון) ל-36.25% במקום רק 25%.הסיבות:
1. המס על הדיבידנדים שהקרן משלמת הוא 15%.
תוסיף דמי ניהול של IRA שהם גדולים בהרבה מה-10% מס דיבידנדים שנחסך במקור (רק 0.1% מהצבירה נכון להיום במקום 0.2% אם אתה קומבינטור ויותר מ-0.5% במקרים הנפוצים).2. אפשר לרכוש חלק מהיחידות של הקרן האירית ב IRA של קרן השתלמות שבה במכירה יהיה פטור ממס רווחי הון (לא יהיה כפל מס),
גם זו טעות.3. גם על מכירת היחידות של הקרן האירית שרכש בתיק החייב במס יהיה מס רווחי הון נמוך מ 25% כי על מכירת הקרן אין מס אלא רק על הרווחים וגם המיסוי יעיל יותר לטווח ארוך כי הוא בניכוי אינפלציה.
אתה שוב מתעלם מהמיסוי הכפול על הדיבידנד עצמו שמוביל לסך תשלום מס של 36.25% מהדיבידנד במקום רק 25%.
והוא עדיין בנוסף למיסוי המקורי כך שבפועל זה יוצא יותר מהפער (שברובו נמחק בשל דמי הניהול השוטפים לאורך חיי המשקיע).4. מגיל 60 מס רווחי הון מחושב לפי מדרגות מס הכנסה ובכל מקרה לא יותר מ 25%.
רק אם אתה מתעקש שמשהו שלא קיים במציאות מתקיים ואם אתה מתעקש להתעלם מהמיסוי הכפול על יתרת הדיבידנד.נראה לי שכולם יסכימו שבהיבט המיסוי אפשרות 2 יותר משתלמת.
ממש לא.המקרה ההיפוטתי ש daat99 נתן בו המיסוי בקרן מחלקת עדיף על המיסוי בקרן צוברת הוא מקרה קצה שמוכרים מיד לאחר קבלת הדיבידנדים את כל קרן ההשקעה.
ממש לא.הוא מתבסס על ההנחה שבשלב מסוים המשקיע יאלץ למכור את כל קרן ההשקעה הצוברת
למרות שלא הנחתי אותה, הרבה יותר קשה לא לקיים אותה אם מחזיקים קרן צוברת מאשר אם מחזיקים קרן מחלקת (או מניות בודדות).ההנחה הזו לא מתקיימת אם מתנהלים נכון
מה שמחריף את הפער לרעת הקרן הצוברת כי בנוסף למיסוי של 36.25% על הדיבידנד (במקום רק 25% במקור) ישנו גם מס רווחי הון על חלק מעליית המחיר.לאורך זמן שווי יחידות הקרן עולה בקצב יותר מהיר משווי המשיכות מהקרן = שווי הדיבידנדים
זה בלתי אפשרי במציאות.הנחה זו לא מתקיימת גם כאשר משקיעים בקרן אירית צוברת באינטראקטיב ולעולם לא מוכרים יחידות שלה אלא לוקחים מארג'ין למחיה שוטפת (כגובה הדיבידנדים) כאשר הקרן משמשת כבטוחה.
בשלב מסויים החשבון יעבור בירושה ושם יחייבו את היורשים לממש את הכל ולספוג את המיסוי המלא כך שהירושה תיחתך.
בנוסף לכך, גישה זו מייצרת עלות מינוף שמתעצמת לאורך זמן על להימחקות התיק רק מהריביות על המינוף (כי הוא לעולם לא מתכווץ בגלל שאין תזרים שמכווץ אותו).
לדעתי יש לך המון טעויות בהנחות המוצא ושרובן לא מתקיימות במציאות.בקיצור לדעתי אם משווים התנהלות נכונה אופטימלית בהשקעה ב DGI לעומת התנהלות נכונה אופטימלית בהשקעה בקרן אירית צוברת אז הקרן האירית מנצחת בהיבט המיסוי, אבל כאמור זה היבט אחד בלבד והפסיכולוגיה של המשקיע הרבה יותר חשובה בבחירת אסטרטגיית ההשקעה.
רק אם אתה מתעלם מהעובדה שקרן צוברת חייבת להימכר וגוררת תשלום מס רווחי הון לעומת קרן מחלקת שלא חייבת להימכר ולא בהכרח גוררת תשלום מס רווחי הון.נזכרתי שקראתי איפשהו שיש יתרון לצוברת אם מדובר בטווח ארוך
במקביל לתשלום דמי ניהול גבוהים יותר.הצוברת תצבור את הריבית דריבית ותשלם רק 15%,
כיום "החיסכון" במיסוי דיבידנדים הוא בסך הכל 0.1% משווי הקרן.
תפחית מ-"החיסכון" הזה את דמי הניהול של הקרן האירית, כגון אינווסקו עם 0.05%, ותקבל "חיסכון" של 0.05% משווי התיק.
בשביל שזה יהיה משתלם, אתה צריך שה-0.05% הזה יצמח כל כך הרבה כך שגם אחרי שתשלם מס רווחי הון על כל הרווחים הכלואים (שגדלים בצורה אקספוננציאלית בכל שנה), אתה עדיין תשלום פחות רק מהרווח של "החיסכון" המקורי.
לצורך ההמחשה, אם אותם 0.05% הכפילו את עצמם זה אומר שבזכות "החיסכון" אתה ברווח של עוד 0.05% משווי התיק המקורי אבל במקביל כל התיק הכפיל את עצמו כך שבמכירה אתה תצטרך לשלם 12.5% משווי התיק המקורי כמיסוי עודף מעבר למיסוי הכפול של הדיבידנד.
איך שלא תסובב את זה, אתה לא יכול להרוויח בזכות 0.05% משווי התיק יותר מחבות המס של 25% על כל שאר התיק.
יש אנשים שיטעו לחשוב שבגלל שהמיסוי על הרווח תמיד יהיה יותר גבוה מ"החיסכון" ורווחיו אז בהפסד הון יהיה לכך יתרון אבל אפילו אז עדיף לקבל 75% מהדיבידנד המקורי כמזומן במקום לספוג הפסד הון על 85% מיתרת הדיבידנד המקורי (והקרן)...
חד-משמעית, לא!אחרי 15-20 שנה יש יתרון לצוברת. אתה לא חושב?
Guess
Active Member
- הצטרף
- 13/4/22
יש הרבה הבדלים בין קרן אירית צוברת לתיק DGI, כדי לבודד את ההשוואה להיבט המיסוי בלבד אין ברירה אלא לעשות השוואה תיאורטית של שני מוצרים בעלי מאפיינים זהים מלבד המס.למה שלא נניח גם שהעולם שטוח, כל תושבי כדור הארץ התגיירו ומדינת ישראל חושלת על שבעה יבשות?
מבחינתי, הנחת המוצא לא מתייקמת מלכתחילה.
קרן אירית צוברת לא מחלקת דיבידנדים, לצורך פשטות ההשוואה הנחתי שמוכרים יחידות שלה בשווי הדיבידנדים שחולקו בתיק DGI אבל את המס רווח הון משלמים רק על הרווחים ולכן בעיני החישוב שרשמת שגוי.ועל היתרה צריך לשלם עוד 25% מה שמוביל את סך תשלום המס על הדיבידנד לבדו (ללא עליית הון) ל-36.25% במקום רק 25%.
דוגמה מספרית:
אפשרות 1: בתיק DGI בשווי 100,000$ התקבלו דיבידנדים בשווי 4,000$. לאחר 25% מס נותר למשקיע תיק DGI בשווי 100,000$ ומזומן למחיה בשווי 3,000$.
אפשרות 2: תיק שמכיל קרן אירית צוברת בשווי 100,000$ כאשר הקרן מחזיקה בדיוק באותם מניות כמו התיק DGI ולכן בקרן גם התקבלו דיבידנדים בשווי 4,000$ אבל לפי אמנת המס עם אירלנד גובה המס שהקרן משלמת הוא 15% כך ששווי הקרן האירית הוא 103,400$.
הטעות הנפוצה ביותר במקרים כאלה היא לחשוב שמכירה של 3,400$ (שהוא בדיוק סכום הרווח הכולל בתיק) מהווה "משיכת רווחים" בלבד, ולכן כל הסכום חייב במס. אולם מבחינה מיסויית ומתמטית, כאשר המשקיע מוכר חלק מהיחידות בקרן, הוא למעשה מוכר "נתח" יחסי מהתיק כולו. כל נתח כזה מורכב באופן יחסי גם מהקרן (ההשקעה המקורית) וגם מהרווח שנצבר.
העיקרון המיסויי לפיו במכירת חלק מנכס מחושב הרווח והמחיר המקורי באופן יחסי מעוגן בפקודת מס הכנסה, סעיף 88 (פרק הגדרות לחלק ה', רווח הון).
שלבי החישוב:
1. חישוב שיעור המכירה מסך התיק:
המשקיע מוכר 3,400$ מתוך סך היחידות ששוות היום 103,400$. החלק היחסי של המכירה מתוך כלל התיק הוא כ 3.288% מסך היחידות שבתיק.
2. הרווח היחסי על היחידות שנמכרו הוא 111.80$ (3.288% מתוך 3,400$) ורק ממנו גובים 25% מס רווחי הון כלומר 27.95$.
כלומר לאחר מכירה של יחידות הקרן בשווי 3,400$ למשקיע בתיק עם קרן אירית צוברת (שמחזיקה בדיוק את אותם מניות שבתיק DGI) בשווי 100,000$ ומזומן למחיה בשווי 3,372.05$ (=3400-27.95).
בשתי האפשרויות נותר תיק באותו השווי שלא יגמר לעולם, רק שבאפשרות 2 נותר סכום מזומן למחיה גבוה בלמעלה מ 12%. כשמגיעים לגיל 60 או כשמשקיעים דרך IRA של קרן השתלמות שפטורה ממס רווחי הון (בהנחת דמי ניהול נמוכים, במקרה שלי 0.2%) הפער לטובת קרן אירית צוברת גדל עוד יותר.
זה כבר קשור לפסיכולוגיה של המשקיע ופה ניסיתי להשוות רק בהיבט המיסוי (אגב הפסיכולוגיה שלי שונה משלך, יש לי גם קרנות איריות צוברות וגם קרנות אמריקאיות מחלקות, ויותר קשה לי להחזיק בקרנות המחלקות בגלל חיסרון המיסוי, במקרה שלי המיסוי הוא חלק מאוד דומיננטי בפסיכולגיית ההשקעה).הרבה יותר קשה לא לקיים אותה אם מחזיקים קרן צוברת מאשר אם מחזיקים קרן מחלקת (או מניות בודדות).
היורש אינו מחויב בתשלום מס רווחי הון באופן מיידי בעת קבלת הקרן האירית בירושה. הוא רשאי להמשיך להחזיק בה ככל שירצה מבלי לשלם מס רווחי הון. חבות המס תיווצר אך ורק אם בעתיד היורש יחליט למכור את הקרן בפועל.זה בלתי אפשרי במציאות.
בשלב מסויים החשבון יעבור בירושה ושם יחייבו את היורשים לממש את הכל ולספוג את המיסוי המלא כך שהירושה תיחתך.
ראה במאמר הבא פירוט עם הציטוט הרלוונטי מפקודת מס הכנסה:
היבטי המס הכרוכים בחלוקת נכסי עיזבון | עו"ד דורון, טיקוצקי והדר ויצנר https://share.google/K9ky8WS5SvCRPvVXs
האם ידוע לך מניסיון שאינטראקטיב מכריחים יורשים למכור את כל הניירות בתיק לרבות (קרנות איריות צוברות) ? אם כן מה הסיבה שהם עושים זאת הרי מס הכנסה לא דורש זאת.
Guess
Active Member
- הצטרף
- 13/4/22
לאורך זמן הקרן האירית הצוברת (יש תזרים של דיבידנדים רק שהוא נצבר בקרן) נותנת תשואה גבוה יותר מהריבית על המארג'ין שאני מושך. אני עושה כך שנים רבות והתיק גדל לא מתכווץ, כי אני שומר על מינוף שמרני כך שגם במקרה של נפילות של 60% בשוק לא יהיה מארג'ין קול. אני לא מתכוון למכור את הקרן לעולם וגם לא להחזיר את המארג'ין לעולם (אלא אם תהיה קריסה בשוק ואראה שאני מתקרב למארג'ין קול אז אביא כסף נוסף מקרן חירום).גישה זו מייצרת עלות מינוף שמתעצמת לאורך זמן על להימחקות התיק רק מהריביות על המינוף (כי הוא לעולם לא מתכווץ בגלל שאין תזרים שמכווץ אותו).
ההנחות מוצא שלי מתקיימות במקרה שלי (ולדעתי גם אצל משקיעים רבים נוספים), התייעצתי בנושא לפני שנים רבות עם יועץ מס, ועם ד"ר למתמטיקה מהטכניון, עשינו בזמנו סימולציות באקסל וגם ראיתי בזמנו ברשת סימולטור שעשה השוואה וכולם הגיעו לאותה מסקנה שבהיבט המס יש יתרון לקרן אירית צוברת אם משקיעים בה בצורה יעילה ונכונה. בכל אופן זה ויכוח תיאורטי כי הרבה יותר חשוב להשקיע לפי הפסיכולוגיה של המשקיע.לדעתי יש לך המון טעויות בהנחות המוצא ושרובן לא מתקיימות במציאות.
לפי הבנתי התחלנו את השרשור לא בעיניים של משקיע DGI והנושא גלש להשוואה בין מחלקת לצוברתרק אם אתה מתעלם מהעובדה שקרן צוברת חייבת להימכר וגוררת תשלום מס רווחי הון לעומת קרן מחלקת שלא חייבת להימכר ולא בהכרח גוררת תשלום מס רווחי הון.
לענ"ד משקיע כזה (לא DGI) ישים את כספו בקרן צוברת\מחלקת וכנראה בעתיד יגיע להחלטה למכור
בהנחת מוצא של מכירה עתידית לאחר השקעה ארוכת טווח (20 שנה ומעלה) , האם עדיין אתה סובר שמחלקת עדיפה?
אקסל, כי היה לי משמעם:
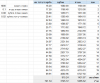
הנחתי ש:
הפקדה ראשונית ויחידה של 1000₪
בקרן הצוברת התשואה היא 0.1
בקרן המחלקת התשואה היא 0.08 ומחלקת 0.02 (כדי להשוות תשואה לצוברת)
20 שנה שלאחריהם מוכרים הכל (כי הילדים ב"ה התחתנו...)
גם אם נסכם את כל הדיבידנדים מהמחלקת (741.34₪) עם הרווחים (3745.72₪) עדיין הסה"כ (4,487.06₪) פחות מסה"כ של הצוברת (5295.62₪)
- הצטרף
- 22/11/15
חלק מהרווחים הללו הם הדיבידנדים כך שעל החלק של הדיבידנדים, במקום לשלם רק 25% מס במקור יוצא שמשלמים 15% מס בתוך הקרן ועוד 25% על יתרת ה-85% כשמוכרים מה שמוביל לסך מס על הדיבידנד לבדו של 36.25%.מס רווח הון משלמים רק על הרווחים ולכן בעיני החישוב שרשמת שגוי.
על זה מוסיפים מס רווח הון על הרווח עצמו.
לא רק פסיכולוגיה, צרכי המציאות.זה כבר קשור לפסיכולוגיה של המשקיע
במציאות צריך להשתמש בכסף, בתיאוריה הוא נשאר לנצח ואפילו היורשים לא ימכרו לעולם ולא ישלמו את המס (אז בשביל מה להשקיע בכלל?)...
הפוך, למחלקות יש יתרון מיסוי, רק 25% על הדיבידנד במקור ובלי מס רווחי הון במקום 36.25% מס על הדיבידנד בנוסף למס רווחי הון.יותר קשה לי להחזיק בקרנות המחלקות בגלל חיסרון המיסוי
אני באמת לא מצליח להבין למה אתה מתעקש שלשלם 15% מס בקבלת הדיבידנד ועוד 25% מס על יתרת ה-85% של הדיבידנד במכירה יוצא פחות מלשלם רק 25% מס בקבלת הדיבידנד.
אם מוסיפים רווחי הון בשל עליית המדד אז הפער רק עולה ולא מתהפך.
הדרך היחידה לשלם פחות מ-25% מס על הדיבידנד היא לא למכור את הקרן לנצח ובהינתן שהקרן צוברת זה אומר שאי אפשר להשתמש ברווחים הללו לנצח.היורש אינו מחויב בתשלום מס רווחי הון באופן מיידי בעת קבלת הקרן האירית בירושה. הוא רשאי להמשיך להחזיק בה ככל שירצה מבלי לשלם מס רווחי הון. חבות המס תיווצר אך ורק אם בעתיד היורש יחליט למכור את הקרן בפועל.
שימוש במינוף ימחק את הקרן בשל הצטברות הריבית דריבית לרעת המשקיע ויורשיו כך שבמקרה של קרן צוברת הוא יותר גרוע בהרבה מאלטרנטיבת המכירה ותשלום המס.
לא טענתי שהם מכריחים.האם ידוע לך מניסיון שאינטראקטיב מכריחים יורשים למכור את כל הניירות בתיק לרבות (קרנות איריות צוברות) ? אם כן מה הסיבה שהם עושים זאת הרי מס הכנסה לא דורש זאת.
טענתי שיקרו אחד משני מקרים:
1. ילקחו הלוואות על חשבון הקרן מה שימחק את הקרן בשל הצטברות הריבית-דריבית על ההלוואות (שלא תתכווץ לעולם כי אין חלוקת דיבידנד) עד למכירה בכפיה (ראה "מרג'ין קול") שתגרור את תשלום המיסוי הכפול
2. היחידות יימכרו בשביל ליהנות מהעליה כך שישולם המיסוי הכפול
אני חושב שבלתי רלוונטי (עד כדי בלתי אפשרי) המקרה שבו היחידות לא יימכרו לעולם לנצח נצחים ולדורי דורות בלי שאף אחד ינסה להשתמש ברווחים הללו.
גם אם תתעקש שזה יקרה אז אני טוען שבמקרה הזה אין שום משמעות לרווחים כי אף אחד לא נהנה מהם בכלל...
1. לא רלוונטי כי אתה לא יכול לכסות את הריבית בלי למכור וברגע שתמכור אתה תספוג את המיסוי הכפול (בנוסף לספיגת הריבית כל אותה תקופה)לאורך זמן הקרן האירית הצוברת (יש תזרים של דיבידנדים רק שהוא נצבר בקרן) נותנת תשואה גבוה יותר מהריבית על המארג'ין שאני מושך
2. זה במציאות בכל מקרה לא נכון:
החיסכון היחיד שיש לך בקרן הוא 0.1% משווי נכסי הקרן עד למימוש שבו אתה סופג שוב 25% מס על היתרה מה שמוביל את סך המס ל-36.25% לפני שמוסיפים את מס רווחי ההון על כל הקרן המקורית וזה בא במקביל לתשלום דמי ניהול של 0.05% על כל הנכסים כך שבפועל אנחנו מדברים על חיסכון תיאורטי של 0.05% בלבד שמוביל לכל תשלומי המס הנוספים (ובאלטרנטיבה שהצגת גם הריבית על ההלוואה).
גם אם נתעלם מכמות תשלומי המס העודפים, אתה צריך שהריבית שלך תהיה פחות מ-0.05% מסך נכסי התיק.
גם אם נניח ריבית של 5% בלבד זה אומר שאתה מוגבל לתקרת משיכה ממונפת של לכל היותר 1% משווי התיק הכולל וברגע שתהיה ירידה במחירי הקרן אתה תתחיל להיכנס לסחרור של אבדן הון עצום (לרוב זה גם מלווה בהגדלת דרישת הפרעונות וריביות גדולות יותר על מינופים, ראה 2008) בלי שום יכולת עתידית להתאושש מזה.
הסבירות לירידה במחירי המניות בתיק עם אופק השקעה בין-דורי (הרי אתה דורש שהקרן לא תמכר לעולם בשביל להימנע מתשלום המיסוי הכפול) היא שואפת לוודאות מוחלטת (עד כדי הבורסה מנוטרלת כי ה-AI משתלט על העולם ומחליף את הקפיטליזם ב-"הכל חינם").
אני מתחייב לך שאם תציג לי את החישובים אני אמצא לך בהם טעויות (אם לא הטעיות מכוונות).מהטכניון, עשינו בזמנו סימולציות באקסל וגם ראיתי בזמנו ברשת סימולטור שעשה השוואה וכולם הגיעו לאותה מסקנה שבהיבט המס יש יתרון לקרן אירית
אני טוען שהפער לרעת הקרן הצוברת טופח ככל שהקרן עולה ומייצרת רווחי הון גדולים יותר שמובילים לחבות מס גדולה יותר במכירה.בהנחת מוצא של מכירה עתידית לאחר השקעה ארוכת טווח (20 שנה ומעלה) , האם עדיין אתה סובר שמחלקת עדיפה?
הפער התיאורטי שמסתכם ב-0.1% משווי הקרן שחוסכים בתשלום המס במקור (וצריך לקזז אותו עם דמי הניהול הגבוהים יותר מה שמקטין אותו אפילו יותר) לעולם לא ימחק חבות מס רווח הון על כל הרווחים מיום הרכישה המקורי.
תחשוב על זה כך:
בשביל שהפער יהיה "רווחי" אתה צריך שחבות המס על רווחי ההון תהיה קטנה ממנו.
בשביל שזה יתקיים אתה צריך שרווחי ההון על כל הקרן יהיו לכל היותר 0.4% בשנה.
אם נתעלם לרגע מהמיסוי הכפול של הדיבידנד אז בהנחה ואתה מצפה לתשואה ארוכת טווח של פחות מ-0.4% בשנה אז הקרן האירית הצוברת יכולה להיות יותר משתלמת.
בכל מקרה שבו התשואה גדולה מ-0.4% בשנה אתה תספוג במס רווחי הון על התשואה הכוללת נזק גדול יותר ממה שהרווחת מדחיית המיסוי של 10% מהדיבידנד.
לא הבנתי את האקסל בכלל אבל אפילו לפי השורה הראשונה אני כבר יודע שיש בו טעויות.אקסל, כי היה לי משמעם:
זו הנחה שאומרת שאין בכלל תשלום מס על הדיבידנד והיא שגויה מיסודה.בקרן הצוברת התשואה היא 0.1
בקרן המחלקת התשואה היא 0.08 ומחלקת 0.02 (כדי להשוות תשואה לצוברת)
זו גם הנחה שגויה כי בקרן הצוברת אתה מחוייב למכור בעוד במחלקת אתה יכול לעזור לילדים עם התזרים שמתקבל מסך הנכסים המשפחתיים ולא רק מהחלק הקטן שהקצית לילד ספציפי.20 שנה שלאחריהם מוכרים הכל (כי הילדים ב"ה התחתנו...)
Guess
Active Member
- הצטרף
- 13/4/22
חלק מהרווחים הללו הם הדיבידנדים כך שעל החלק של הדיבידנדים, במקום לשלם רק 25% מס במקור יוצא שמשלמים 15% מס בתוך הקרן ועוד 25% על יתרת ה-85% כשמוכרים מה שמוביל לסך מס על הדיבידנד לבדו של 36.25%.
על זה מוסיפים מס רווח הון על הרווח עצמו.
ב DGI שואפים לא למכור לעולם את המניות ולחיות מהדיבידנדים (נטו לאחר 25% מס), באופן דומה בהשקעה נכונה ויעילה בקרן אירית צוברת שואפים למכור חלק קטן מהיחידות למחיה (למשל בגובה הדיבידנדים של המניות שמוחזקות בקרן) באופן שהקרן לעולם לא תיגמר. לצורך המחשה נגיד ושווי הקרן מיליון דולר והיא נותנת תשואה ממוצעת של 8% לשנה, אם מושכים פעם ברבעון חצי אחוז משווי הקרן היא לעולם לא תיגמר (זו סדרה הנדסית אינסופית). זו השקעה שיכולה לעבור מדור לדור.במציאות צריך להשתמש בכסף, בתיאוריה הוא נשאר לנצח ואפילו היורשים לא ימכרו לעולם ולא ישלמו את המס (אז בשביל מה להשקיע בכלל?)...
כשפועלים בצורה כזו הכפל מס של ה 25% לא חל יתרת 85% מהדיבידנד אלא רק על חלק קטנטן ממנו (הרוב לא ימכר לעולם, ומה שכן נמכר נחשב ברובו לקרן ההשקעה ואין עליו מס) כפי שתיארתי כאן :
בסה"כ בהתנהלות נכונה ויעילה אפילו עם כפל מס בקרן האירית הצוברת המס נמוך מה 25% שמשלמים ב DGI. הדוגמה המספרית שרשמתי ממחישה את זה ואני פועל כך שנים ושווי הקרן גדל ולא מתכווץ.כאשר המשקיע מוכר חלק מהיחידות בקרן, הוא למעשה מוכר "נתח" יחסי מהתיק כולו. כל נתח כזה מורכב באופן יחסי גם מהקרן (ההשקעה המקורית) וגם מהרווח שנצבר.
העיקרון המיסויי לפיו במכירת חלק מנכס מחושב הרווח והמחיר המקורי באופן יחסי מעוגן בפקודת מס הכנסה, סעיף 88 (פרק הגדרות לחלק ה', רווח הון).
שלבי החישוב:
1. חישוב שיעור המכירה מסך התיק:
המשקיע מוכר 3,400$ מתוך סך היחידות ששוות היום 103,400$. החלק היחסי של המכירה מתוך כלל התיק הוא כ 3.288% מסך היחידות שבתיק.
2. הרווח היחסי על היחידות שנמכרו הוא 111.80$ (3.288% מתוך 3,400$) ורק ממנו גובים 25% מס רווחי הון כלומר 27.95$.
כלומר לאחר מכירה של יחידות הקרן בשווי 3,400$ למשקיע בתיק עם קרן אירית צוברת (שמחזיקה בדיוק את אותם מניות שבתיק DGI) בשווי 100,000$ ומזומן למחיה בשווי 3,372.05$ (=3400-27.95).
לכאורה אפשר לטעון שאם מוכרים כל רבעון כמה יחידות מהקרן בסוף יגמרו היחידות והקרן תיגמר, אבל מה שקורה בפועל שלאור זמן הקרן עולה בערכה ובשלב מסויים עלות כל יחידה נעשית גבוה מידי ומנהל הקרן עושה ספליט ליחידות הקרן כך שבשורה התחתונה הקרן לא תיגמר לעולם כי העליה בערך של כל יחידה (וכתוצאה מזה הספליט) מהירה יותר ממכירת היחידות.
אני עושה גם את זה מספר שנים שווי הקרן גדל מהר יותר מהריבית. ההסבר שלך לא נשמע לי הגיוני או שאני לא מצליח לרדת לסוף דעתך.שימוש במינוף ימחק את הקרן בשל הצטברות הריבית דריבית לרעת המשקיע ויורשיו כך שבמקרה של קרן צוברת הוא יותר גרוע בהרבה מאלטרנטיבת המכירה ותשלום המס.
כל האתרים הפיננסיים המקצועיים הישראלים שנתקלתי מסכימים פה אחד: בהיבט המס בלבד, למשקיע ישראלי לטווח ארוך משתלם הרבה יותר להשקיע בקרן אירית צוברת מאשר בקרן אירית מחלקת. הסיבה המרכזית: דחיית מס.
בקרן מחלקת, הדיבידנד נכנס לחשבון הבנק שלך בישראל ומיד מנוכה ממנו מס רווחי הון שוטף של 25%. כלומר, נשאר לך פחות כסף להשקיע מחדש. בקרן צוברת, ה-25% האלו לא משולמים היום – אלא נשארים מושקעים בתוך הקרן, צוברים ריבית דריבית וישולמו אם וכאשר תחליט למכור את כל הקרן.
בקישור הבא מסבירים את זה טוב ממני:

נערך לאחרונה ב:
- הצטרף
- 22/11/15
ועושים זאת לפי מחקר טריניטי שהוא מדבר על מכירת 3-4% מהקרן ללא קשר לדיבידנד.באופן דומה בהשקעה נכונה ויעילה בקרן אירית צוברת שואפים למכור חלק קטן מהיחידות למחיה
גם לפי מחקר טריניטי ישנה סבירות של 5% שהקרן תיגמר בתוך 30 שנה והצלחה (שאר ה-95%) נמדדה לפי קיום שווי תיק של דולר בודד אחרי המשיכה בשנה ה-30 (מה שלא מאפשר משיכה בשנה ה-31) כך שהסבירות שהמשקיע ימכור את כל התיק בחייו אינו אפסית.אופן שהקרן לעולם לא תיגמר.
בעולם המציאותי זה לא יקרה לעולםהרוב לא ימכר לעולם
1. קרנות נסגרות הוא שהופכות למלכודות מס בשל הקפצת דמי הניהול מה שמייצר מכירה בכפיה לצורך מעבר לקרן אחרת
2. גירושים
3. סכסוכי משפחה
4. צרכים רפואיים
5. סתם רצון ליהנות מעמל הכפיים
או שמא אתה טוען שמהיום ולנצח נצחים המשקיע ואף אחד מיורשיו אי-פעם:
1. יתגרש
2. יריב עם משפחתו
3. יהיה חולה במחלה שלא מכוסה ע"י הביטוח (או יתעקש לא לנסות להתמודד עם המחלה באמצעות הרפואה ובמקום זה למות בטרם עת)
4. ירצה ליהנות מההון הרב
ובנוסף שהקרן אף פעם לא תיסגר בשל:
1. מעילה
2. מלחמה בין מדינות שמלווה בהלאמת נכסים (תזכור שאירלנד, בניגוד לארצות הברית, היא מדינה עויינת לישראל!)
3. מנכ"ל שביצע טעויות בניהול החברה המנהלת והוביל לפשיטת רגל שלה
4. העלאת דמי הניהול של הקרן לדמי ניהול משמעותיים שמייצרים מלכודת מס (כמו שנהוג בארץ ולמרות שכרגע לא נהוג באירלנד, לא קשה לדמיין את זה קורה גם שם)
אני מתעקש לדבר על מציאות ולא על היפותזה חסרת היתכנות מציאותית.
מבחינתי כל דיון על היפותזה חסרת היתכנות מציאותית שכזו הוא בזבוז משאבים וזמן ואין לי שום כוונה "לזרום" עמו.
אתה כמובן רשאי לדון על כל ההיפתזות שמתחשק לך עם כל מי שמתחשק לך
אני בטוח שאם תפנה את יורשיך בצוואתך לפורום הזה לצורך "עדכון הציבור" אז הם יעידו שבפועל זה לא עבד.אני פועל כך שנים
זו אינה רק טענה אלא חלק מהתוצאות של מחקר טריניטי עצמו שעליו מתבססת כל התיאוריה של "כלל המשיכה הבטוח" שעליו מסתמכים משקיעי הקרנות הצוברות.לכאורה אפשר לטעון שאם מוכרים כל רבעון כמה יחידות מהקרן בסוף יגמרו היחידות והקרן תיגמר
במציאות ההיסטורית, מחקר טריניטי הראה הצלחה בתקופות שבהן המשיכה היתה קטנה מהדיבידנד (או שלא היה משבר), דבר שהצריך מהמשקיע להמשיך ולקנות יחידות של הקרן בעוד שהיא נכשלה בתקופות שבהן המשיכה היתה גבוהה מהדיבידנד (גם ללא משבר) שבהן המשקיע מכר בצורה אקטיבית והקטין את התיק שלו משנה לשנה.
בהתחלה זה עובד כי לא מרגישים את אפקט הריבית דריבית הנגדי.אני עושה גם את זה מספר שנים שווי הקרן גדל מהר יותר מהריבית. ההסבר שלך לא נשמע לי הגיוני או שאני לא מצליח לרדת לסוף דעתך.
ככל שהזמן עובר האפקט מתעצם והתיק נמחק.
שווי הקרן יכול לגדול יותר מהר מהריבית אבל בכל משיכה אתה מגדיל את הסכום שעליו ישנו תשלום ריבית כך שבכל שנה שעוברת אתה צריך ששווי התיק יאיץ את גדילתו רק בשביל להתמודד עם העובדה שמשכת עוד כספים.
גם אם נניח עולם ללא מיסוי ועמלות בכלל, תיק של מיליון שח עם עליית מחיר קבועה של 10%, ריבית על הלוואה של 5% ומשיכה שנתית של 1% (משווי התיק הנוכחי) יימחק בתוך פחות מ-40 שנה:
קוד:
year    start ammount    withdraw    total debt    after withdraw    profit    interest    end amount

0    1000000    $10,000.00    $10,000.00    $990,000.00    $1,089,000.00    $500.00    $1,088,500.00
1    $1,088,500.00    $10,885.00    $20,885.00    $1,077,615.00    $1,185,376.50    $1,544.25    $1,183,832.25
2    $1,183,832.25    $11,838.32    $32,723.32    $1,171,993.93    $1,289,193.32    $3,180.42    $1,286,012.90
3    $1,286,012.90    $12,860.13    $45,583.45    $1,273,152.78    $1,400,468.05    $5,459.59    $1,395,008.46
4    $1,395,008.46    $13,950.08    $59,533.54    $1,381,058.38    $1,519,164.22    $8,436.27    $1,510,727.95
5    $1,510,727.95    $15,107.28    $74,640.82    $1,495,620.67    $1,645,182.74    $12,168.31    $1,633,014.43
6    $1,633,014.43    $16,330.14    $90,970.96    $1,616,684.29    $1,778,352.72    $16,716.85    $1,761,635.86
7    $1,761,635.86    $17,616.36    $108,587.32    $1,744,019.50    $1,918,421.46    $22,146.22    $1,896,275.23
8    $1,896,275.23    $18,962.75    $127,550.07    $1,877,312.48    $2,065,043.73    $28,523.72    $2,036,520.01
9    $2,036,520.01    $20,365.20    $147,915.27    $2,016,154.81    $2,217,770.29    $35,919.49    $2,181,850.80
10    $2,181,850.80    $21,818.51    $169,733.78    $2,160,032.29    $2,376,035.52    $44,406.18    $2,331,629.35
11    $2,331,629.35    $23,316.29    $193,050.07    $2,308,313.05    $2,539,144.36    $54,058.68    $2,485,085.68
12    $2,485,085.68    $24,850.86    $217,900.93    $2,460,234.82    $2,706,258.30    $64,953.73    $2,641,304.58
13    $2,641,304.58    $26,413.05    $244,313.98    $2,614,891.53    $2,876,380.68    $77,169.43    $2,799,211.26
14    $2,799,211.26    $27,992.11    $272,306.09    $2,771,219.15    $3,048,341.06    $90,784.73    $2,957,556.33
15    $2,957,556.33    $29,575.56    $301,881.65    $2,927,980.77    $3,220,778.84    $105,878.81    $3,114,900.03
16    $3,114,900.03    $31,149.00    $333,030.65    $3,083,751.03    $3,392,126.13    $122,530.34    $3,269,595.79
17    $3,269,595.79    $32,695.96    $365,726.61    $3,236,899.83    $3,560,589.82    $140,816.68    $3,419,773.14
18    $3,419,773.14    $34,197.73    $399,924.34    $3,385,575.41    $3,724,132.95    $160,812.89    $3,563,320.06
19    $3,563,320.06    $35,633.20    $435,557.54    $3,527,686.86    $3,880,455.54    $182,590.77    $3,697,864.77
20    $3,697,864.77    $36,978.65    $472,536.19    $3,660,886.13    $4,026,974.74    $206,217.58    $3,820,757.16
21    $3,820,757.16    $38,207.57    $510,743.76    $3,782,549.59    $4,160,804.55    $231,754.77    $3,929,049.78
22    $3,929,049.78    $39,290.50    $550,034.26    $3,889,759.28    $4,278,735.21    $259,256.48    $4,019,478.73
23    $4,019,478.73    $40,194.79    $590,229.05    $3,979,283.94    $4,377,212.34    $288,767.93    $4,088,444.41
24    $4,088,444.41    $40,884.44    $631,113.49    $4,047,559.96    $4,452,315.96    $320,323.61    $4,131,992.35
25    $4,131,992.35    $41,319.92    $672,433.41    $4,090,672.43    $4,499,739.67    $353,945.28    $4,145,794.39
26    $4,145,794.39    $41,457.94    $713,891.36    $4,104,336.45    $4,514,770.10    $389,639.84    $4,125,130.25
27    $4,125,130.25    $41,251.30    $755,142.66    $4,083,878.95    $4,492,266.84    $427,396.98    $4,064,869.87
28    $4,064,869.87    $40,648.70    $795,791.36    $4,024,221.17    $4,426,643.28    $467,186.55    $3,959,456.74
29    $3,959,456.74    $39,594.57    $835,385.93    $3,919,862.17    $4,311,848.39    $508,955.84    $3,802,892.55
30    $3,802,892.55    $38,028.93    $873,414.85    $3,764,863.62    $4,141,349.98    $552,626.58    $3,588,723.40
31    $3,588,723.40    $35,887.23    $909,302.09    $3,552,836.16    $3,908,119.78    $598,091.69    $3,310,028.09
32    $3,310,028.09    $33,100.28    $942,402.37    $3,276,927.81    $3,604,620.59    $645,211.81    $2,959,408.78
33    $2,959,408.78    $29,594.09    $971,996.45    $2,929,814.70    $3,222,796.17    $693,811.63    $2,528,984.54
34    $2,528,984.54    $25,289.85    $997,286.30    $2,503,694.69    $2,754,064.16    $743,675.94    $2,010,388.22
35    $2,010,388.22    $20,103.88    $1,017,390.18    $1,990,284.33    $2,189,312.77    $794,545.45    $1,394,767.31
36    $1,394,767.31    $13,947.67    $1,031,337.85    $1,380,819.64    $1,518,901.60    $846,112.35    $672,789.26
37 $672,789.26 $6,727.89 $1,038,065.75 $666,061.36 $732,667.50 $898,015.63 -$165,348.131. שנת ההשקעה שבה התחלנו למשוך כספים מתיק של מיליון שח לפי ההנחות הקודמות
2. הסכום שהיה בתיק בתחילת השנה
3. הסכום שנמשך מהתיק בתחילת השנה לצורך מחיה (ללא מיסוי ועמלות!)
4. סך החוב המצטבר משנים קודמות כולל החוב של השנה הנוכחית (המשקיע משתמש במשיכה למחיה ואין דיבידנד ולכן החוב לא מתכווץ לעולם)
5. שווי התיק אחרי המשיכה של הסכום למחיה ותוך התעלמות מהחוב
6. הרווח השנתי (10%) על שווי התיק של אחרי המשיכה ולפני תשלום הריבית על החוב
7. תשלום הריבית על החוב הכולל (החוב מהשנים הקודמות והחוב החדש של השנה הנוכחית)
8. שווי התיק בסוף השנה אחרי התחשבות במשיכה המקורית, ברווחים ובתשלומי הריבית לאחריהם
* שווי התיק בסוף שנה X הוא שווי התיק בתחילת שנה X+1
כפי שאתה רואה, אפילו ללא מיסוי כלל (בשביל חישוב נכון צריך להכניס לנושא עניין של שכבות עם חבות מס שונה לכל מכירה), בשנה ה-26 התיק מגיע לשיא (הרווחים עדיין גדולים מסך הריביות שצריך לשלם על החוב) וכבר מהשנה ה-27 התיק מתחיל לכרוע תחת נטל החוב עד שהוא נמחק בשנה ה-37 ומשאיר את המשקיע עם חוב בשנה ה-38.
כמובן שחבות המס של המשקיע מצמצמת את לוח הזמנים הנ"ל ובמועד מחיקת התיק עדיין יש למשקיע חבות מס עצומה על כל הדיבידנדים ועליית הערך שנצברה בתיק במשך אותם 37 שנים.
זה לא עובד במציאות!
בנקודה הזו, מי שטוען כך הוא סתם מטומטם וככל הנראה מנסה לשווק משהו (כמו בדוגמא שהצגת).כל האתרים הפיננסיים המקצועיים הישראלים שנתקלתי מסכימים פה אחד
בתיאוריה המציאות עובדת, במציאות התיאוריה לא...
1. רק 10% מהדיבידנד שזה בסך הכל 0.1% משווי התיקבקרן מחלקת, הדיבידנד נכנס לחשבון הבנק שלך בישראל ומיד מנוכה ממנו מס רווחי הון שוטף של 25%. כלומר, נשאר לך פחות כסף להשקיע מחדש
2. עם דמי ניהול נמוכים יותר במחלקות לעומת הצוברות זה יוצא שנשאר "להשקיע" הרבה פחות מ-0.1% משווי התיק לעומת המחלקות
3. במחלקות אין תשלומי ריבית נצחיים שגדלים בכל שנה עם אפקט ריבית-דריבית הפוך לרווחים שמוחק את התיק (כפי שהצגתי בדוגמא גם ללא מיסוי בכלל)
4. במחלקות אפשר ליהנות מהרווחים (התזרימיים) בלי לשלם מיסוי נוסף מעבר למס הדיבידנדים המקורי בעוד בצוברות זה מחייב תשלום מס רווחי הון על כל הרווחים ועל יתרת הדיבידנד דבר שמגדיל את חבות המס הרבה מעבר לחיסכון המקורי של ה-0.1%
קצת שיפרתי ואנסה להסביר:לא הבנתי את האקסל בכלל אבל אפילו לפי השורה הראשונה אני כבר יודע שיש בו טעויות.
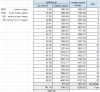
סימלצתי 2 אפשרויות: צוברת ומחלקת, הפקדה ראשונית וחד-פעמית של 1000₪, תשואה של 10% בצוברת ותשואה של 8% במחלקת + 2% דיבידנד
בשנה 0 יש הפקדה ולכן 1000₪ בשתיהן ואין חלוקה
בשנה 1 מצטברים התשואות ומתחילות החלוקות
בקרן הצוברת חישבתי תשואה של 10%
בקרן המחלקת חישבתי תשואה של 8% ו-2% חלוקה דיבידנד
עמודה "דיבידנד נטו" היא ה-2% לאחר מיסוי של 25%
שורה "תשלום מס" - זה סה"כ התשלום שנצטרך לשלם במכירה שנמכור את שתיהן
שורה "סה"כ" - כמה נשאר לנו ביד אחרי 20 שנה (מהצוברת נשאר 5295.62₪, מהמחלקת נשארנו רק עם 4487.06₪ ועוד 741.34₪ שקיבלנו כדיבידנד לאורך כל השנים)
לא הנחתי זאת, ולכן ציינתי "דיבידנד נטו" לאחר תשלום מס של 25%. כאמור, הסכומים בעמודה זו היא לאחר ניכוי המסזו הנחה שאומרת שאין בכלל תשלום מס על הדיבידנד והיא שגויה מיסודה
אתה לא חושב שזו הנחה דיכוטומית (קרן צוברת חייב למכור ומחלקת לא)?זו גם הנחה שגויה כי בקרן הצוברת אתה מחוייב למכור בעוד במחלקת אתה יכול לעזור לילדים עם התזרים שמתקבל מסך הנכסים המשפחתיים ולא רק מהחלק הקטן שהקצית לילד ספציפי
מדוע לא נניח שהמחלקת לא צברה מספיק כדי שהתזרים יהיה מספיק לעזור לילדים?
גם בתיק דיבידעת שהמניות נבחרות בפינצטה כפי שאנו רואים עד כה, השקעה של 2000₪ בחודש עדיין לא מייצרים לנו תזרים שיכול לכסות מחיה למשפחה ממוצעת, אז כל שכן קרן מחלקת שמשלמים בה דמי ניהול
אפשר להרחיב את הטבלה שעשיתי ולפרוס לעוד 20 שנה עם משיכות מהצוברת והמחלקת ולבדוק מה עלה בגורלן...
אגב, האם יותר נוח לצרף קישור לגוגלשיטס של הגיליון שעשיתי (וגם את מה שצירפת) כדי שנוכל לראות את המספרים יותר בקלות ולשחק עם הנוסחאות?
חשוב לי לציין שאני לא מנסה להתווכח או ח"ו לערער את טענותיך. ללמוד אני רוצה בבחינת "ילמדנו רבינו"

סטרבו
Well-Known Member
- הצטרף
- 23/4/18
זה נכון כאשר קנית במכה אחת את כל היחידות.העיקרון המיסויי לפיו במכירת חלק מנכס מחושב הרווח והמחיר המקורי באופן יחסי מעוגן בפקודת מס הכנסה, סעיף 88 (פרק הגדרות לחלק ה', רווח הון).
לא הבנתי את המספרים בצד של הצוברת בשורת המס. איך חישבת?שורה "תשלום מס" - זה סה"כ התשלום שנצטרך לשלם במכירה שנמכור את שתיהן
שורה "סה"כ" - כמה נשאר לנו ביד אחרי 20 שנה (מהצוברת נשאר 5295.62₪, מהמחלקת נשארנו רק עם 4487.06₪ ועוד 741.34₪ שקיבלנו כדיבידנד לאורך כל השנים)
שורה "תשלום מס" - סוף תקופה פחות סכום הפקדה ראשוני של 1000₪ זה הרווח, וממנו חישבתי 25% מס רווח הון.לא הבנתי את המספרים בצד של הצוברת בשורת המס. איך חישבת?
לדוגמה בקרן הצוברת אחרי 20 שנה קיבלנו 6727.50₪ החסרנו מזה את ה-1000₪ המקוריים כדי לקבל את הרווח (5727.5₪) וממנו נשלם 25% מה שאומר שנצטרך לשלם מס של 1431.8₪. כנ"ל לגבי הקרן מחלקת שהרווח הגיע ל-3660.96₪ ומתוכם 915.24₪ נדרש לשלם מס
שורה סה"כ - נטו לאחר מס, אם אמרנו שיש לנו בצוברת 6727.50₪ ומהם שילמנו 1431.18₪ מס, אז יוצא ש"נשאר לנו ביד" 5295.62₪, ומהמחלקת נשאר 3745.72₪ (ללא החלוקות). אם נסכום את כל החלוקות (741.34₪) נקבל שסה"כ קיבלנו מהמחלקת 4487.06₪ שהם הקרן + הדיבידנדים
Guess
Active Member
- הצטרף
- 13/4/22
בהתחלה זה עובד כי לא מרגישים את אפקט הריבית דריבית הנגדי.
ככל שהזמן עובר האפקט מתעצם והתיק נמחק.
שווי הקרן יכול לגדול יותר מהר מהריבית אבל בכל משיכה אתה מגדיל את הסכום שעליו ישנו תשלום ריבית כך שבכל שנה שעוברת אתה צריך ששווי התיק יאיץ את גדילתו רק בשביל להתמודד עם העובדה שמשכת עוד כספים.
גם אם נניח עולם ללא מיסוי ועמלות בכלל, תיק של מיליון שח עם עליית מחיר קבועה של 10%, ריבית על הלוואה של 5% ומשיכה שנתית של 1% (משווי התיק הנוכחי) יימחק בתוך פחות מ-40 שנה:
בעיני אתה טועה גם במסקנה וגם בחישובים.הסבר על העמודות:
1. שנת ההשקעה שבה התחלנו למשוך כספים מתיק של מיליון שח לפי ההנחות הקודמות
2. הסכום שהיה בתיק בתחילת השנה
3. הסכום שנמשך מהתיק בתחילת השנה לצורך מחיה (ללא מיסוי ועמלות!)
4. סך החוב המצטבר משנים קודמות כולל החוב של השנה הנוכחית (המשקיע משתמש במשיכה למחיה ואין דיבידנד ולכן החוב לא מתכווץ לעולם)
5. שווי התיק אחרי המשיכה של הסכום למחיה ותוך התעלמות מהחוב
6. הרווח השנתי (10%) על שווי התיק של אחרי המשיכה ולפני תשלום הריבית על החוב
7. תשלום הריבית על החוב הכולל (החוב מהשנים הקודמות והחוב החדש של השנה הנוכחית)
8. שווי התיק בסוף השנה אחרי התחשבות במשיכה המקורית, ברווחים ובתשלומי הריבית לאחריהם
* שווי התיק בסוף שנה X הוא שווי התיק בתחילת שנה X+1
טעות לא קריטית: בשנה 0 אתה מוריד בטעות מהתיק את ה-10,000 ש"ח שהמשקיע משך, בפועל המשיכות אמורות להתחיל משנה 1.
טעות קריטית 1: "קנס כפול" (אתה גם מוכר מהתיק וגם לוקח הלוואה) תסתכל על עמודה 5 אצלך ("שווי התיק אחרי המשיכה").
בהלוואת בלון / מארג'ין, אתה לא מוכר נכסים מתוך התיק! אתה משאיר את כל ה-1,000,000 ש"ח מושקעים בתיק (והם אלה שיעשו את התשואה של 10%), ואת ה-10,000 ש"ח למחיה אתה מקבל מברוקר כהלוואה. בחישוב שלך עשית שני דברים במקביל: גם התנהגת כאילו נמכרו נכסים מהתיק והקטנת אותו, וגם פתחת עליהם חוב בעמודה 4 שצובר ריבית! אם מכרת מהתיק - אין לך חוב. אם לקחת הלוואה - התיק שלך לא קטן. זו טעות גם להקטין את התיק וגם לשלם ריבית על הלוואה על אותו כסף.
טעות קריטית 2: בחישוב אתה משלם את הריבית מתוך התיק (ומקטין אותו עוד יותר) תסתכל על עמודה 8 ("שווי התיק בסוף השנה"). אתה לוקח את הרווח, מוריד ממנו את הריבית (עמודה 7) וכך קובע את שווי התיק. שוב, בהלוואת מארג'ין בסיסית, הריבית על ההלוואה פשוט מתווספת לקרן החוב שלך. אם תחליט לשלם אותה בפועל מתוך התיק - אז התיק שלך אכן יקטן, אבל אז קרן החוב שלך לא אמורה לגדול! אתה הגדלת בכל שנה את "סך החוב המצטבר" (עמודה 4) כאילו הוא לא משלם אותו, אבל בפועל בעמודה 8 הפחתת את הריבית הזו מתוך שווי התיק! זו שוב ספירה כפולה שמרסקת את התיק שלא בצדק.
אני מצרף לך קובץ אקסל חדש ("portfolio_margin_simulation_2.xlsx") שמחשב את הנתונים בדיוק לפי ההנחיות שלך - משיכה של 1% בתחילת כל שנה. כפי שתוכל לראות באקסל, התיק לעולם לא נמחק.
- התיק נשאר בשלמותו: התיק מתחיל במיליון ש"ח ועושה 10% (כלומר 100 אלף ש"ח רווח) כבר בשנה הראשונה, כי הכסף נשאר מושקע במלואו.
- החוב מנוהל בנפרד: לוקחים הלוואה של 10,000 ש"ח. החוב הזה צובר ריבית של 5%. בסוף השנה החוב עומד על 10,500 ש"ח.
- ההון נטו גדל: בסוף השנה הראשונה התיק שווה 1,100,000 והחוב שווה 10,500. ההון נטו הוא 1,089,500.
אמנם אתה לוקח בכל שנה הלוואה חדשה של 1% משווי התיק, מה שמאיץ את גדילת החוב, אך מתמטית נוצרת כאן סדרה שמתכנסת ליחס חוב לתיק של סביבות ה-21% כפי שניתן לראות בעמודה האחרונה באקסל המצורף. התיק ממשיך לצמוח לנצח ולעולם לא נמחק.
קבצים מצורפים
-
KB 71 צפיות: 1
Guess
Active Member
- הצטרף
- 13/4/22
הנתון שרשמת נכון אבל הוא כלל לא קשור לנושא שלנו.ועושים זאת לפי מחקר טריניטי שהוא מדבר על מכירת 3-4% מהקרן ללא קשר לדיבידנד.
מזכיר שהמטרה להשוות את היבט המס בלבד בין תיק DGI לקרן אירית צוברת, לצורך ההשוואה ההתנהגות של המשקיע צריכה להיות דומה ככל האפשר בשני המצבים, ולכן גם בתיק וגם בקרן מושכים לפי שווי הדיבידנדים שחולקו על ידי אותן מניות בדיוק.
נכון, אבל שוב זה לא רלוונטי למה שאנחנו מנסים להשוות.גם לפי מחקר טריניטי ישנה סבירות של 5% שהקרן תיגמר בתוך 30 שנה והצלחה (שאר ה-95%) נמדדה לפי קיום שווי תיק של דולר בודד אחרי המשיכה בשנה ה-30 (מה שלא מאפשר משיכה בשנה ה-31) כך שהסבירות שהמשקיע ימכור את כל התיק בחייו אינו אפסית.
יצרתי שני תיקים שהסיכוי שימחקו (במצב קיצוני ביותר) אמור להיות שווה כשבשניהם יש בדיוק את אותן מניות, והמשיכות מהתיקים זהות.
הכל אמור להיות זהה חוץ מאופן חישוב המס שאותו פותח הפוסט ביקש להשוות.
כל מה שציינת יכול לקרות גם בתיק DGI וגם בקרנות איריות צוברות.בעולם המציאותי זה לא יקרה לעולם
1. קרנות נסגרות הוא שהופכות למלכודות מס בשל הקפצת דמי הניהול מה שמייצר מכירה בכפיה לצורך מעבר לקרן אחרת
2. גירושים
3. סכסוכי משפחה
4. צרכים רפואיים
5. סתם רצון ליהנות מעמל הכפיים
בתיק DGI גם תיאורטית במקרה קיצוני ביותר הרבה חברות עלולות לפשוט את הרגל בבת אחת וכו'.
כל זה לא רלוונטי, אני רק מנסה להסביר ולהוכיח את הטענה שכמעט תמיד קרן אירית צוברת יותר יעילה בהיבט המס.
דיברתי איתו מספר פעמים, לא התרשמתי שיש לו מניע נסתר.ככל הנראה מנסה לשווק משהו (כמו בדוגמא שהצגת)
אתה חושב שהוא יודע שעדיפה קרן מחלקת והוא משקר ואמור שעדיפה קרן צוברת ? איזה אינטרס אתה חושב שיכול להיות לו לעשות זאת ?!
@Mor Kedmi אם קראת את כל התגובות בפוסט אז ראית שתי דעות שונות שכל אחת בטוחה בצדקתה ושיש טעויות חישוביות של הדעה הנגדית.
אם עדיין אתה לא משוכנע מה הדעה הנכונה אני מציע שתבדוק ביצועים בפועל של קרן אירית של אותו מנפיק שנסחרת באירופה גם בגרסה הצוברת וגם בגרסה המחלקת ותשווה בינהן תוך התייחסות לדיבידנדים ששולמו בפועל ולמכירת יחידות של הקרן הצוברת באותו השווי של הדיבידנדים ואני משוכנע שתראה שאני צודק שבהיבט המס הצוברת יותר משתלמת.
כפי שכבר ציינתי היבט המס הוא רק הבדל אחד, יש עוד הרבה הבדלים, שתי שיטות ההשקעה טובות אם מתמידים בהן לאורך זמן, תפעל לפי הפסיכולוגיה שלך, מה שמאפשר לך לישון בשקט.
בהצלחה!
- הצטרף
- 22/11/15
מסכים לגמרי.דעת, יש גם עניין של תזמון תחילת משיכות.
אם מתחילים למשוך לתוך שוק יורד, זה גרוע יותר ממשיכות בשוק עולה.
בדוגמאות לעיל, אפילו בלי למשוך בשוק יורד ישנו חיסרון לתשלום המיסוי הכפול והימחקות תיק במידה ובמקום למכור מבצעים משיכת מינוף.
1. מה עם רכישה מחדש באמצעות הדיבידנד בקרן המחלקת שלא גוררת תשלום מס על יתרת הדיבידנד?סימלצתי 2 אפשרויות: צוברת ומחלקת, הפקדה ראשונית וחד-פעמית של 1000₪, תשואה של 10% בצוברת ותשואה של 8% במחלקת + 2% דיבידנד
2. מה עם הפער העובדתי כששיש תזרים מהתיק ההוליסטי אז לא צריך למכור "תת-חלק" שלו בשביל "לעזור לילדים" כי אפשר לעזור להם עם התזרים (או מינוף זמני וחד-פעמי שיכוסה ע"י התזרים העתידי)?
3. מה עם מיסוי דיבידנד של 15% בקרן הצוברת?
4. מה עם דמי ניהול יותר גדולים בקרן הצוברת?
5. למה 2% דיבידנד כשבמציאות הנוכחית זה רק 1%? אנחנו משקיעים בהווה, לא בעבר.
בשביל לבצע חישוב נכון צריך לתחזק "שכבות מס" שונות עבור כל שנה ובמכירה למכור מ"שכבת המס" המתאימה (בקרנות איריות הצוברות לרוב האנשים משקיעים בבורסה הישראלית, ראה אינווסקו, ולכן המיסוי הוא FIFO בעוד בקרנות המחלקות האמריקאיות מאוד קל להשקיע דרך אינטראקטיב מה שמאפשר מיסוי לפי חבות מס מינימלית גם אם מתעקשים למכור, מה שלא חייבים בגלל שיש תזרים).
לא במחלקת אבל לפי המספרים שהצגת, בהחלט שהנחת זאת בקרן הצוברת.לא הנחתי זאת, ולכן ציינתי "דיבידנד נטו" לאחר תשלום מס של 25%. כאמור, הסכומים בעמודה זו היא לאחר ניכוי המס
אני חושב שזה כורח המציאות.אתה לא חושב שזו הנחה דיכוטומית (קרן צוברת חייב למכור ומחלקת לא)?
אם אתה צריך 100 שח ויש לך תזרים אז בהגדרה אתה לא צריך למכור 100 שח:
* או שהתזרים מכסה את כל ה-100 ולא מוכרים כלום
* או שהתזרים מכסה חלק וניתן להלוות את היתרה כך שהתזרים יכסה את תשלומי הריבית ויחזיר את ההלוואה בעתיד
* או שהתזרים מכסה חלק ועדיין מתעקשים למכור ועדיין צריך למכור פחות מהאלטרנטיבה
במקרה שבו אתה צריך 100 שח ויש לך תזרים, אין שום היגיון בהתעקשות למכור מניות שיובילו לשווי אחרי מס של 100 שח ואז להשאר עם התזרים במזומן ולהשתמש בו בשביל לקנות שוב את אותן מניות שנמכרו.
אתה מניח שההורים נותנים לילדים את כל החיסכון שלהם ונשארים עם 0.מדוע לא נניח שהמחלקת לא צברה מספיק כדי שהתזרים יהיה מספיק לעזור לילדים?
אני מניח שלהורים יש חיסכון הוליסטי, חלק שהם רוצים לתת לילד X, חלק לילד Y, חלק לילד Z, חלק לתרום לצדקה, חלק לשמור לעצמם.
התזרים ההוליסטי של כל החלקים הללו גדול בהרבה מהתזרים של החלק הקטנטן שהם רוצים לתת לילד X ולכן בסבירות גבוהה ביותר הם יוכלו לקחת את התזרים ההוליסטי, להוסיף אליו הלוואה קטנה (שהריבית והקרן שלה יוחזרו ע"י התזרים ההוליסטי העתידי) ולתת את הסכום הרצוי כעזרה לילד.
בנוסף אני מניח שאם זוג ההורים מבינים מספיק את עולם ההשקעות כשביל להשקיע בתיק תזרימי סכומים משמעותיים אז הם יכולים ללמד את הילדים שלהם על החשיבות התזרימית כך שהם יכולים לתת לילד כעזרה את המניות עצמן בצורה שבה הוא יקבל את התזרים בלי למכור בכלל.
מבין האלטרנטיבות הנ"ל, אין הרבה היגיון בהתעקשות על למכור מניות אצל ההורים רק בשביל "לעזור לילד".
אם משפחה חושבת שהיא יכולה לתת "עזרה משמעותית" לילד מחיסכון של 2000 שח בחודש (בלי קשר לאם היא בוחרת קרן צוברת או מחלקת או כל השקעה אחרת) אז שיבושם לה.גם בתיק דיבידעת שהמניות נבחרות בפינצטה כפי שאנו רואים עד כה, השקעה של 2000₪ בחודש עדיין לא מייצרים לנו תזרים שיכול לכסות מחיה למשפחה ממוצעת, אז כל שכן קרן מחלקת שמשלמים בה דמי ניהול
המציאות לא נותנת מה שההורים רוצים ולדעתי האישית זו ציפיה חסרת היגיון שהסבירות שהיא תתממש שואפת ל-0.
אתה יכול לפרוס את זה כמה שנים קדימה שאתה רוצה אבל בלי לתקן את הטעויות בהנחות המוצא והחישובים ובלי להתייחס לשכבות המיסוי השונות (מה שאתה לא יכול לעשות בתוך טבלת אקסל פשוטה) אתה עדיין לא תקבל תוצאה שדומה למציאות בשום צורה.אפשר להרחיב את הטבלה שעשיתי ולפרוס לעוד 20 שנה עם משיכות מהצוברת והמחלקת ולבדוק מה עלה בגורלן...
אתה יכול לעשות מה שאתה רוצה אבל כפי שציינתי, זה לא יעזור כי אי אפשר לחשב שכבות מס בגיליון אקסלי.אגב, האם יותר נוח לצרף קישור לגוגלשיטס של הגיליון שעשיתי (וגם את מה שצירפת) כדי שנוכל לראות את המספרים יותר בקלות ולשחק עם הנוסחאות?
1. מותר להתווכחחשוב לי לציין שאני לא מנסה להתווכח או ח"ו לערער את טענותיך.
2. רצוי לערער טענות
3. מומלץ מאוד לבדוק שהנחות המוצא מתקיימות במציאות
4. חשוב מאוד לא להתעלם מפרטים (כגון: מיסוי שכבות, השקעה מחדש של דיבידנד אחרי מס ללא מיסוי כפול ומיסוי כפול אם הקרן צברה אותו בלי לחלק וכו')
אני שכל אחד ילמד את עצמו, במקסימום אני נותן הכוונה.ללמוד אני רוצה בבחינת "ילמדנו רבינו"
זו דווקא לא היתה טעות אלא כוונת המשוררטעות לא קריטית: בשנה 0 אתה מוריד בטעות מהתיק את ה-10,000 ש"ח שהמשקיע משך, בפועל המשיכות אמורות להתחיל משנה 1.
כאן אתה צודק וזה באמת הופך את התוצאות לטובתך!טעות קריטית 2: בחישוב אתה משלם את הריבית מתוך התיק (ומקטין אותו עוד יותר)
כל הכבוד לך על זיהוי הטעות שלי והפניית תשומת ליבי לנושא.
אתה צודק!אמנם אתה לוקח בכל שנה הלוואה חדשה של 1% משווי התיק, מה שמאיץ את גדילת החוב, אך מתמטית נוצרת כאן סדרה שמתכנסת ליחס חוב לתיק של סביבות ה-21% כפי שניתן לראות בעמודה האחרונה באקסל המצורף. התיק ממשיך לצמוח לנצח ולעולם לא נמחק.
אי אפשר לבצע השוואות שכאלו בוואקום כי אלו לא פעולות ברות החלפה.מזכיר שהמטרה להשוות את היבט המס בלבד בין תיק DGI לקרן אירית צוברת, לצורך ההשוואה ההתנהגות של המשקיע צריכה להיות דומה ככל האפשר בשני המצבים, ולכן גם בתיק וגם בקרן מושכים לפי שווי הדיבידנדים שחולקו על ידי אותן מניות בדיוק.
תרשה לי להמחיש עם דוגמא מוקצנת (שברור לכולם שהיא גם מפגרת).
כולנו יודעים שיש מחלות אז בוא ונדמיין לרגע שאנחנו מנסים להימנע ממחלות אבל אנחנו מודדים את טיב הפתרונות רק לפי השפעתם על ההידבקות במחלות תוך התעלמות ממכלול השיקולים כגון ההשפעה על שאר האלמנטים של החיים:
סוג ראשון: מחלות שעוברות במגע.
פתרון מוצע: נכנסים לתוך בועה (מכיר את הביטוי "ילדי בועת פלסטיק"?) ולא נוגעים באף אחד.
אפקטיביות הפתרון: אין מגע פיזי עם אנשים אחרים ולכן לא ניתן להידבק במחלות שעוברות במגע פיזי - 100%.
סוג שני: מחלות שעוברות באוכל.
פתרון: לא אוכלים כלום.
אפקטיביות הפתרון: אם לא אוכלים אז לא נכנס לגוף אוכל שמחליא את הגוף - 100%.
סוג שלישי: מחלות שעוברות דרך דרכי הנשימה.
פתרון: מפסיקים לנשום.
אפקטיביות הפתרון: לא נושמים ולכן לא נכנסים חיידקים למערכת הנשימה - 100%.
ברור לכל בר-דעת שאדם ש:
1. נמנע ממגע פיזי עם שאר האנשים בעולם ככל הנראה חי חיים אומללים אבל זה לא משפיע על המחלות שעוברות במגע פיזי אז אנחנו מתעלמים מזה...
2. אדם שלא אוכל כלום כנראה ימות מרעב בתוך כחודש אבל זה לא מדביק אותו במחלות שעוברות באוכל אז אנחנו מתעלמים מזה...
3. אדם שלא שמפסיק לנשום ימות תוך פחות מ-5 דקות אבל הוא עדיין לא יידבק במחלה שעוברת דרך מערכת הנשימה אז אנחנו מתעלמים גם מזה...
בדיוק כמו שאין משמעות לדיון על איך להימנע ממחלות בוואקום של "האם נמנעתי מהמחלה" תוך התעלמות מההשפעה של הפתרון המוצע על שאר חיי האדם, כך אין משמעות לדיון על "איך לצמצם תשלום מס דיבידנדים במקור" תוך התעלמות מההשפעה של הפתרון על:
1. דמי הניהול הגבוהים יותר
2. המיסוי הכפול ביום המכירה שבסבירות כמעט וודאית יקרה
3. ההתמודדות עם תנודות שוק שיכולים לרסק את התיק ב-50% שלרוב קורה במקביל להגדלת דרישת הערבויות של הברוקר וספיגת מימוש בכפיה כי ההלוואה העצומה שהמשקיע לקח במשך שנים פתאום חורגת מדרישת הבטחונות החדשה (אחרי שהשוק יתאושש ויחזור להרוויח את ה-10% שאנחנו מדמיינים, זה לא באמת יעזור למי שסגרו לו את החשבון בגלל דרישת בטחונות שאינה מספקת)
4. התמודדות פסיכולוגית עם הלוואות כל כך גדולות בערוב החיים כשהכישורים הקוגניטיביים דועכים
ואני טוען שאין משמעות לטענת הטענה הזו כל עוד מתעקשים להתעלם מההשפעה הרחבה של הבחירה באירית הצוברת.אני רק מנסה להסביר ולהוכיח את הטענה שכמעט תמיד קרן אירית צוברת יותר יעילה בהיבט המס.
דף הבית שלו מציג מניע לא נסתר בכללדיברתי איתו מספר פעמים, לא התרשמתי שיש לו מניע נסתר.
יותר גרוע.אתה חושב שהוא יודע שעדיפה קרן מחלקת והוא משקר ואמור שעדיפה קרן צוברת ?
אני חושב שהוא מתעלם בכוונה מההשלכות הרחבות של הבחירה בקרן צוברת לעומת מחלקת.
זה כמו לטעון שעדיף לא לנשום כי אז לא נדבק במחלות שעוברות דרך הנשימה תוך התעקשות להתעלם מההשפעה של אי-הנשימה על סיום החיים.
Guess
Active Member
- הצטרף
- 13/4/22
אני משקיע במגוון אסטרטגיות וגם במספר מניות דיבידנד.1. מה עם רכישה מחדש באמצעות הדיבידנד בקרן המחלקת שלא גוררת תשלום מס על יתרת הדיבידנד?
2. מה עם הפער העובדתי כששיש תזרים מהתיק ההוליסטי אז לא צריך למכור "תת-חלק" שלו בשביל "לעזור לילדים" כי אפשר לעזור להם עם התזרים (או מינוף זמני וחד-פעמי שיכוסה ע"י התזרים העתידי)?
האמת שאני לא אוהב דיבידנדים, כלומר לא אוהב שכל פעם שחברה שאני מחזיק מחליטה לחלק דיבידנד אז יש לי אירוע מס ואני בכלל צריך את התזרים במועדים שונים ממועדי החלוקה ...
יותר נח לי למכור ני"ע במועד ובסכום שאני באמת צריך (אני לא מוכר לפי כלל טריניטי אלא לפי צורכי המחיה שלי, לרוב זה בגובה הדיבידנדים או פחות מכך).
אני שוקל ב IRA (של קרן השתלמות נזילה) במידה ואני לא זקוק לדיבידנד במועד חלוקתו (זה המצב אצלי ב 99% מהמקרים) למכור מניות וקרנות לפני יום האקס ולקנות אותם מחדש לאחר יום האקס.
בצורה זו להימנע גם ממס דיבידנד וגם ממס רווחי הון (למעט במשיכת כספים מקרן השתלמות מעבר לתקרה, אירוע שטרם קרה אצלי ולא צפוי לקרות בקרוב).
עלות קניה ומכירה ב IRA סנט למניה, דמי הניהול שלי ב IRA 0.2% ויתכן וירדו בקרוב עוד קצת (אני במו"מ עם החברה המנהלת).
מה דעתך (יתרונות/חסרונות) על מה שאני שוקל לעשות ? האם אתה משקיע הכל בתיק DGI חייב במס ונמנע לחלוטין ממוצרים פנסיונים ישראלים ? אם כן, מה הסיבה מלבד דמי הניהול.
האם זה נכון שבשביל למכור בשכבות (ולא ב FIFO כפי שמצפה רשות המיסים) חייבים להגיש דוח שנתי באמצעות מייצג ?צריך לתחזק "שכבות מס" שונות עבור כל שנה ובמכירה למכור מ"שכבת המס" המתאימה
אם אתה מגיש באמצעות מייצג שאתה יכול להמליץ עליו אשמח לקבל את פרטיו בהודעה פרטית.
אם אתה מגיש לבד אשמח לשמוע איפה אפשר ללמוד איך להגיש לבד בצורה יעילה תוך צמצום חבות המס למינימום (כמובן באופן חוקי).
הוא מרוויח מאנשים שפותחים דרכו חשבון מסחר עצמאי. המלצה לקנות קרנות צוברות ולא מחלקות, לא משפיעה על הרווחים שלו. אם פספסתי מניע/ים שגורמים לו לכתוב מידע שגוי אשמח שתאיר את עיני.דף הבית שלו מציג מניע לא נסתר בכלל
נערך לאחרונה ב: