AFL

19yoboy

Well-Known Member
הצטרף
12/1/24
אני חושב שיש הרבה פרמטרים ומקדמי ביטחון סבירים (יחס חלוקה, אחוז דיבידנד נמוך, חוב סביר),
אני מסכים לחלוטין.
דוגמה נוספת לחברת ביטוח ששמתי עליה עין אבל פחות מקיימת את האמור - ERIE.

ג.נ. - אני מחזיק במניה וזאת המניה הראשונה שהבן שלי רכש בעצמו לעצמו (יחד איתי)
מגניב :D


הנתונים של AFL הם לא נתונים שהייתי קופץ עליהם, בהתאם לנסיבות, אין ככ ברירה.
יש לי אופציה לרכוש גם את LIN, שירדה בערך 6% לאחר דיווח התוצאות שלה.. אם תרצו אוכל לצרף נתונים עליה במידה ולא מכירים.
 

SIN

Well-Known Member
הצטרף
12/12/16
דוגמה נוספת לחברת ביטוח ששמתי עליה עין אבל פחות מקיימת את האמור - ERIE.
היא נחותה בכל פרמטר בדגש על שנות הגדלה, יחס חלוקה, תשואת הדיבידנד ונתח השוק (למעט היחס חוב).

יש לי אופציה לרכוש גם את LIN, שירדה בערך 6% לאחר דיווח התוצאות שלה.. אם תרצו אוכל לצרף נתונים עליה במידה ולא מכירים.
לא צמחה ב-5 שנים האחרונות (אף עם נתון שלילי), יחס חוב הון פחות מחמיא אל מול הסקטור, הדיבידנד שלה בשפל של ה-20 שנה האחרונות (לזכותה נתוני הרווחית באמת נראים טוב) - אם אני צריך "לא לקפוץ" על נתונים כלשהם, או במילים אחרות לבחון אלטרנטיבות, אני בוחר בלבחון אלטרנטיבות בשלב זה.
 

19yoboy

Well-Known Member
הצטרף
12/1/24
לא צמחה ב-5 שנים האחרונות (אף עם נתון שלילי),
האמת שייחסתי יותר חשיבות לעתיד, בחשיבה מחודשת אני לגמרי מסכים שאני צריך לסנן את הנתון הזה. העבר ידוע לי. העתיד לא.

אני בוחר בלבחון אלטרנטיבות בשלב זה.
אלטרנטיבות: רשימת המתמודדות. V,MSFT,AFG,ACN,WSM שעברו את 2008 וחלקן פשוט מושלמות. אבל זה חתיכת DOWNGRADE מבחינת העמידות של החברה..
 

19yoboy

Well-Known Member
הצטרף
12/1/24
AFL הגדלות פר שנה:
12-13: 5.9%
13-14: 5.6%
14-15: 5.3%
15-16: 5.06%
16-17: 4.8%
17-18: נראה שהיה חיתוך בדיבידנד, כנראה שהיה פיצול אז אני אתעלם
18-19: 3.8%
19-20: 3.7%

20-21: 17.8%
21-22: 21.2%
22-23: 5%
23-24: 19%

:D

אם אני קונה את החברה, אני לגמרי לוקח בחשבון שהצפי שלי לגדילה הוא בין 3-6%.
-FCF במגמת ירידה. גם אשמח לשמוע את דעתו של @סטרבו .
מלבד זה היא בסדר.

הדיבידנד שלה בשפל של ה-20 שנה האחרונות
מבחינת תשואת דיבידנד? מה זה אומר לי? הדבר היחיד שזה אומר לי - אני אקבל הכי פחות כסף ביחס למחיר 20 שנה אחורה. מה אני מפספס?
 

SIN

Well-Known Member
הצטרף
12/12/16
AFL הגדלות פר שנה:
12-13: 5.9%
13-14: 5.6%
14-15: 5.3%
15-16: 5.06%
16-17: 4.8%
17-18: נראה שהיה חיתוך בדיבידנד, כנראה שהיה פיצול אז אני אתעלם
18-19: 3.8%
19-20: 3.7%

20-21: 17.8%
21-22: 21.2%
22-23: 5%
23-24: 19%
למה עצרת ב-2012? תחשב עד 1999 ואז תגיד מה ה:
אני לגמרי לוקח בחשבון שהצפי שלי לגדילה הוא בין
מבחינת תשואת דיבידנד? מה זה אומר לי? הדבר היחיד שזה אומר לי - אני אקבל הכי פחות כסף ביחס למחיר 20 שנה אחורה. מה אני מפספס?
זה יכול להגיד כל מיני דברים, השאלה מה חשוב לך. הכיוון שאני מסתכל עליו הוא שאם אני מתחיל מתשואת דיבידנד כל כך נמוכה, אני שואף לפיצוי בהגדלות חריגות לטובה - בהקשר הספציפי הזה, V היא דוגמא טובה לכוונתי.
 

סטרבו

Well-Known Member
הצטרף
23/4/18
מהצצה זריזה בדוח- הרווחים של החברה בעלייה בשנים האחרונות (ההכנסות יורדות קצת).
לגבי התזרים-
לפי דו״ח 23
מדובר בשילוב של כמה דברים- עלייה בהוצאות שלהם כבטוחות לפוליסות, תשלום מיסים, ירידה בערך תיק ההשקעות שלהם (בעיקר אג״חים) ושינויים בהמרת מטבע (לחברה עסקים משמעותיים ביפן).
אחרי כל זה, עדיין יחס החלוקה מהתזרים הוא בערך 31%, הדיבידנד מכוסה יפה.

לא ממליץ, לא יודע מימיני ומשמאלי
 

19yoboy

Well-Known Member
הצטרף
12/1/24
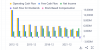
לגבי התזרים-
524

-אפשר לראות שהNET INCOME עולה כפי שידעת לספר.
-הFCF במגמת ירידה, הפרש של 213% מ2012, דבר שאני לא ראיתי בחברות אחרות עדיין. האם זו נורה אדומה מבחינתך?

אני שואף לפיצוי בהגדלות חריגות לטובה
תשואה התחלתית של 1.2%, הגדלות ממוצעות של 7-9% זה לא מספק אותך?
 

19yoboy

Well-Known Member
הצטרף
12/1/24
אחרי כל זה, עדיין יחס החלוקה מהתזרים הוא בערך 31%, הדיבידנד מכוסה יפה.
במגמת ירידה ברורה כזו של התזרים, בציפייה גדולה להעלאת הדיבידנד, מתישהו X (דיבידנד) יעלה על Y אם המצב ישמר כפי שהוא.. לא היית חושש מכך?
 

daat99

מייסד
מנהל
הצטרף
22/11/15
האם ידוע לך כמה "מקבוצת החברות שמקבלות כסף עכשיו ומשלמות בעתיד" פשטו רגל ביחס לסך הקבוצה?
אני לא מצליח למצוא סיבה שזה לא יהיה אותו סדר גודל של יחס כמות החברות שפשטו רגל בעולם באופן כללי :)

מבחינה זו אין הבדל מהותי בין "לקבל את הכסף היום ולהוציא בעוד חודשיים" לבין "להוציא את הכסף היום ולקבל בעוד חודשיים" - לזה קוראים "שוטף פלוס 60".

ההבדל ביניהם הוא ההון הראשוני שצריך להשיג בשביל להקים את העסק אבל לא בתפעול השוטף שלו.

כמה התת קבוצה של פושטי הרגל מהווה כפרופורציה מסך הקבוצה
לתחושתי כמות הקבלנים שפשטו את הרגל למרות שהם קודם מקבלים את הכסף ורק אח"כ בונים גדולה יותר מכמות החברות היותר שגרתיות (כגון עוסקי המקצועות החופשיים, חנויות וכו') שקודם מספקות שירות ורק אח"כ מקבלות את הכסף בסגנון שוטף+60.
לא חיפשתי נתונים היסטוריים בנושא אז זו רק תחושה אישית.

כי גם שם יש תרגילים של שלם עכשיו 20 ובסיום השאר, אל תצמיד לי למדד תשומות, אני (הקבלן) אתן לך הלוואה לרכישת הדירה
התרגילים הללו לא היו קיימים לפני 4 שנים ועדיין קבלנים פשטו את הרגל כמו שמחליפים גרביים.

התרגילים הללו התחילו כי הקבלנים לא רצו לשקף תמונה אמתית של ירידות מחירים בנדל"ן ולא בגלל שהם "רוצים את טובת הלקוח".

אני יותר התכוונתי לזה כאל נדבך נוסף תומך החלטה אל מול כל שאר הדברים שצויינו. בעיני, זה רק בונוס, לא תחליף
כפי שאמרתי - אין הבדל מהותי בין "לקבל היום ולשלם אחר כך" לבין "לקבל אחר כך ולשלם היום" מבחינת הפעילות השוטפת של החברה כי זה פשוט גלגל מחזורי.
זה כמו לפרוס את התשלום על הלחם לתשלומים - לא באמת קיבלת יותר לחם ולא באמת שילמת פחות על הלחם.
הפריסה לתשלומים היא חד-פעמית ומאותו הרגע יש לך רק את הפריסה הזו לנצח (פריסות נוספות הן בסך הכל גלגול של אותה פריסה ראשונית).

ההבדל המרכזי ביניהן הוא ההון הראשוני והחברות שאנחנו מתעסקים בהן אינן חברות שנמצאות במצב שבו להון הראשוני ישנה משמעות כלשהי.
 

SIN

Well-Known Member
הצטרף
12/12/16
-הFCF במגמת ירידה, הפרש של 213% מ2012, דבר שאני לא ראיתי בחברות אחרות עדיין. האם זו נורה אדומה מבחינתך?
האם בדקת האם היו שני אירועים חריגים בשנת 2012 ו-2013 שהובילו לתוצאות החריגות הללו, כך שבעצם הם החריג ולא שאר השנים?
כי אם נניח לרגע שמה שכתבתי הוא נכון, אז הגרף לא נראה כל כך נורא והאחוזים משתנים דרמטית.
קצב גדילה של מעל 7% ב-5 השנים הבאות משקף כנראה את מה שאנחנו דנים פה, אך הוא עדיין נותן לי לישון בשקט בהיבט שידע לתמוך קצב הגדלת דיבידנדים מעל האינפלציה.
 

SIN

Well-Known Member
הצטרף
12/12/16
אני לא מצליח למצוא סיבה שזה לא יהיה אותו סדר גודל של יחס כמות החברות שפשטו רגל בעולם באופן כללי :)

מבחינה זו אין הבדל מהותי בין "לקבל את הכסף היום ולהוציא בעוד חודשיים" לבין "להוציא את הכסף היום ולקבל בעוד חודשיים" - לזה קוראים "שוטף פלוס 60".

ההבדל ביניהם הוא ההון הראשוני שצריך להשיג בשביל להקים את העסק אבל לא בתפעול השוטף שלו.
הסיבה שאני מצליח למצוא היא המודל העסקי.
מסכים לחלוטין שלשוטף פלוס 60 אין הבדל. אני סבור שזה ההבדל בין עסק כללי לעסק ביטוחי (שלא עובד במודל שוטף פלוס 60 במובן הפרמיה-תקבול).
התשלום השוטף לחברת הביטוח נקרא פרמיה חודשית, על מנת להעביר אליה את הסיכון, כדי שתרחיש בהסתברויות X יתממש (או לא).
במקרה הזה, אני אוכל לבחור כל תזרים תשלומים שנע בין שוטף פלוס .
מכאן, היחס חשוב להבנה, כיצד הוא מתנהג בתת הקבוצה הזאת (האם כמו היחס הכללי שתיארת או לא).

לתחושתי כמות הקבלנים שפשטו את הרגל למרות שהם קודם מקבלים את הכסף ורק אח"כ בונים גדולה יותר מכמות החברות היותר שגרתיות (כגון עוסקי המקצועות החופשיים, חנויות וכו') שקודם מספקות שירות ורק אח"כ מקבלות את הכסף בסגנון שוטף+60.
לא חיפשתי נתונים היסטוריים בנושא אז זו רק תחושה אישית.
אז אנחנו בתחושות שונות, ובכל מקרה אני התייחסתי לקבוצת קבלני הבנייה כקבוצה ולא לחברות השגרתיות יותר.

התרגילים הללו לא היו קיימים לפני 4 שנים ועדיין קבלנים פשטו את הרגל כמו שמחליפים גרביים.

התרגילים הללו התחילו כי הקבלנים לא רצו לשקף תמונה אמתית של ירידות מחירים בנדל"ן ולא בגלל שהם "רוצים את טובת הלקוח".
אני לא בטוח שהם לא היו קיימים ואני לא בטוח שקבלנים פשטו את הרגל כמו שמחליפים גרביים (על כמה כאלה שפשטו רגל, שמעת סיפורי הצלחה של קבלנים מצויינים?) - אני מסכים שזה פחות היה לקונה הממוצע ויותר תלוי אופי הלקוח. בכל מקרה הנקודה היתה, שזה קיים גם שם.

כפי שאמרתי - אין הבדל מהותי בין "לקבל היום ולשלם אחר כך" לבין "לקבל אחר כך ולשלם היום" מבחינת הפעילות השוטפת של החברה כי זה פשוט גלגל מחזורי.
זה כמו לפרוס את התשלום על הלחם לתשלומים - לא באמת קיבלת יותר לחם ולא באמת שילמת פחות על הלחם.
הפריסה לתשלומים היא חד-פעמית ומאותו הרגע יש לך רק את הפריסה הזו לנצח (פריסות נוספות הן בסך הכל גלגול של אותה פריסה ראשונית).

ההבדל המרכזי ביניהן הוא ההון הראשוני והחברות שאנחנו מתעסקים בהן אינן חברות שנמצאות במצב שבו להון הראשוני ישנה משמעות כלשהי.
בוודאי שיש הבדל - אם אתה נותן לי היום X ׁ(שאותו אני משקיע ב-50 שנים הקרובות) תמורת משהו רעיוני/לא מוחשי כמו העברת סיכון אליי/התחייבות בינינו (פוליסה), כדי להחזיר לך אותו (אולי,בהכרח יש כאלה שלא יוחזר להם) בעוד 50 שנים, אני מייצר באמצע רווח (לחם) שהולך אליי.

 

daat99

מייסד
מנהל
הצטרף
22/11/15
הסיבה שאני מצליח למצוא היא המודל העסקי.
מסכים לחלוטין שלשוטף פלוס 60 אין הבדל. אני סבור שזה ההבדל בין עסק כללי לעסק ביטוחי (שלא עובד במודל שוטף פלוס 60 במובן הפרמיה-תקבול).
התשלום השוטף לחברת הביטוח נקרא פרמיה חודשית, על מנת להעביר אליה את הסיכון, כדי שתרחיש בהסתברויות X יתממש (או לא).
במקרה הזה, אני אוכל לבחור כל תזרים תשלומים שנע בין שוטף פלוס .
מכאן, היחס חשוב להבנה, כיצד הוא מתנהג בתת הקבוצה הזאת (האם כמו היחס הכללי שתיארת או לא).
החברות הללו לא אמורות להשקיע את הכספים במוצרים שיכולים להימחק כך ששוק המניות יוצא מהתמונה (אחרת מגיעים למצבים כמו ליימן ברוד'רס ו-AIG).
הפער בין החברות שלא לוקחות על עצמן סיכון מוגבר לפשיטת רגל הוא למעשה רק הריבית על הסכום השוטף ממוצרים כמו פקדונות ואג"חים.
הריבית הזו, למרות תועלתה, אינה גבוהה במיוחד.

על כמה כאלה שפשטו רגל, שמעת סיפורי הצלחה של קבלנים מצויינים
לצערי הרב שמעתי על הרבה יותר פשיטות רגל מאשר על הצלחות אצל הקבלנים.

אני לא בטוח שהם לא היו קיימים
אני לא הצלחתי למצוא דוגמאות היסטוריות של מאורעות שכאלו בתקופות שבהן מחירי הדירות עלו (רוב ההיסטוריה).
כמובן ש-2020 אינה הפעם הראשונה ויש גם את 1996-2006 שבהן הייתה ירידת מחירים בנדל"ן של כ-30% ריאלי (לפי הלמ"ס) וגם שם היו כל מיני "הטבות" בשביל שמחיר החוזה ישקף ירידת מחירים קטנה יותר מהמציאות.
בעולם האידאלי מחיר הדירה צריך להימדד לפי העלות של הרוכש אבל במציאות יש המון מניפולציות בנושא.
 

SIN

Well-Known Member
הצטרף
12/12/16
הריבית הזו, למרות תועלתה, אינה גבוהה במיוחד.
בעיני ריבית דה ריבית של 50 שנים, יוצרת הרבה לחם יש מעין, והוא שאמרתי מלכתחילה - הקונטקסט היה שאני מחבב את המודל העסקי של חברות ביטוח, בנקים וכו' (פחות קבלנים) של שלם לי עכשיו הכל ואחזיר (אולי) אח"כ (בהנחה של כל מקדמי הביטחון והאקטואריה הנאותים).
 

SIN

Well-Known Member
הצטרף
12/12/16
לא מדובר בריבית דריבית אלא בריבית רגילה כי החברה משתמשת בכספים הללו וגם לאורך 50 שנה ריבית רגילה על ההון המקורי זה לא מציאה מי יודע מה.
מדובר לחלוטין בריבית דה ריבית.
החברה וודאי שלא משתמשת back to back בכל שקל שהיא מקבלת. בהחלט חלק הולך לשימוש החברה, וחלק אחר למקומות שונים.
חברת ביטוח מרוויחה הן מגידול בפרמיה והן מהכנסות מהשקעות (סכום זעום של 31.8 מיליארד שקל בשלושת הרבעונים הראשונים של 2019 לדוגמא)
כולל השקעות נדל"ן/נדל"ן מניב, מתן אשראי והלוואות וכו'.
 

daat99

מייסד
מנהל
הצטרף
22/11/15
מדובר לחלוטין בריבית דה ריבית.
אם נניח ובאמת מדובר בריבית דריבית אז "תיק ההשקעות" של החברה צריך לצמוח לגודל אינסופי (לפחות חלק מהרווחים של כל שנה צריכים להיות כלואים בתוכו לנצח בשביל לקיים את ה-"דריבית").
מכיוון שמדובר בחברות שפועלות עשרות שנים לפחות (בחלק לא קטן מהמקרים יותר מאורך חיים של בן תמותה שכמונו) אז הסכומים הללו צריכים להיות חסרי פרופורציות.
אני לא מכיר חברות עם תיק השקעות כל כך גדול וזה סותר את ההנחה שהם משמרים את הריבית בשביל להרוויח עליה "דריבית" ומשכך אני מסיק שמדובר בריבית רגילה ולא בריבית דריבית.
 

SIN

Well-Known Member
הצטרף
12/12/16
32 מיליארד שקל ב2019 (לפני כ5 שנים) לא עונה להגדרה של תיק השקעות כל כך גדול?
תזכור שמדובר כמו שכתבת רק בחלק בלבד מהכספים. בעיני נשמע סביר.

ובוא נאמר שכך או כך, מזכיר את ההערה המקורית שהתייחסה לטיעון שהחברה בגדול מוציאה מה שהיא מכניסה בשוטף + 60 אל מול "יצירת לחם נוסף" שנגזר מהמודל העסקי של פרמיה עכשיו, תקבול בדבר איתי עוד 50 שנים (אולי).
סכום הכסף שציינתי כהכנסה מהשקעות, עונה על שניהם, לעניות דעתי.
 
למעלה תחתית